


Transparence en gestion de patrimoine : pourquoi c'est vital

La transparence en gestion de patrimoine consiste à fournir une information claire, complète et accessible sur les frais, les modes de rémunération et les stratégies d’investissement. Elle garantit des décisions informées et responsables. Sans elle, un investisseur ne peut pas évaluer si son conseiller agit dans son intérêt ou dans celui de sa propre rémunération. La gestion de patrimoine éthique repose sur trois piliers documentaires reconnus : le document d’entrée en relation, le rapport d’adéquation et le DIC PRIIPS. Ces exigences ne sont pas optionnelles. Elles définissent le cadre légal d’une relation de conseil saine en France.
Quels sont les avantages concrets de la transparence en gestion patrimoniale ?
La transparence produit des effets mesurables sur la performance et la relation de confiance. Elle n’est pas un simple engagement moral. C’est un levier financier direct.
Clarté des frais et impact sur la performance
Les frais de gestion sous mandat représentent généralement 1 à 2 % des actifs par an. Ce pourcentage peut sembler faible, mais son effet cumulé est considérable sur vingt ans. Quand ces frais ne sont pas clairement communiqués, l’investisseur ne peut pas comparer ni négocier.

Les frais cachés peuvent atteindre 14 000 € la première année pour un investissement de 300 000 €. Sur vingt ans, une réduction de 2 % par an des frais peut représenter 300 000 € de gains supplémentaires. Ces chiffres illustrent pourquoi la transparence sur les coûts n’est pas un détail administratif. C’est une condition de performance.
Réduction des conflits d’intérêts
Un conseiller non indépendant peut orienter ses recommandations vers des produits qui lui rapportent davantage en commissions. La transparence sur les modes de rémunération brise ce mécanisme. Elle force l’alignement entre l’intérêt du conseiller et celui du client.
Les avantages d’une gestion patrimoniale transparente incluent :
- Compréhension exacte des frais : honoraires, commissions et rétrocessions sont listés séparément
- Alignement des objectifs : le conseil reflète les besoins réels du client, pas les contraintes commerciales du conseiller
- Confiance durable : une relation fondée sur des informations claires résiste mieux aux turbulences de marché
- Meilleure comparaison : l’investisseur peut évaluer plusieurs offres sur des bases identiques
- Décisions éthiques : la transparence permet d’intégrer des critères de valeurs personnelles dans les choix d’investissement
Quels documents et normes encadrent la transparence en 2026 ?
La réglementation française et européenne impose des standards précis. Les connaître protège l’investisseur et lui permet d’exiger ce à quoi il a droit.
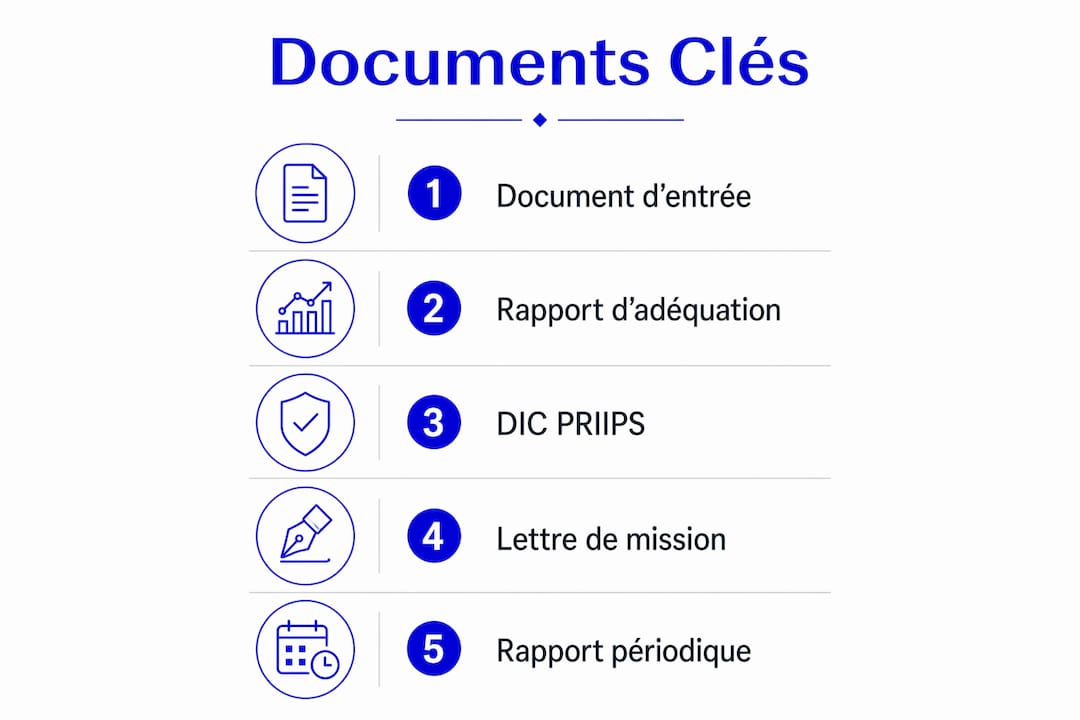
Les trois documents obligatoires
Toute gestion patrimoniale transparente exige la remise de trois documents clés. Chacun remplit une fonction distincte dans la relation de conseil.
- Le document d’entrée en relation : présente le conseiller, son statut, ses modes de rémunération et ses éventuels liens avec des producteurs de produits financiers.
- Le rapport d’adéquation : formalise la cohérence entre les produits recommandés et le profil de risque, les objectifs et la situation financière du client.
- Le DIC PRIIPS (Document d’Informations Clés) : synthétise les caractéristiques, les risques et les coûts de chaque produit d’investissement dans un format standardisé et lisible.
Le rôle central de la directive MIF II
La directive européenne MIF II impose la transparence sur les frais et les rétrocessions. Depuis son entrée en vigueur, les relevés annuels doivent isoler chaque composante de coût. L’investisseur voit désormais ce que son conseiller perçoit réellement, y compris les rétrocessions versées par les sociétés de gestion.
| Document ou norme | Contenu principal | Obligation légale |
|---|---|---|
| Document d’entrée en relation | Statut, rémunération, liens commerciaux du conseiller | Oui, avant toute relation |
| Rapport d’adéquation | Cohérence conseil / profil client | Oui, à chaque recommandation |
| DIC PRIIPS | Coûts, risques, scénarios de performance | Oui, pour chaque produit |
| Directive MIF II | Transparence des frais et rétrocessions | Oui, relevé annuel obligatoire |
| Inscription ORIAS | Qualification et habilitation du conseiller | Oui, vérifiable en ligne |
L’ORIAS et les certifications professionnelles
La vérification ORIAS est le socle minimal pour s’assurer qu’un conseiller est habilité à exercer. Le registre ORIAS est public et consultable gratuitement. Une ancienneté minimale de cinq ans et des certifications professionnelles reconnues renforcent cette garantie de base.
Comment identifier un conseiller vraiment transparent ?
Tous les conseillers ne se valent pas sur le plan de la transparence. Quelques critères concrets permettent de faire la différence entre un professionnel rigoureux et un commercial déguisé en conseiller.
Un conseiller indépendant, non lié par des contrats exclusifs avec des producteurs, sélectionne les produits sur la base du rapport performance/risque réel. Cette indépendance de structure est la garantie la plus solide contre les conflits d’intérêts. Elle ne se décrète pas. Elle se vérifie dans les documents remis.
Les critères à contrôler avant de confier votre patrimoine :
- Inscription ORIAS active : vérifiez le numéro sur le registre public avant tout rendez-vous
- Lettre de mission formelle : ce document formalise les objectifs, la méthode et la rémunération du conseiller
- Distinction claire honoraires / commissions / rétrocessions : un conseiller transparent les présente séparément et les explique
- Ancienneté du cabinet : cinq ans d’exercice minimum est un repère de stabilité et de sérieux
- Reporting régulier et lisible : des comptes rendus clairs, au moins annuels, sont la marque d’une relation de confiance
- Adhésion à une association professionnelle reconnue : ANACOFI, CNCGP ou CGPC signalent un engagement déontologique
Conseil de pro: Demandez systématiquement la lettre de mission avant de signer quoi que ce soit. Ce document révèle immédiatement si le conseiller est prêt à jouer la transparence totale ou s’il préfère rester vague sur sa rémunération.
Pour choisir un conseiller en patrimoine aligné avec vos valeurs, l’éthique du conseil doit être aussi vérifiable que sa compétence technique.
Quel est l’impact de la transparence sur la performance et l’éthique ?
La transparence n’améliore pas seulement la relation client. Elle change concrètement les résultats financiers et la qualité des décisions.
L’effet financier direct des frais cachés
La maîtrise fine des frais grâce à la transparence sur toutes leurs composantes permet une optimisation fiscale et financière sur le moyen et long terme. Un investisseur qui comprend exactement ce qu’il paie peut négocier, comparer et arbitrer. Celui qui l’ignore subit.
“La différence principale entre un conseil patrimonial standard et un conseil réellement transparent réside dans l’indépendance et la clarté des modes de rémunération, facteurs déterminants pour éviter les biais.”
Transparence, IA et décisions explicables
Les algorithmes de gestion pilotée gagnent du terrain dans les portefeuilles. La transparence des décisions algorithmiques devient une exigence croissante. Un bon gestionnaire explique pourquoi un algorithme a arbitré dans un sens donné, pas seulement quel résultat il a produit. Cette explicabilité est particulièrement attendue dans les portefeuilles éthiques et les fonds ISR.
| Approche | Transparence des frais | Explicabilité des décisions | Alignement éthique |
|---|---|---|---|
| Conseil standard | Partielle | Faible | Variable |
| Conseil indépendant transparent | Totale | Élevée | Structurée |
| Gestion pilotée avec IA expliquée | Totale | Élevée | Possible selon mandat |
Les SICAV et OPCVM éthiques illustrent bien cette évolution : les meilleurs fonds publient désormais des rapports détaillés sur leurs critères de sélection et leurs exclusions sectorielles. La transparence y est un argument de différenciation, pas une contrainte subie.
La confiance comme actif patrimonial
La transparence construit une relation durable entre l’investisseur et son conseiller. Cette durabilité a une valeur économique réelle. Un client qui comprend les décisions prises pour son compte reste investi dans les périodes difficiles. Il ne vend pas au mauvais moment par peur ou par méfiance. La confiance et transparence combinées forment ce que certains experts appellent la “trustparency”, un concept qui allie confiance et clarté pour réduire les conflits d’intérêts et aligner le conseil sur les intérêts du client.
Points clés
La transparence en gestion de patrimoine est la condition première d’une performance durable et d’une relation de conseil sans conflit d’intérêts.
| Point | Détails |
|---|---|
| Documents obligatoires | Exigez toujours le document d’entrée en relation, le rapport d’adéquation et le DIC PRIIPS. |
| Impact des frais cachés | Des frais non communiqués peuvent coûter 14 000 € la première année sur 300 000 € investis. |
| Vérification ORIAS | Contrôlez l’inscription ORIAS du conseiller avant tout engagement, via le registre public gratuit. |
| Lettre de mission | Ce document formel protège l’investisseur en fixant objectifs, méthode et rémunération par écrit. |
| Directive MIF II | Elle impose depuis son entrée en vigueur la divulgation séparée des honoraires, commissions et rétrocessions. |
Ce que quinze ans d’observation m’ont appris sur la transparence patrimoniale
La transparence est le seul critère que je n’ai jamais vu surestimé dans une relation de gestion de patrimoine. Chaque fois qu’un investisseur m’a décrit une mauvaise expérience avec un conseiller, la cause profonde était la même : une information incomplète sur les frais ou sur les motivations derrière une recommandation.
Ce qui me frappe le plus, c’est que les investisseurs les plus avertis ne sont pas ceux qui posent le plus de questions techniques sur les produits. Ce sont ceux qui demandent d’abord : “Comment êtes-vous rémunéré ?” Cette question simple révèle plus sur la qualité d’un conseil que n’importe quel tableau de performance passée.
L’erreur classique que j’observe chez les particuliers est de confondre la complexité d’un produit avec la qualité du conseil. Un conseiller transparent n’a pas besoin de produits opaques pour justifier ses honoraires. Il explique simplement ce qu’il fait et pourquoi. La complexité artificielle est souvent le signe d’un manque de transparence, pas d’une expertise supérieure.
Avec l’essor des outils numériques et de l’IA dans la gestion pilotée, la question de l’explicabilité des algorithmes va devenir centrale. Les investisseurs devront bientôt exiger non seulement la transparence sur les frais, mais aussi sur les critères qui guident les décisions automatisées. C’est une évolution saine. Elle pousse les gestionnaires à rester responsables de chaque arbitrage, même quand une machine l’exécute.
La gestion patrimoniale transparente de Financieresaintmatthieu
Financieresaintmatthieu gère plus de 150 millions d’euros de patrimoine avec un engagement explicite sur la clarté des frais, l’indépendance du conseil et l’alignement éthique de chaque recommandation.

Le cabinet remet systématiquement les trois documents réglementaires obligatoires et détaille chaque composante de sa rémunération avant toute relation. Son équipe certifiée travaille sans contrats exclusifs avec des producteurs de produits financiers, ce qui garantit une sélection fondée sur les intérêts du client. Financieresaintmatthieu reverse également 5 % de son chiffre d’affaires à des projets caritatifs, une preuve concrète de ses engagements. Pour une gestion de patrimoine fondée sur la clarté et les valeurs, consultez les services de gestion patrimoniale du cabinet.
Questions fréquentes
Qu’est-ce que la transparence en gestion de patrimoine ?
La transparence en gestion de patrimoine désigne la communication claire et complète des frais, des modes de rémunération et des stratégies d’investissement. Elle garantit que le conseil reçu est aligné sur les intérêts du client, pas sur ceux du conseiller.
Quels documents garantissent la transparence d’un conseiller ?
Trois documents sont obligatoires : le document d’entrée en relation, le rapport d’adéquation et le DIC PRIIPS. La directive MIF II impose en outre un relevé annuel détaillant séparément honoraires, commissions et rétrocessions.
Comment vérifier qu’un conseiller en patrimoine est fiable ?
Contrôlez son inscription sur le registre ORIAS, demandez une lettre de mission formelle et vérifiez qu’il distingue clairement ses honoraires de ses éventuelles commissions. Une ancienneté de cinq ans minimum est un repère de sérieux supplémentaire.
Quel est l’impact financier d’un manque de transparence ?
Les frais cachés peuvent atteindre 14 000 € la première année pour un investissement de 300 000 €. Sur vingt ans, une réduction de 2 % par an des frais peut représenter 300 000 € de gains supplémentaires pour l’investisseur.
La transparence s’applique-t-elle aussi aux décisions prises par algorithmes ?
Oui. L’explicabilité des décisions d’investissement prises par des algorithmes est une exigence croissante, notamment pour les portefeuilles éthiques et les fonds ISR. Un bon gestionnaire explique le raisonnement derrière chaque arbitrage automatisé, pas seulement son résultat.
Recommandation





























































