


30 % de décote en 10 ans : SCPI en nue propriété pour la retraite

Acheter des parts de SCPI en nue-propriété permet d’acquérir de l’immobilier à prix décoté et d’être neutre fiscalement pendant toute la durée du démembrement. Concrètement, vous payez moins cher qu’en pleine propriété, vous ne touchez aucun revenu locatif, mais vous n’êtes pas non plus imposé dessus. À l’échéance, vous récupérez la pleine propriété des parts sans formalité ni fiscalité supplémentaire, ce qui en fait un outil particulièrement adapté à ceux qui préparent leur retraite ou cherchent à alléger leur assiette IFI.
En bref:
- La décote sur les parts de SCPI en nue-propriété varie généralement entre 30 % pour un démembrement de 10 ans et peut atteindre 50 % pour 15 ans ou plus, influençant directement la rentabilité à terme.
- La stratégie est avantageuse principalement pour les investisseurs préparant leur retraite ou souhaitant réduire leur patrimoine taxable à l’IFI, en évitant la fiscalité pendant la durée du démembrement.
- La liquidité du marché secondaire des parts démembrées est limitée, rendant une revente précocement difficile et pouvant entraîner une décote supplémentaire.
- La valeur des parts de SCPI suit le cycle immobilier, et une baisse du marché immobilier peut impacter la valeur de reconstitution au moment de la reconstitution.
- La synchronisation avec un évènement personnel (fin d’un crédit, départ en retraite, changement de tranche d’imposition) est essentielle pour optimiser les bénéfices du démembrement en nue-propriété.
Table des matières
- Comment fonctionne le démembrement d’une SCPI en nue-propriété ?
- Quels sont les avantages fiscaux de la nue-propriété en SCPI ?
- Quels sont les risques et inconvénients d’un investissement en nue-propriété ?
- Quelle décote attendre selon la durée du démembrement ?
- Simulation chiffrée : 50 000 € en pleine propriété ou en nue-propriété ?
- Comment choisir une SCPI en nue-propriété adaptée à votre profil ?
- Que devez-vous déclarer pendant et après le démembrement ?
- Faut-il vraiment se faire accompagner pour ce type d’opération ?
- Ce que l’on oublie trop souvent de dire sur la nue-propriété
- Envie d’y voir plus clair sur votre propre stratégie SCPI ?
- Sources
- Questions fréquentes
Comment fonctionne le démembrement d’une SCPI en nue-propriété ?
Le démembrement de propriété sépare deux droits distincts sur un même bien : l’usufruit, qui donne droit aux revenus, et la nue-propriété, qui donne droit au capital. Cette séparation, encadrée par le Code civil, s’applique aussi bien à un appartement qu’à des parts de SCPI. Quand vous investissez en nue-propriété, vous achetez le droit de devenir plein propriétaire des parts à une date fixée à l’avance, généralement entre 5 et 15 ans.
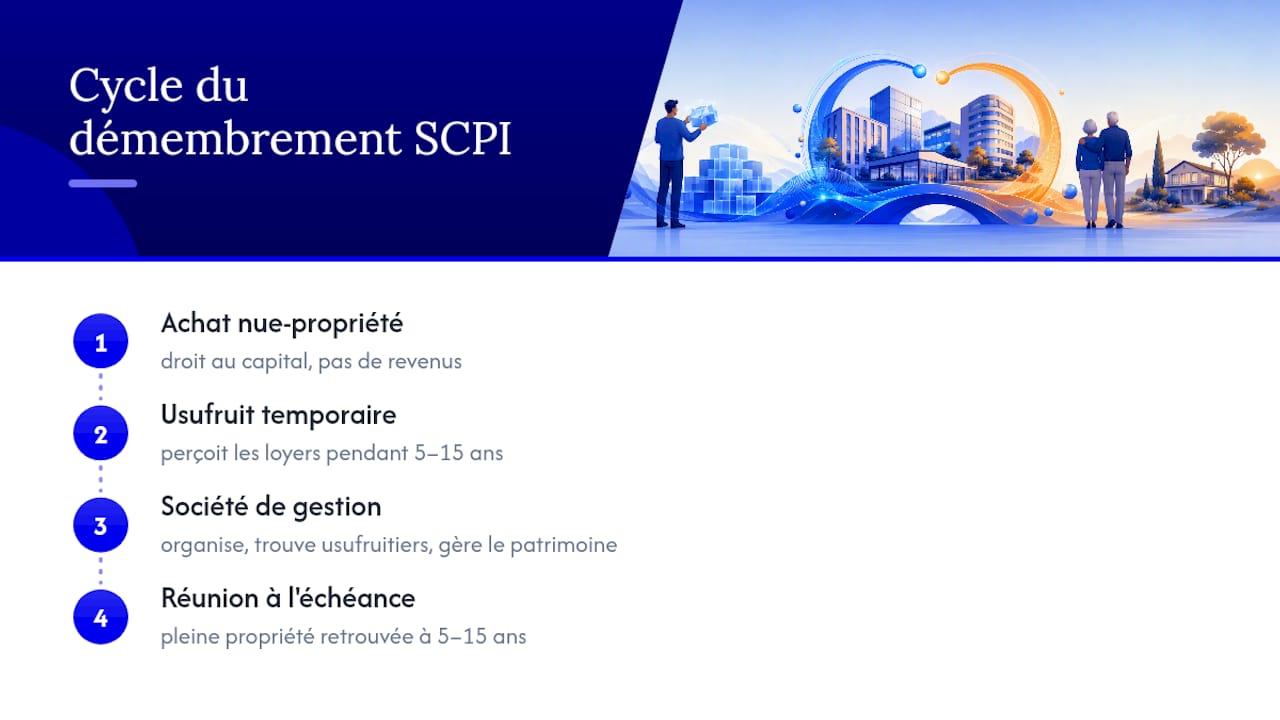
Dans ce schéma, un autre investisseur ou, plus souvent, un bailleur institutionnel (compagnie d’assurance, entreprise cherchant à placer sa trésorerie) achète l’usufruit temporaire. C’est lui qui perçoit les loyers pendant toute la durée du démembrement. La société de gestion de la SCPI joue un rôle central : elle organise cette double souscription, trouve les usufruitiers, gère le patrimoine immobilier et fixe les clés de répartition entre les deux parts.
Pour vous, nu-propriétaire, les conséquences sont simples à comprendre. Vous ne recevez aucun revenu pendant la période choisie, mais vous n’avez rien à déclarer non plus au titre de l’impôt sur le revenu ou des prélèvements sociaux sur ces parts. Votre capital travaille en silence, sans générer de fiscalité annuelle.
Avant de signer, trois documents méritent une lecture attentive : la note d’information de la SCPI, le bulletin de souscription et la convention de démembrement elle-même, qui précise la durée exacte, la clé de répartition et les modalités de reconstitution. L’AMF recommande d’ailleurs de toujours vérifier les rapports trimestriels de la société de gestion avant de s’engager, notamment pour juger de sa transparence sur la vacance locative et la politique de distribution.
Quels sont les avantages fiscaux de la nue-propriété en SCPI ?
L’avantage numéro un, c’est la décote à l’achat. Avec la même enveloppe, vous acquérez donc davantage de parts, ce qui démultiplie votre capital final au moment de la reconstitution.
Le deuxième avantage tient à la neutralité fiscale pendant toute la période. N’ayant aucun revenu locatif, vous n’êtes pas imposé sur ces parts au titre de l’impôt sur le revenu ni des prélèvements sociaux. Mieux encore : les parts démembrées sont exclues de votre assiette taxable à l’IFI pendant la durée du démembrement, c’est l’usufruitier qui doit les déclarer en pleine valeur. Pour un contribuable déjà redevable de l’impôt sur la fortune immobilière, cet effet peut représenter une économie annuelle substantielle, cumulée sur toute la durée de l’opération.
Cette stratégie prend tout son sens pour trois profils. D’abord l’investisseur avec une tranche marginale d’imposition élevée, qui préfère différer la perception de revenus vers une période où sa TMI sera plus basse, typiquement au moment de la retraite. Ensuite l’assujetti IFI qui cherche à réduire son patrimoine taxable sans pour autant vendre ses actifs. Enfin celui qui prépare un complément de revenu à horizon fixe, en calant la durée du démembrement sur la date de son départ en retraite. À l’inverse, cette stratégie s’adresse mal à quelqu’un qui a besoin de revenus complémentaires immédiats.
Quels sont les risques et inconvénients d’un investissement en nue-propriété ?
Le principal inconvénient découle directement de l’avantage fiscal : aucun revenu ne tombe pendant toute la durée du démembrement. Il faut donc disposer d’une trésorerie de précaution suffisante ailleurs, car ce placement n’apporte aucun complément de revenu avant son terme.
La liquidité pose un second problème. Le marché secondaire des parts démembrées reste bien plus étroit que celui des parts en pleine propriété, et revendre avant l’échéance peut s’avérer long, voire se faire à un prix décoté supplémentaire. Les guides spécialisés recommandent d’ailleurs de ne s’engager que sur un horizon d’au moins dix ans, précisément parce que sortir avant terme abîme la rentabilité de l’opération.
Le risque en capital n’a pas disparu non plus. La valeur des parts de SCPI suit les cycles de l’immobilier d’entreprise, et un secteur comme les bureaux ou les commerces peut traverser des phases de baisse qui affectent la valeur de reconstitution. Vérifiez toujours ce point avant de comparer deux offres entre elles.
Quelle décote attendre selon la durée du démembrement ?
La décote appliquée sur une SCPI en nue-propriété dépend presque entièrement de la durée choisie : plus l’usufruit temporaire est long, plus la décote est forte, puisque l’usufruitier perçoit des revenus pendant plus longtemps.
| Durée du démembrement | Décote indicative sur la nue-propriété | Ce que cela signifie concrètement |
|---|---|---|
| 5 ans | décote typique sur une période courte | Entrée à prix légèrement réduit, reconstitution rapide |
| 10 ans | décote moyenne, couramment choisie pour préparation retraite | Compromis courant, souvent calé sur un horizon retraite |
| 15 ans et plus | décote élevée, adaptée aux horizons longs | Décote maximale, adaptée aux horizons longs |
Ces fourchettes, observées par Centrale des SCPI, restent indicatives : chaque société de gestion publie sa propre clé de répartition, qui varie selon la SCPI, la disponibilité d’usufruitiers institutionnels au moment de l’émission et la politique de distribution du fonds. Deux SCPI comparables peuvent afficher des décotes différentes de plusieurs points pour une durée identique.
Le rendement implicite d’une opération se calcule simplement : c’est l’écart entre le prix payé en nue-propriété et la valeur de la part en pleine propriété à l’échéance, ramené en taux annualisé sur la durée. Pour vérifier une clé de répartition avant de signer, le Service-public donne un ordre de grandeur utile, même s’il repose sur un barème fiscal légal distinct de celui négocié entre les sociétés de gestion et leurs usufruitiers.
Conseil de pro : *demandez toujours à la société de gestion si la décote annoncée est nette des frais de souscription.
Simulation chiffrée : 50 000 € en pleine propriété ou en nue-propriété ?
Prenons un cas concret pour comparer les deux options avec les mêmes 50 000 €.
- En pleine propriété : 50 000 € achètent 50 parts. Avec un taux de distribution de 4,5 %, cela génère environ 2 250 € de revenus bruts la première année, revenus soumis à l’impôt sur le revenu et aux prélèvements sociaux selon votre tranche.
- En nue-propriété : avec la même décote de 30 %, une part à 1 000 € en pleine propriété s’achète 700 € en nue-propriété. Les 50 000 € permettent d’acquérir environ 71 parts, contre 50 en pleine propriété.
- À l’échéance (10 ans) : si la valeur de la part reste stable, vos 71 parts valent alors 71 000 € en pleine propriété, contre 50 000 € investis au départ, sans qu’aucun impôt sur le revenu n’ait été payé sur cette période.
Les scénarios de sensibilité changent la donne. Si la valeur des parts progresse légèrement sur dix ans, le patrimoine reconstitué augmente. À l’inverse, une baisse modérée peut réduire ce montant, qui reste cependant lié à la valeur d’achat initiale. Des analyses de marché récentes situent le rendement implicite annualisé de ce type d’opération entre 3,5 % et 4,5 % selon les hypothèses retenues, un ordre de grandeur cohérent avec cet exemple.
Cette mécanique favorise clairement l’investisseur qui n’a pas besoin de revenus immédiats et qui peut caler l’échéance sur un événement précis : un départ en retraite, une baisse anticipée de sa tranche d’imposition, ou la fin d’un crédit en cours.
Comment choisir une SCPI en nue-propriété adaptée à votre profil ?
Toutes les SCPI démembrées ne se valent pas. Avant de souscrire, quelques critères permettent d’écarter rapidement les offres peu solides :
- La capitalisation de la SCPI : une taille importante donne généralement plus de résilience face aux cycles immobiliers et plus de facilité à faire tourner les usufruitiers.
- Le taux d’occupation financier, qui mesure la part des loyers effectivement perçus par rapport au potentiel maximal : un taux élevé traduit une gestion locative solide.
- La diversification sectorielle et géographique du patrimoine, entre bureaux, commerces, logistique et santé, pour limiter l’exposition à un seul cycle.
- L’historique de revalorisation de la part sur les dix dernières années, qui donne une idée de la trajectoire probable à l’échéance.
- L’ancienneté de la société de gestion et sa politique de distribution aux associés en pleine propriété.
Vérifiez aussi que la décote proposée soit bien nette de frais, et que la durée du démembrement corresponde réellement à votre calendrier personnel : viser une reconstitution l’année de votre départ en retraite a plus de sens qu’une échéance choisie au hasard.
Conseil de pro : interrogez systématiquement la société de gestion sur la disponibilité d’usufruitiers pour la durée que vous envisagez. Certaines SCPI n’ouvrent le démembrement que sur des durées précises faute de demande institutionnelle suffisante.
Pour approfondir les critères de sélection au delà du seul aspect fiscal, notre article sur comment choisir une SCPI éthique détaille les points de vigilance propres à une gestion alignée sur des valeurs précises.
Que devez-vous déclarer pendant et après le démembrement ?
Pendant la durée du démembrement, votre situation fiscale reste simple : aucune déclaration de revenus fonciers, aucun prélèvement social sur ces parts, et une exclusion complète de l’assiette IFI. C’est l’usufruitier qui supporte la fiscalité courante et déclare la valeur en pleine propriété à l’IFI.
À la reconstitution, les règles changent :
- Les parts réintègrent votre patrimoine imposable à l’IFI dès l’année où vous redevenez plein propriétaire.
- Si vous revendez après reconstitution, la plus-value se calcule sur la base du prix d’acquisition initial en nue-propriété, ce qui peut générer une plus-value taxable plus importante qu’en pleine propriété directe.
- Des cas particuliers existent, notamment le démembrement organisé entre proches dans un cadre successoral, ou via un contrat d’assurance-vie, qui obéissent à des règles spécifiques du Code civil.
Pour vérifier vos démarches précises, le site service-public.fr et l’AMF restent les références officielles à consulter avant toute opération d’ampleur.
Faut-il vraiment se faire accompagner pour ce type d’opération ?
Monter une opération de nue-propriété qui tienne vraiment la route demande de croiser plusieurs paramètres : votre horizon de retraite, votre exposition actuelle à l’IFI, votre tranche marginale d’imposition prévisible dans dix ans, et la qualité réelle de la SCPI visée. Un audit patrimonial permet d’éviter les erreurs de calendrier IFI et la sur-immobilisation de trésorerie, deux pièges fréquents chez les investisseurs qui montent ce type d’opération seuls.
Financieresaintmatthieu gère plus de 150 millions d’euros de patrimoine pour des clients qui cherchent une approche éthique et transparente, avec 5 % du chiffre d’affaires du cabinet reversé à des projets caritatifs. Cette double exigence, rigueur patrimoniale et cohérence avec des valeurs chrétiennes, structure chaque diagnostic proposé.
Un accompagnement devient particulièrement utile dès que votre situation se complique : approche du seuil IFI, succession à préparer, ou volonté de sélectionner des SCPI dont le patrimoine immobilier respecte des critères éthiques précis plutôt que le seul critère de rendement affiché.
Ce que l’on oublie trop souvent de dire sur la nue-propriété
La plupart des articles sur la nue-propriété en SCPI vendent la décote comme une évidence, presque un cadeau. C’est une erreur d’angle. La vraie question n’est pas « combien je gagne à l’achat », mais « est-ce que la date de reconstitution tombe au bon moment de ma vie fiscale ». Un démembrement réussi, c’est un démembrement calé sur un événement précis : la fin d’un crédit, un changement de tranche d’imposition, un départ en retraite. Sans cette synchronisation, la décote reste un chiffre théorique qui ne se traduit pas forcément par un vrai gain patrimonial.
L’autre angle mort, c’est la liquidité. On la présente souvent comme un simple inconvénient technique, alors qu’elle devrait peser autant que la fiscalité dans la décision. Un investisseur qui ignore cette contrainte et place une part trop importante de son épargne disponible dans du démembré prend un risque qu’aucune décote ne compense vraiment.
Ma conviction, après avoir observé ce marché : la nue-propriété fonctionne remarquablement bien comme brique complémentaire dans une stratégie de retraite pensée sur quinze ou vingt ans, jamais comme placement isolé décidé sur un coup de tête.
Envie d’y voir plus clair sur votre propre stratégie SCPI ?
La nue-propriété n’a de sens que calée sur votre calendrier personnel, votre situation IFI et votre horizon de retraite réel, pas sur une décote affichée en gras sur une brochure commerciale. C’est précisément là qu’un diagnostic patrimonial fait la différence : il croise votre TMI actuelle et projetée, votre exposition IFI, et la qualité réelle des SCPI envisagées avant tout engagement.

Financieresaintmatthieu propose un audit patrimonial complet, une simulation personnalisée intégrant vos propres hypothèses de durée et de décote, ainsi qu’un accompagnement juridique et fiscal pour sécuriser la convention de démembrement. Découvrez le détail de ces prestations sur la page nos services du cabinet, ou demandez directement une simulation personnalisée pour évaluer si une SCPI en nue-propriété correspond réellement à votre horizon patrimonial.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Legifrance — articles du Code civil sur le démembrement
- Service-public — simulateur barème fiscal usufruit
- Centrale des SCPI — 10 critères pour bien choisir (démembrement)
Questions fréquentes
Quelle est la meilleure SCPI en nue-propriété ?
Il n’existe pas de meilleure SCPI universelle : le choix dépend de la capitalisation du fonds, de son taux d’occupation financier, de sa diversification sectorielle et de la décote nette de frais proposée pour la durée qui correspond à votre calendrier de retraite.
Quels sont les inconvénients de la nue-propriété ?
Les principaux inconvénients sont l’absence totale de revenus pendant toute la durée du démembrement, une liquidité réduite en cas de revente anticipée, et une sensibilité aux cycles de l’immobilier d’entreprise qui peut affecter la valeur de reconstitution.
Peut-on sortir avant l’échéance d’un démembrement de SCPI ?
Une sortie anticipée reste possible mais se fait sur un marché secondaire étroit, souvent avec une décote de revente supplémentaire, ce qui pénalise la rentabilité de l’opération. Un accompagnement personnalisé par Financieresaintmatthieu permet d’anticiper ce risque avant même la souscription.
Recommandations





























































