


Transfert PER : comment regrouper et optimiser votre retraite

Oui, vous pouvez transférer vos anciens contrats retraite vers un plan d’épargne retraite : la loi PACTE encadre cette portabilité depuis 2019. Passé un certain délai de détention, l’opération est gratuite ; en deçà, les frais restent plafonnés selon le contrat d’origine. Le vrai point de vigilance n’est pas le coût mais le compartimentage, qui peut verrouiller une partie de votre épargne en rente si la ventilation des fonds n’est pas correctement tracée.
En bref:
- Le transfert d’un PER après plus de cinq ans de détention est gratuit, mais les contrats détenus moins longtemps peuvent entraîner des frais allant jusqu’à 5 %.
- La ventilation précise des fonds doit être systématiquement demandée, car une erreur peut verrouiller l’épargne en rente ou en compartiment « obligatoire ».
- Vérifiez que la diversité des supports proposés et les modalités de sortie correspondent à vos objectifs avant de changer de contrat.
- La démarche de transfert dure généralement entre deux et quatre mois, et il est conseillé de comparer les frais d’entrée et de gestion du nouveau contrat.
- La conservation de l’origine des fonds est essentielle, une attestation de ventilation par compartiment doit être obtenue pour éviter tout verrouillage ou mauvaise affectation des sommes.
Table des matières
- Pourquoi transférer son épargne vers un PER ?
- Quels contrats peuvent être transférés vers un PER ?
- Quels sont les frais de transfert d’un PER selon la loi ?
- Comment procéder concrètement pour un transfert PER ?
- Quels sont les risques liés au compartimentage du PER ?
- Que vérifier avant de transférer son PER ?
- Perspective experte : ce qui compte vraiment dans un transfert de PER
- Le transfert de PER comme étape d’un projet de vie
- Faire accompagner votre transfert de PER par La Financière Saint Matthieu
- Sources
- Questions fréquentes
Pourquoi transférer son épargne vers un PER ?
Regrouper plusieurs anciens contrats dans un seul PER simplifie d’abord le suivi. Vous arrêtez de jongler entre trois ou quatre relevés annuels, trois interlocuteurs et trois stratégies d’allocation qui ne parlent pas entre elles. Cette centralisation, voulue par la loi PACTE, ouvre aussi l’accès à des supports que les vieux contrats Article 83 ou PERP ignoraient souvent : ETF, SCPI, fonds thématiques.
Le transfert donne également accès à des règles de sortie plus souples qu’à l’origine.
- Déblocage possible du capital pour l’achat de la résidence principale, une option absente de nombreux anciens contrats.
- Choix entre sortie en capital, en rente, ou un mélange des deux à la retraite.
- Cas de déblocage anticipé élargis (invalidité, surendettement, fin de droits au chômage).
Le transfert prend tout son sens quand votre horizon est à moyen ou long terme et que vos anciens contrats stagnent sur des fonds en euros peu rémunérateurs. À l’inverse, s’il reste peu de temps avant la retraite, l’intérêt peut s’amenuiser face aux frais éventuels.
Quels contrats peuvent être transférés vers un PER ?
Le service public le confirme : tous les anciens produits d’épargne retraite sont transférables vers un PER individuel depuis le 1er octobre 2019, avec conservation des règles de sortie propres à chaque compartiment d’origine.
- PERP : transférable sans condition particulière, versé dans le compartiment individuel du nouveau PER.
- Madelin : même logique, avec maintien des règles de sortie du contrat initial pour la part transférée.
- Article 83 : transférable, mais généralement seulement après la rupture du contrat de travail avec l’employeur ayant ouvert le contrat.
- PERCO : transférable vers un PER collectif ou individuel selon la situation professionnelle.
- Préfon, Corem, CRH : régimes de retraite complémentaire éligibles au transfert vers un PER.
Le cas de l’assurance-vie mérite un détour, car on confond souvent transfert et rachat. Vous ne « transférez » pas une assurance-vie vers un PER : vous la rachetez, ce qui déclenche une fiscalité sur les plus-values, puis vous réinvestissez le capital net dans le PER. Pour les plans d’épargne salariale (PEE, PEI, PERCO), le service public précise que le transfert n’est autorisé que dans des cas définis par la loi, notamment lors d’un changement d’entreprise.
Quels sont les frais de transfert d’un PER selon la loi ?
Le principe légal est simple à retenir : au delà de cinq ans de détention, le transfert d’un PER vers un autre PER est gratuit. Avant ce seuil, les frais sont plafonnés à un faible pourcentage de l’encours pour un transfert PER vers PER.
Pour les anciens contrats hors PER (PERP, Madelin), des frais peuvent être applicables si la détention est courte, selon les règles rappelées par le service public. Vérifiez donc la date d’ouverture réelle de votre contrat avant d’entamer la démarche : une erreur de calcul sur l’ancienneté coûte parfois plusieurs centaines d’euros.
Le transfert entre deux PER après cinq ans de détention ne coûte rien. C’est le seuil à connaître avant toute demande.
Côté délais, la loi encadre aussi le calendrier : deux mois pour un PER individuel, trois mois pour un PER collectif, avec un délai maximal de réalisation fixé à quatre mois. En cas de blocage persistant au delà de ce terme, le médiateur de l’AMF peut être saisi.
- Vérifiez les frais d’entrée du nouveau contrat avant de signer, ils annulent parfois l’économie faite sur le transfert.
- Contrôlez si les frais de gestion de l’ancien contrat sont remboursés ou perdus.
- Demandez une simulation chiffrée intégrant les frais de versement du nouvel établissement.
Comment procéder concrètement pour un transfert PER ?
La démarche suit un enchaînement précis, que Boursorama détaille dans son guide pratique.
- Choisissez et souscrivez le nouveau PER en comparant les supports disponibles et la grille de frais, pas seulement le taux d’entrée.
- Réunissez les pièces nécessaires : relevé du contrat d’origine, pièce d’identité, et le formulaire de demande de transfert signé.
- Envoyez la demande via l’espace en ligne du nouvel établissement ou par lettre recommandée ; c’est lui qui se charge de relayer la demande auprès de l’ancien assureur.
- Patientez pendant la période de vérification : le service public confirme un délai de deux mois pour un PER individuel, trois pour un PER collectif, et un maximum de quatre mois pour la clôture effective.
- Vérifiez le versement final et exigez une attestation de ventilation par compartiment détaillant précisément l’origine de chaque somme transférée.
Vous disposez également d’un droit de renonciation après la signature du nouveau contrat, dans le délai légal prévu par l’établissement. Ne le laissez pas filer sans relire les conditions générales.
Quels sont les risques liés au compartimentage du PER ?
Le PER fonctionne avec trois compartiments distincts (versements volontaires, épargne salariale, versements obligatoires), et chacun conserve ses propres règles de sortie. Le risque principal survient quand l’assureur receveur ne parvient pas à identifier l’origine exacte des fonds transférés : par prudence, il peut alors ventiler la somme vers le compartiment « obligatoire », ce qui verrouille l’accès en capital et impose une sortie en rente à la retraite.
Ce risque touche aussi les garanties attachées à l’ancien contrat : certaines formules Article 83 ou Madelin comportaient des rentes garanties ou des options décès qui ne se transfèrent pas automatiquement. Recensez-les avant de signer.
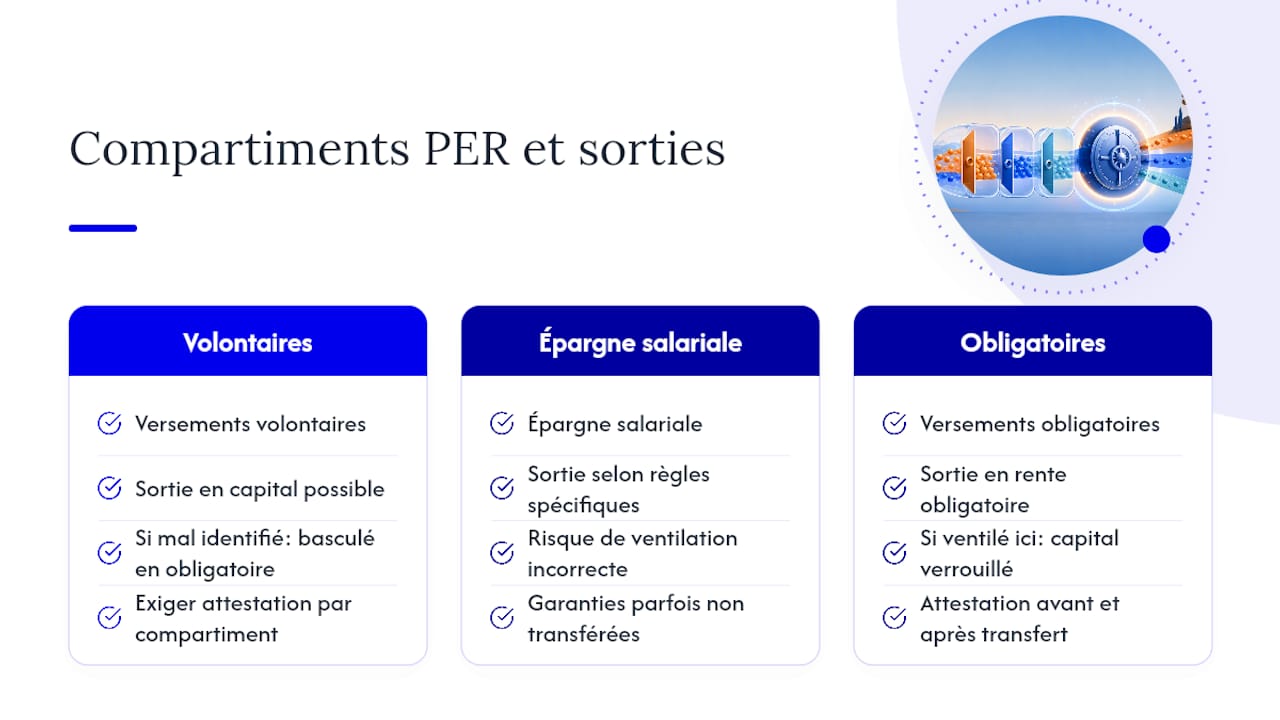
Conseil de pro : Exigez systématiquement une attestation de ventilation par compartiment auprès du nouvel assureur, avant et après le transfert. C’est le seul document qui prouve, noir sur blanc, que vos sommes conservent leur régime de sortie d’origine.
En cas d’anomalie constatée sur cette ventilation, ou de délai anormalement long, le médiateur de l’AMF reste le recours de référence avant toute action judiciaire.
Que vérifier avant de transférer son PER ?
Un transfert ne se décide pas uniquement sur la promesse de frais réduits. Les conseillers financiers rappellent qu’un contrat moins cher mais dépourvu de supports pertinents peut, sur quinze ans, rapporter moins qu’un contrat plus onéreux mais mieux investi.
- Calculez l’impact des frais totaux (entrée, gestion, arbitrage) sur le rendement cumulé, pas seulement sur l’année en cours.
- Examinez la diversité réelle des supports proposés : fonds en euros, trackers, SCPI, gestion pilotée ou gestion libre.
- Contrôlez les modalités de sortie disponibles, notamment le déblocage pour la résidence principale et les éventuelles garanties décès.
- Confrontez ces critères à votre horizon et à vos objectifs personnels ; un conseil personnalisé sur le fonctionnement du PER aide souvent à trancher entre deux offres proches.
Perspective experte : ce qui compte vraiment dans un transfert de PER
L’expérience de La Financière Saint Matthieu sur ce type de dossier montre que le choix des supports pèse autant que le montant des frais. Aligner l’allocation avec les valeurs du client, notamment via des fonds responsables, transforme un simple arbitrage administratif en décision patrimoniale cohérente, un principe détaillé dans notre article sur le PER au regard des valeurs chrétiennes.
Exiger l’attestation de ventilation par compartiment n’est pas une formalité optionnelle : c’est la seule garantie que les fonds transférés gardent leur régime de sortie initial. Sans cette traçabilité, un épargnant peut découvrir, dix ans plus tard, que sa marge de manœuvre s’est réduite sans qu’il l’ait décidé.
Solliciter un conseil devient pertinent dès que plusieurs compartiments coexistent ou qu’une transmission est envisagée à moyen terme, car les arbitrages fiscaux se jouent souvent en amont, pas au moment du départ à la retraite.
Le transfert de PER comme étape d’un projet de vie
Un transfert de PER n’est jamais qu’une opération administrative isolée. Il s’inscrit souvent dans un projet plus large : préparer l’achat d’une résidence principale, organiser une transmission, ou simplement reprendre la main sur une épargne dispersée depuis vingt ans entre plusieurs employeurs.
Nous avons vu des situations où le conseil change réellement la trajectoire : un versement obligatoire mal identifié qui aurait bloqué un capital en rente, ou un contrat Madelin dont les garanties décès méritaient d’être conservées plutôt que transférées à l’aveugle. Ces détails se règlent avant la signature, pas après. Considérez le transfert comme une pièce d’un ensemble, au même titre que les questions de transmission traitées entre assurance-vie et PER, et non comme une case à cocher isolément.
Faire accompagner votre transfert de PER par La Financière Saint Matthieu
Un transfert bien mené repose sur deux choses : la lecture fine des compartiments et l’alignement des supports avec vos objectifs réels, pas seulement avec le taux de frais affiché. C’est exactement le terrain sur lequel La Financière Saint Matthieu intervient depuis la gestion de plus de 150 millions d’euros de patrimoine, avec une approche qui vérifie systématiquement la ventilation des fonds avant de valider une opération.

Si vous envisagez de regrouper vos anciens contrats ou de préparer un achat immobilier grâce à votre épargne retraite, prenez rendez-vous avec La Financière Saint Matthieu pour un point complet sur votre situation.
Sources
- Questions-réponses : le nouveau PER pour les épargnants | Direction générale du Trésor
- Comment transférer votre PER? - Boursorama
Questions fréquentes
Est-il possible de transférer un PER vers un autre établissement ?
Oui, la loi PACTE autorise le transfert d’un PER vers un autre PER, ainsi que le transfert de la plupart des anciens contrats retraite (PERP, Madelin, Article 83, PERCO) vers un PER unique.
Comment transférer mon PER vers une autre banque ou assureur ?
Vous souscrivez le nouveau PER, transmettez une demande signée avec vos justificatifs, et c’est le nouvel établissement qui se charge de relayer la demande auprès de l’ancien organisme.
Quels sont les frais de transfert d’un PER ?
Le transfert entre deux PER est gratuit au delà de cinq ans de détention, sinon plafonné à 1 % ; pour les anciens contrats comme le PERP ou le Madelin détenus moins longtemps, le plafond peut atteindre 5 %.
Quel est le délai de transfert pour un PER ?
Le délai réglementaire est de plusieurs mois pour un PER individuel ou collectif, avec un délai maximal de réalisation fixé, au-delà duquel le médiateur de l’AMF peut être saisi.
Recommandation




























































