


Groupement forestier ifi : les conditions pour bénéficier de l'exonération à 75 %

Oui : sous conditions, les parts de groupement forestier bénéficient d’une exonération partielle d’IFI à hauteur de 75 % de leur valeur vénale. Cet avantage suppose des apports en nature dans le groupement, une durée de détention suffisante, un engagement de gestion durable et un certificat délivré par les services de l’État. Sans ces éléments réunis au moment de la déclaration, l’exonération peut être refusée ou remise en cause.
En bref:
- Les parts de groupement forestier bénéficiant d’une exonération partielle d’IFI à 75 % nécessitent des apports en nature, une gestion durable et un certificat valide pour être éligibles.
- La détention doit dépasser deux ans, et un engagement écrit avec un plan de gestion reconnu doit être renouvelé tous les dix ans pour maintenir l’avantage fiscal.
- Vérifier la nature des apports et l’historique des certificats est essentiel, notamment lors d’achat sur le marché secondaire, pour éviter une remise en cause ultérieure.
- La déclaration doit inclure un certificat administratif et une preuve de gestion durable, accompagnée de documents justificatifs, pour éviter tout rejet ou contrôle fiscal.
- Le cumul avec l’exonération de droits de mutation en cas de transmission est possible, sous réserve de maintenir la gestion durable et la conformité des apports.
Table des matières
- Quelles parts sont éligibles et quelle est la base légale ?
- Conditions pratiques pour bénéficier de l’exonération IFI
- Comment déclarer et documenter l’exonération dans la déclaration IFI
- Conséquences fiscales et patrimoniales : transmission, droits et cumul d’avantages
- Risques, contrôles et sanctions en cas de non-respect des engagements
- Cas pratiques et exemples chiffrés pour un foyer soumis à l’IFI
- Perspective de La Financière Saint Matthieu : accompagnement patrimonial et éthique
- Ce que les investisseurs sous-estiment dans les groupements forestiers
- Comment La Financière Saint Matthieu peut vous aider
- Sources
- Questions fréquentes
Quelles parts sont éligibles et quelle est la base légale ?
L’exonération partielle d’IFI applicable aux groupements forestiers trouve son fondement dans l’article 976 du code général des impôts, qui renvoie lui même aux conditions posées par le 3° du 1 de l’article 793 du même code. Ce mécanisme vise les bois, forêts et parts de groupements forestiers, à condition que le groupement respecte une gestion durable de son patrimoine boisé. La logique du législateur n’est pas de créer une niche fiscale gratuite : elle récompense un engagement de long terme envers l’entretien et le renouvellement des forêts françaises, comme le rappellent les dispositions relatives à la gestion forestière.
Toutes les parts de groupement ne se valent pas face à l’administration fiscale. La distinction entre apport en nature et apport en numéraire est centrale :
- Les parts représentatives d’apports en nature (bois et forêts effectivement apportés au groupement) ouvrent droit à l’exonération de 75 % lorsque les conditions de gestion durable sont respectées.
- Les parts souscrites en numéraire dans certains groupements forestiers d’investissement peuvent suivre un régime différent selon la nature réelle de l’actif détenu par la structure.
- Les sociétés d’épargne forestière et véhicules assimilés ne bénéficient pas automatiquement du même traitement : chaque cas doit être vérifié au regard de son objet social et de ses statuts.
La doctrine administrative publiée au BOFiP détaille ces modalités et sert de référence en cas de contrôle. Avant toute souscription, il convient de demander au gestionnaire du groupement la nature exacte des apports et la copie des documents de gestion en vigueur, car un flou sur ce point compromet l’ensemble de la stratégie d’optimisation.
Conditions pratiques pour bénéficier de l’exonération IFI
Trois familles de conditions doivent être réunies simultanément pour que l’exonération partielle s’applique réellement, et non seulement en théorie.
- La durée de détention. Les parts doivent en principe être détenues depuis plus de deux ans au 1er janvier de l’année d’imposition, sauf situations particulières liées à une transmission ou à une acquisition dans des conditions spécifiques prévues par la doctrine fiscale.
- L’engagement de gestion durable. Le groupement doit s’engager, pour une durée généralement fixée à trente ans, à appliquer un document de gestion reconnu : plan simple de gestion (PSG), règlement type de gestion (RTG) ou code des bonnes pratiques sylvicoles. Cet engagement conditionne l’intégralité de l’avantage et court avec les parts, ce qui signifie qu’il engage aussi les héritiers ou acquéreurs futurs.
- Le certificat administratif. Un certificat délivré par le directeur départemental des territoires atteste du respect de ces engagements. Selon la doctrine BOFiP applicable, ce document ne doit pas dater de plus de deux ans lors de la première déclaration, et doit ensuite être renouvelé tous les dix ans pour que l’exonération continue de s’appliquer.
Conseil de pro : demandez systématiquement au gérant du groupement la date d’émission du certificat en cours avant d’investir : un certificat proche de son expiration peut retarder l’application de l’avantage fiscal la première année.
Ces trois conditions ne sont pas de simples formalités administratives. L’engagement de gestion durable, en particulier, doit être formalisé sur papier libre par la personne responsable du groupement et joint à la première déclaration. Son absence peut empêcher l’application de l’exonération même lorsque le bien lui même est parfaitement éligible sur le fond. C’est souvent ce détail, plus que la nature des parts, qui fait la différence entre un dossier accepté et un dossier rejeté par l’administration.
Pour un investisseur qui achète des parts d’occasion sur le marché secondaire, la vigilance doit porter sur l’historique du groupement : un document de gestion expiré ou jamais renouvelé depuis plusieurs années signale un risque de remise en cause qui pèsera sur le nouvel acquéreur autant que sur le vendeur.
Comment déclarer et documenter l’exonération dans la déclaration IFI
La déclaration des parts de groupement forestier s’effectue dans le formulaire 2042-IFI, à la rubrique dédiée aux biens non bâtis et parts de groupements forestiers. La notice du formulaire précise le modèle d’acte à utiliser pour formaliser l’engagement de gestion durable ainsi que la case à cocher lors d’une première demande d’exonération partielle.
Plusieurs pièces doivent accompagner ou rester disponibles pour cette déclaration :
- Le certificat en cours de validité délivré par le directeur départemental des territoires.
- L’engagement de gestion durable rédigé sur papier libre par le responsable du groupement, lors de la première déclaration.
- Les bilans décennaux justifiant du respect du document de gestion, à produire lors des renouvellements ultérieurs.
- Tout document attestant l’origine et la date des apports en nature, particulièrement utile en cas de contrôle.
Certaines situations méritent une attention particulière. Lorsque les parts ont été reçues lors d’une augmentation de capital, la date de détention court à compter de la souscription des nouvelles parts, ce qui peut décaler l’application de l’exonération pour la fraction concernée. En cas de cession récente entre associés, l’acquéreur doit s’assurer que le certificat et l’engagement de gestion durable restent valides et transférables, faute de quoi il risque de perdre le bénéfice fiscal pour l’année en cours. Conserver une trace écrite de l’origine des apports, notamment lorsque le groupement a été constitué par regroupement de parcelles familiales, facilite grandement la justification auprès de l’administration en cas de demande de précisions.
Conséquences fiscales et patrimoniales : transmission, droits et cumul d’avantages
L’exonération partielle d’IFI n’épuise pas les avantages liés aux groupements forestiers. Un cumul est possible avec l’exonération partielle des droits de mutation à titre gratuit, également fixée à 75 % pour les parts représentatives d’apports en nature, sous réserve que les mêmes conditions de gestion durable soient respectées au moment de la transmission.
Ce cumul rend les groupements forestiers particulièrement pertinents dans une logique de transmission familiale, mais il comporte des points de vigilance réels :
- Le cumul IFI et DMTG suppose que l’engagement de gestion durable soit maintenu sans interruption, y compris après le décès du souscripteur initial.
- Un apport ultérieur de biens non conformes aux critères de gestion durable, ou une transformation de l’usage des parcelles, peut entraîner une remise en cause partielle de l’avantage, proportionnelle à la durée restante de l’engagement.
- Une location ou une exploitation qui s’écarte du document de gestion accepté (PSG, RTG ou code sylvicole) expose le groupement à un contrôle technique susceptible de remettre en cause l’exonération pour les héritiers.
Sur le plan patrimonial, anticiper la gestion post-transmission est aussi important que l’optimisation initiale. Les héritiers doivent savoir qu’ils héritent également de l’engagement de gestion durable et de ses obligations, pas seulement de la valeur des parts.
Risques, contrôles et sanctions en cas de non-respect des engagements
L’administration fiscale peut remettre en cause l’exonération pour plusieurs motifs précis, et la doctrine BOFiP détaille les mécanismes de contrôle applicables.
- L’absence d’engagement de gestion durable formalisé, ou son non renouvellement dans les délais, prive le groupement de l’avantage dès l’année concernée.
- Un groupement resté passif, sans exploitation réelle ni application effective du document de gestion, constitue un motif classique de redressement.
- Le non respect du plan simple de gestion, constaté par des procès verbaux d’ingénieurs des services des forêts, déclenche une procédure de remise en cause.
La remise en cause n’est pas nécessairement rétroactive sur l’ensemble de la période d’engagement : elle dépend de l’année et de la nature exacte du manquement identifié.
Conseil de pro : avant tout investissement, demandez la copie des statuts du groupement et du dernier document de gestion approuvé : un groupement qui ne peut produire ces pièces sans délai signale un risque de contrôle à venir.
Pour limiter ces risques, plusieurs vérifications préalables s’imposent : un audit des statuts du groupement, l’exigence d’un document de gestion durable à jour et valide, une clause de cession encadrée qui protège les futurs acquéreurs, et la conservation systématique des certificats reçus au fil des renouvellements décennaux.
Cas pratiques et exemples chiffrés pour un foyer soumis à l’IFI
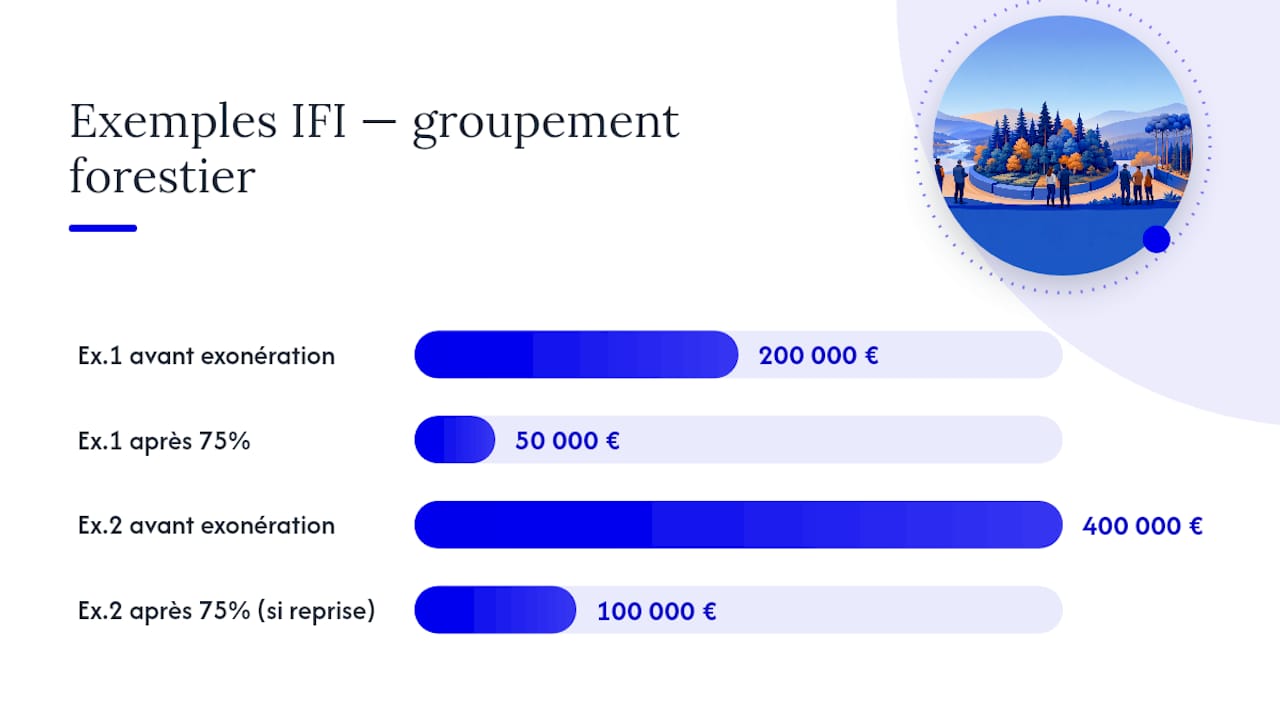
Ces deux exemples sont purement illustratifs et servent à comprendre le mécanisme de calcul, jamais à remplacer un chiffrage personnalisé.
Prenons un foyer détenant des parts de groupement forestier pour une valeur vénale de 200 000 euros, éligibles à l’exonération de 75 %.
Dans le second exemple, un patrimoine forestier de 400 000 euros transmis à un enfant peut bénéficier du même taux d’exonération pour le calcul de l’IFI dû par l’héritier, à condition que l’engagement de gestion durable initial soit repris sans interruption. Si l’héritier réalise un apport de parcelles non conformes au document de gestion peu après la transmission, l’administration peut recalculer l’assiette exonérée au prorata de la période non conforme. Ces simulations ignorent volontairement les autres éléments du patrimoine du foyer, la situation matrimoniale et les seuils d’assujettissement propres à chaque situation, qui nécessitent un chiffrage individualisé.
Perspective de La Financière Saint Matthieu : accompagnement patrimonial et éthique
Certaines structures accompagnent des investisseurs dans la structuration de leur patrimoine forestier depuis une approche fondée sur la transparence et la durée.
Sur le sujet précis des groupements forestiers, plusieurs situations justifient un accompagnement professionnel :
- Vérifier en amont la nature des apports et la validité du certificat avant toute souscription de parts.
- Structurer la détention pour préparer une transmission qui conserve le cumul entre exonération IFI et exonération de droits de mutation.
- Assurer le suivi décennal du certificat et des documents de gestion durable, souvent oublié une fois l’investissement réalisé.
- Auditer les statuts d’un groupement existant avant un rachat de parts sur le marché secondaire.
Ces vérifications demandent une lecture croisée du droit fiscal et du droit rural, un exercice pour lequel une expertise pluridisciplinaire fait souvent la différence entre un dossier solide et un dossier vulnérable à un contrôle. Pour approfondir les précautions de conservation propres aux placements forestiers, notre analyse patrimoniale des avantages fiscaux forestiers détaille les contraintes à anticiper.
Ce que les investisseurs sous-estiment dans les groupements forestiers
Beaucoup achètent une part de groupement en pensant avoir sécurisé un avantage fiscal définitif, alors qu’ils viennent d’endosser une obligation transmissible à leurs héritiers.
Le conseil classique consiste à vérifier le taux d’exonération et la durée de détention. C’est insuffisant. La vraie question à se poser avant d’investir est celle de la vitalité réelle du groupement : applique-t-il concrètement son plan simple de gestion, ou se contente-t-il de le détenir dans un tiroir ? Un groupement passif expose davantage au risque de contrôle qu’un mauvais calcul de durée de détention.
Priorité numéro un pour un investisseur sérieux : exiger les bilans décennaux et l’historique des renouvellements de certificat avant de signer, pas après. C’est ce document, plus que la brochure commerciale, qui révèle si l’avantage fiscal tiendra sur trente ans.
Comment La Financière Saint Matthieu peut vous aider

Sécuriser une exonération IFI sur des parts de groupement forestier demande de croiser droit fiscal, droit rural et suivi administratif sur plusieurs décennies, un exercice que peu d’investisseurs veulent gérer seuls année après année. La Financière Saint Matthieu structure ce suivi pour vous, du choix des parts jusqu’au renouvellement décennal du certificat.
Nos services couvrent l’ensemble de la chaîne patrimoniale liée à ce type d’investissement :
- Un audit d’éligibilité avant souscription, pour vérifier la nature des apports et la validité des documents de gestion.
- Un accompagnement à la déclaration IFI et à la constitution du dossier de justificatifs.
- Une structuration patrimoniale pensée pour la transmission, cohérente avec vos valeurs et vos objectifs familiaux.
Retrouvez le détail de nos prestations sur notre page nos services, ou prenez rendez vous pour un diagnostic patrimonial adapté à votre situation via notre page d’accueil.
Sources
Pour vérifier vous même les conditions et modalités décrites, plusieurs textes de référence restent consultables en ligne : le code général des impôts sur service-public.fr, la page dédiée d’impots.gouv.fr sur le patrimoine taxable à l’IFI, la notice du formulaire 2042-IFI et la doctrine détaillée publiée au BOFiP.
- Patrimoine taxable à l’IFI | service-public.fr
- PAT - IFI - Actifs exonérés - Bois et forêts, parts de groupements forestiers | BOFiP
- Formulaire 2042-IFI — notice (bois et forêts — parts de groupements forestiers)
Questions fréquentes
Quelle est la fiscalité applicable aux groupements forestiers ?
Les parts de groupement forestier bénéficient d’une exonération partielle d’IFI à hauteur de 75 % de leur valeur vénale, sous réserve de respecter les conditions de détention et de gestion durable. Le même taux s’applique également aux droits de mutation à titre gratuit pour les parts représentatives d’apports en nature.
Quels sont les avantages fiscaux d’un groupement forestier ?
L’avantage principal est la réduction de l’assiette IFI de 75 % pour les parts éligibles, cumulable avec une exonération équivalente sur les droits de succession ou de donation. Cet avantage récompense un engagement de gestion durable du patrimoine forestier plutôt qu’une simple détention passive.
Est-ce qu’un groupement forestier est une SCI ?
Non, un groupement forestier est une structure spécifique dédiée à la détention et à la gestion de bois et forêts, distincte d’une société civile immobilière classique. Sa fiscalité et ses conditions d’exonération à l’IFI répondent à un régime propre, fondé sur l’article 976 du code général des impôts.
Qu’est-ce qui ne rentre pas dans l’IFI ?
L’IFI porte uniquement sur le patrimoine immobilier non affecté à une activité professionnelle, ce qui exclut par exemple les biens professionnels réellement exploités et certains actifs financiers. Les parts de groupement forestier, elles, entrent bien dans l’assiette IFI mais en bénéficient d’une exonération partielle de 75 % lorsque les conditions légales sont réunies.
Recommandations





























































