


Exclusions sectorielles : guide pour l'investissement éthique

Les exclusions sectorielles en investissement éthique désignent le retrait délibéré de certains secteurs d’activité d’un portefeuille, au motif qu’ils contredisent des valeurs responsables ou durables. Cette pratique, encadrée en France par le label ISR et en Europe par la réglementation SFDR, structure aujourd’hui la majorité des fonds dits durables. Depuis 2024, le label ISR français impose par exemple l’exclusion des entreprises dont plus de 5 % du chiffre d’affaires provient du charbon thermique. Comprendre ces mécanismes vous permet de distinguer un fonds véritablement éthique d’un produit qui se contente d’un vernis marketing.
Quels secteurs sont exclus dans un investissement éthique ?
Les secteurs écartés dans les fonds éthiques couvrent un spectre large, mais certains reviennent systématiquement dans les politiques d’exclusion françaises et européennes.
Les secteurs les plus fréquemment exclus sont :
- Charbon thermique : exclusion des entreprises dont plus de 5 % du CA provient de cette activité selon le label ISR français depuis 2024.
- Pétrole : selon les critères Paris-aligned Benchmarks (PAB), les entreprises réalisant plus de 10 % de leur CA dans le pétrole sont exclues.
- Gaz naturel : le seuil PAB fixe l’exclusion à partir de 50 % du CA dans cette activité.
- Armement controversé : mines antipersonnel, bombes à sous-munitions et armes chimiques font l’objet d’exclusions quasi universelles.
- Tabac : exclu pour son impact sanitaire documenté et ses controverses sociales.
- Jeux d’argent et pornographie : secteurs régulièrement écartés pour des raisons éthiques et d’exclusion sociale.
Ces seuils ne sont pas arbitraires. Ils traduisent une logique graduée : une entreprise pétrolière dont l’activité fossile représente 8 % du chiffre d’affaires peut être exclue par un fonds PAB, mais pas par un fonds appliquant un seuil à 15 %. Cette hétérogénéité explique pourquoi deux fonds portant le même label peuvent avoir des compositions très différentes.
La Fondation Ethos va plus loin : depuis 2022, elle exclut officiellement les entreprises qui développent de nouveaux projets liés au pétrole et au gaz, indépendamment de tout seuil de chiffre d’affaires. Cette approche illustre la différence entre une exclusion fondée sur des seuils quantitatifs et une exclusion fondée sur des critères qualitatifs stricts.

Pour les investisseurs catholiques, les secteurs à exclure vont parfois au-delà des critères ISR standard, en intégrant des considérations liées à la bioéthique ou à la dignité humaine.
Comment les exclusions sectorielles affectent-elles votre portefeuille ?
L’exclusion sectorielle réduit mécaniquement l’univers d’investissement disponible. Cette réduction a des conséquences concrètes sur la diversification et la performance.
Impact sur la diversification
L’exclusion stricte limite la capacité à capter certains cycles de marché. Quand le secteur pétrolier progresse fortement, un portefeuille éthique qui l’exclut enregistre mécaniquement un retard relatif. Ce n’est pas une défaillance du fonds : c’est le coût assumé d’un choix de valeurs.
Risque de sous-performance à court terme
La sous-performance relative lors des cycles favorables aux secteurs exclus est documentée. Elle ne signifie pas que l’investissement éthique est moins rentable sur le long terme. Sur des horizons de dix ans ou plus, les fonds excluant les énergies fossiles ont souvent bénéficié de la dépréciation des actifs carbonés.
Exclusion totale ou engagement actionnarial ?
La distinction entre exclusion ferme et engagement actionnarial est fondamentale. Certains investisseurs institutionnels choisissent de conserver des positions dans des entreprises à forte empreinte carbone pour peser sur leurs décisions en assemblée générale. Cette approche est légitime, mais elle ne constitue pas une exclusion sectorielle au sens strict.
Conseil de pro : Avant de souscrire à un fonds éthique, vérifiez son rapport ESG annuel. La liste des dix premières positions révèle souvent si les exclusions affichées sont réellement appliquées.
Quelles sont les principales méthodologies d’exclusion sectorielle ?
Les stratégies d’exclusion ne se valent pas toutes. Voici les grandes approches utilisées par les fonds éthiques français et européens.
| Méthodologie | Principe | Avantage | Limite |
|---|---|---|---|
| Exclusion ferme | Zéro exposition au secteur | Cohérence éthique maximale | Réduction forte de l’univers |
| Filtrage par seuils | Exclusion au-delà d’un % de CA | Souplesse et diversification | Risque de tolérer des acteurs controversés |
| Approche best-in-class | Sélection des meilleurs élèves par secteur | Maintien de la diversification | Inclut parfois des secteurs controversés |
| Engagement actionnarial | Conservation + dialogue avec les dirigeants | Influence directe sur les pratiques | Résultats incertains et longs |
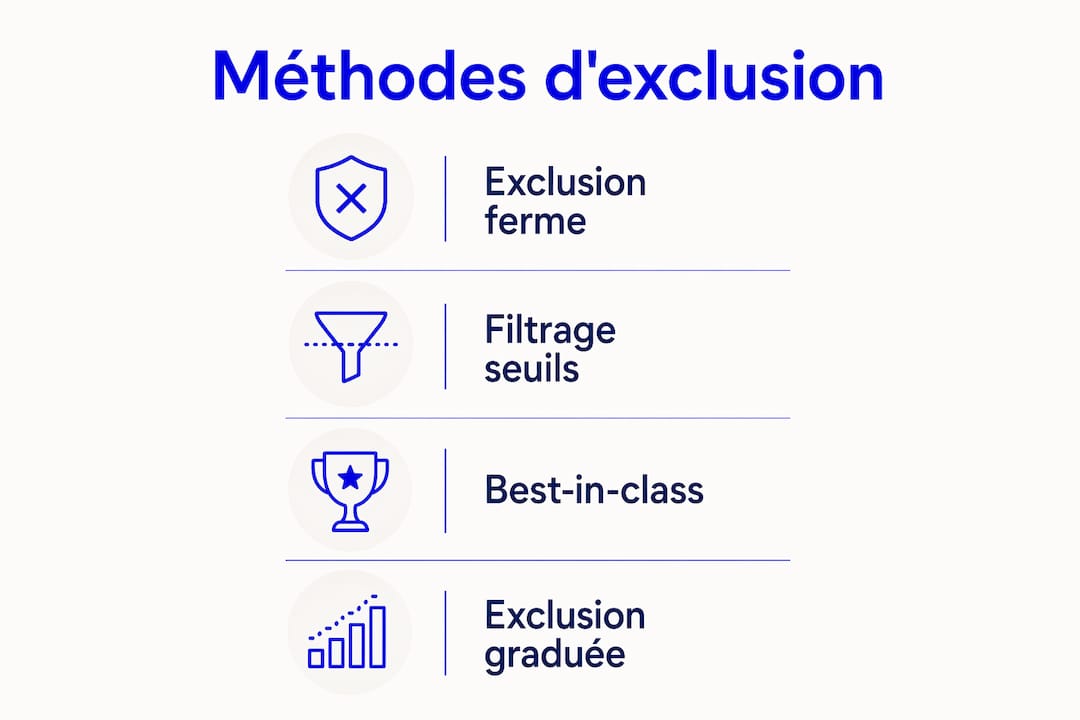
L’exclusion ferme offre la cohérence éthique la plus forte. Elle convient aux investisseurs dont les convictions ne tolèrent aucun compromis sur certains secteurs, comme l’armement ou la pornographie.
Le filtrage par seuils, utilisé par le label ISR et les critères PAB, permet une gestion plus souple. Avec la réglementation SFDR 2.0, les produits durables devront afficher un minimum de 70 % d’investissements alignés sur la durabilité, ce qui renforce les exigences d’exclusion pour tous les fonds commercialisés en Europe.
L’approche best-in-class sélectionne les entreprises les mieux notées sur les critères ESG au sein de chaque secteur, y compris des secteurs controversés. Elle maintient la diversification, mais elle inclut parfois des acteurs pétroliers ou gaziers jugés « moins mauvais » que leurs concurrents. Cette logique est incompatible avec une exclusion sectorielle stricte.
L’exclusion graduée, combinant seuils quantitatifs et critères qualitatifs, représente souvent le compromis le plus praticable pour les investisseurs qui refusent de sacrifier totalement la performance à leurs principes.
Comment détecter le greenwashing dans les exclusions sectorielles ?
Le greenwashing en matière d’exclusion sectorielle consiste à afficher des engagements éthiques sans les appliquer réellement dans la composition du portefeuille. Les outils pour le détecter existent.
- Lisez le rapport annuel ESG, pas seulement la plaquette commerciale. Le rapport détaille les entreprises exclues, les seuils appliqués et les éventuelles dérogations.
- Vérifiez la liste des positions réelles du fonds. Un fonds qui exclut le charbon mais détient des conglomérats dont 4,9 % du CA provient de cette activité reste techniquement conforme au seuil ISR de 5 %, mais frôle la limite.
- Comparez les exclusions affichées aux seuils réels. Un fonds peut communiquer sur « l’exclusion des énergies fossiles » tout en appliquant un seuil de 30 % de chiffre d’affaires, ce qui inclut de facto de nombreux acteurs du secteur.
- Méfiez-vous des labels seuls. L’hétérogénéité des méthodes entre fonds labellisés ISR est réelle. Le label garantit un minimum, pas une rigueur maximale.
- Consultez les scores ESG moyens du portefeuille publiés par les agences de notation comme Sustainalytics ou MSCI ESG Research. Un score moyen faible dans un fonds « éthique » est un signal d’alerte.
Conseil de pro : Le label ISR reste un point de départ. Pour aller plus loin, demandez au gestionnaire la liste complète des entreprises exclues et les critères précis appliqués. Un gestionnaire sérieux répond sans hésiter.
La différence entre un fonds véritablement éthique et un produit de greenwashing se lit dans les détails. Un fonds qui exclut le tabac mais conserve des positions dans des entreprises de distribution alimentaire vendant massivement des cigarettes via des filiales n’applique pas l’esprit de l’exclusion. Ce type d’écart entre discours et réalité est l’une des erreurs courantes en investissement éthique que les investisseurs avertis apprennent à repérer.
Points clés
Les exclusions sectorielles en investissement éthique exigent une lecture critique des rapports ESG, car les labels seuls ne garantissent pas la rigueur réelle des exclusions appliquées.
| Point | Détails |
|---|---|
| Seuils réglementaires précis | Le label ISR exclut le charbon au-delà de 5 % du CA ; les critères PAB fixent 10 % pour le pétrole. |
| Hétérogénéité entre fonds | Deux fonds labellisés ISR peuvent avoir des compositions très différentes selon leurs seuils réels. |
| Impact sur la performance | L’exclusion stricte peut entraîner une sous-performance relative lors des cycles favorables aux secteurs exclus. |
| Greenwashing à surveiller | Vérifiez les positions réelles du fonds, pas seulement les engagements affichés dans la communication. |
| Engagement comme alternative | Certains investisseurs conservent des positions dans des secteurs controversés pour peser sur les pratiques des entreprises. |
Ce que j’ai appris sur les exclusions sectorielles après des années de suivi
Les exclusions sectorielles sont souvent présentées comme une évidence morale. La réalité est plus nuancée, et c’est précisément ce qui les rend intéressantes à analyser.
Ce que j’observe régulièrement : les investisseurs qui appliquent des exclusions très strictes sans suivi actif se retrouvent avec des portefeuilles moins diversifiés, mais pas nécessairement plus éthiques. Une entreprise exclue du pétrole peut très bien financer des activités controversées via des filiales non cotées. L’exclusion sectorielle ne remplace pas l’analyse qualitative.
À l’inverse, les investisseurs qui s’appuient uniquement sur les labels sans lire les rapports annuels prennent un risque réel de greenwashing passif. Ils croient investir de façon responsable, mais leur portefeuille contient parfois des acteurs que leurs propres valeurs réprouvent.
Mon point de vue : une exclusion bien construite combine des seuils clairs, un suivi annuel des positions réelles et une cohérence avec ses propres critères éthiques, qu’ils soient environnementaux, sociaux ou confessionnels. La rigueur ne s’oppose pas à la performance sur le long terme. Elle impose simplement d’accepter des écarts temporaires et de ne pas paniquer lors des cycles favorables aux secteurs exclus. C’est un choix de conviction, pas une erreur de gestion.
Financieresaintmatthieu : un accompagnement sur mesure pour votre patrimoine éthique
Construire un portefeuille avec des exclusions sectorielles solides demande du temps, une lecture rigoureuse des rapports ESG et une connaissance précise des réglementations françaises et européennes.

Financieresaintmatthieu accompagne ses clients dans cette démarche depuis plusieurs années, avec plus de 150 millions d’euros de patrimoine géré selon des principes éthiques clairs. Le cabinet analyse les besoins de chaque investisseur, sélectionne les fonds dont les exclusions correspondent réellement aux valeurs affichées et assure un suivi transparent. Pour approfondir votre stratégie d’investissement éthique personnalisé, Financieresaintmatthieu propose un premier échange sans engagement, centré sur vos objectifs et vos convictions.
Questions fréquentes
Qu’est-ce qu’une exclusion sectorielle en investissement éthique ?
Une exclusion sectorielle consiste à écarter d’un portefeuille toutes les entreprises appartenant à un secteur jugé incompatible avec des valeurs responsables, comme le charbon, l’armement ou le tabac. Elle peut s’appliquer de façon totale ou via des seuils de chiffre d’affaires définis par des labels comme l’ISR ou des réglementations comme les critères PAB.
Quels sont les secteurs les plus souvent exclus ?
Les secteurs les plus fréquemment exclus sont le charbon thermique, le pétrole, le gaz, l’armement controversé, le tabac, les jeux d’argent et la pornographie. Les seuils varient selon les fonds : le label ISR français exclut le charbon au-delà de 5 % du chiffre d’affaires depuis 2024.
Un fonds labellisé ISR garantit-il des exclusions strictes ?
Le label ISR garantit un niveau minimum d’exigence, mais l’hétérogénéité entre fonds labellisés reste importante. Lire le rapport ESG annuel et vérifier les positions réelles du fonds reste indispensable pour évaluer la rigueur réelle des exclusions.
Les exclusions sectorielles nuisent-elles à la performance ?
L’exclusion stricte peut entraîner une sous-performance relative lors des cycles favorables aux secteurs exclus. Sur le long terme, les fonds excluant les énergies fossiles ont souvent bénéficié de la dépréciation des actifs carbonés.
Quelle est la différence entre exclusion sectorielle et engagement actionnarial ?
L’exclusion sectorielle retire totalement un secteur du portefeuille. L’engagement actionnarial consiste au contraire à conserver des positions dans des entreprises controversées pour influencer leurs pratiques via le vote en assemblée générale. Les deux approches sont légitimes, mais elles répondent à des logiques différentes.
Recommandation





























































