


Mesurer l'impact social d'un investissement : guide pratique

Mesurer l’impact social d’un investissement, c’est démontrer, avec une méthodologie traçable, l’effet net et attribuable de ce capital sur des résultats sociaux ou environnementaux précis. Pas une déclaration d’intention, pas un bilan de bonnes actions : une chaîne causale documentée, du financement jusqu’au changement observable.

La finance à impact repose sur trois piliers indissociables selon la Charte d’Impact Investisseur de l’Institut de la Finance Durable (IFD) : intentionnalité (l’impact est voulu, pas accidentel), additionnalité (le capital produit un effet qui n’aurait pas existé sans lui), et mesure (les résultats sont suivis et publiés). Ignorer l’un de ces piliers, c’est glisser vers l’impact-washing.
Pour démarrer concrètement :
- Formaliser une théorie du changement qui relie activités, produits (outputs), résultats intermédiaires (outcomes) et impact final.
- Définir des KPI distincts pour les outputs (ex. : nombre de prêts accordés) et les outcomes (ex. : variation de revenu stable des bénéficiaires).
- Documenter la méthode d’attribution choisie et ses limites, même quand la preuve contrefactuelle est impossible.
- Publier le taux de couverture du portefeuille et justifier les lacunes plutôt que de prétendre à une couverture totale.
- Choisir un cadre compatible avec les obligations réglementaires européennes : IRIS+ pour la taxonomie d’indicateurs, SFDR et Taxonomie UE pour le reporting réglementaire, SROI pour la valorisation monétaire de l’impact.
Les sections qui suivent détaillent chaque étape, les cadres disponibles, les coûts typiques et les erreurs à éviter.
Table des matières
- Qu’est-ce que l’investissement à impact social et comment se distingue-t-il de l’ESG ?
- Pourquoi mesurer l’impact ? bénéfices concrets et risques réels
- Quels cadres choisir pour mesurer l’impact en Europe centrale ?
- Comment construire une méthodologie de mesure étape par étape ?
- Comment évaluer la qualité des données et recourir à la vérification externe ?
- Comment intégrer la mesure dans le cycle d’investissement ?
- Quel budget et quel calendrier prévoir pour mettre en place une mesure d’impact ?
- Quelles erreurs éviter et quels signaux d’alerte surveiller ?
- Quels indicateurs utiliser par secteur, et comment les mapper vers IRIS+ et les ODD ?
- Quelles sont vos obligations réglementaires en Europe centrale (SFDR et Taxonomie UE) ?
- Points clés
- Ce que la mesure d’impact révèle vraiment sur un portefeuille
- La Financière Saint Matthieu vous accompagne dans votre stratégie d’impact
- Sources utiles et documents de référence
- Questions fréquentes
Qu’est-ce que l’investissement à impact social et comment se distingue-t-il de l’ESG ?
L’investissement à impact social (ou financement à impact) désigne l’allocation de capital avec l’intention explicite de générer un bénéfice social ou environnemental mesurable, en plus d’un rendement financier. La distinction avec l’investissement socialement responsable (ISR) ou l’intégration ESG tient à un seul mot : intentionnalité.
Un fonds ESG filtre ses actifs selon des critères environnementaux, sociaux et de gouvernance, mais sans nécessairement viser un résultat social précis. Un fonds d’impact, lui, définit a priori le changement qu’il veut produire et s’engage à le mesurer. C’est la différence entre éviter le mal et produire activement du bien.

Trois niveaux de résultats structurent la mesure. Les outputs sont les produits directs de l’activité (nombre de logements construits, volume de microcrédits accordés). Les outcomes sont les changements observés chez les bénéficiaires (amélioration du revenu, accès stable au logement). L’impact est ce qui reste une fois soustrait l’effet contrefactuel : ce qui se serait produit de toute façon, sans l’investissement. Cette soustraction est la partie la plus exigeante, et la plus souvent escamotée.
La double matérialité ajoute une dimension supplémentaire pour les investisseurs institutionnels. Elle distingue la matérialité financière (comment les enjeux sociaux et environnementaux affectent la valeur du portefeuille) de la matérialité d’impact (comment le portefeuille affecte la société). Les deux lectures sont pertinentes et complémentaires, notamment dans le cadre des obligations de reporting européennes.
Pourquoi mesurer l’impact ? bénéfices concrets et risques réels
La mesure d’impact n’est pas un exercice de communication. Elle sert d’abord à prendre de meilleures décisions d’allocation.
Bénéfices pour l’investisseur :
- Meilleure sélection des actifs : un fonds qui documente ses outcomes permet de comparer l’efficacité réelle de différentes stratégies.
- Preuve pour les co-financeurs et les commanditaires : les institutions publiques et les fondations exigent de plus en plus une démonstration chiffrée.
- Suivi de l’efficacité en cours de vie du fonds, avec possibilité d’ajustement avant la sortie.
- Alignement des parties prenantes autour d’objectifs communs, ce qui réduit les conflits d’interprétation en fin de cycle.
- Réduction du risque d’impact-washing, notamment quand la rémunération du gestionnaire est liée à l’atteinte d’objectifs d’impact.
Risques à anticiper :
- Biais de sélection : les entreprises qui acceptent de mesurer sont souvent celles qui ont déjà de bons résultats.
- Charge administrative disproportionnée pour les petites structures, qui peut décourager les acteurs les plus innovants.
- Confusion entre outputs et impact réel, qui conduit à surestimer les effets du portefeuille.
L’OCDE souligne que les méthodes actuelles ont souvent été conçues par des investisseurs institutionnels et restent inadaptées aux besoins des acteurs de l’économie sociale et solidaire. Inclure les personnes et les territoires impactés dans la conception du dispositif de mesure renforce à la fois la crédibilité et la pertinence des résultats.
Quels cadres choisir pour mesurer l’impact en Europe centrale ?
Plusieurs standards coexistent. Le choix dépend du secteur, de la taille du portefeuille et des obligations réglementaires auxquelles l’investisseur est soumis.
IRIS+ et le GIIN
IRIS+ est la taxonomie d’indicateurs la plus adoptée par les investisseurs pour standardiser le reporting d’impact par secteur. Développée par le Global Impact Investing Network (GIIN), elle organise les indicateurs en distinguant produits, résultats et impact, et propose des « thèmes d’impact » alignés sur les Objectifs de Développement Durable (ODD). C’est le point de départ logique pour tout fonds cherchant à comparer ses performances avec ses pairs.
GRI (Global Reporting Initiative)
Le GRI fournit des standards de reporting de durabilité plus larges, couvrant à la fois les dimensions sociales, environnementales et de gouvernance. Il est davantage utilisé par les entreprises que par les fonds d’investissement, mais reste pertinent pour les gestionnaires qui souhaitent harmoniser le reporting de leurs participations.
ODD / SDG
Les 17 Objectifs de Développement Durable des Nations Unies constituent la taxonomie de référence pour identifier le type d’impact produit. Leur adoption est quasi universelle dans les rapports d’impact, ce qui facilite la communication avec des parties prenantes variées. Leur limite : ils sont trop larges pour servir seuls de cadre de mesure opérationnel.
SROI (retour social sur investissement)
Le SROI est une méthode qui valorise monétairement les outcomes sociaux pour les comparer au capital investi. Il produit un ratio (ex. : 3,5 € de valeur sociale créée pour 1 € investi) qui parle aux financeurs habitués aux métriques financières. Sa faiblesse tient aux hypothèses de monétisation, souvent contestables, et à la difficulté de comparaison entre secteurs.
SFDR et Taxonomie UE
Pour les investisseurs en Europe centrale soumis au droit européen, le Règlement sur la publication d’informations en matière de durabilité dans le secteur des services financiers (SFDR) et la Taxonomie UE ne sont pas des options : ce sont des obligations. Le SFDR classe les produits financiers en trois catégories (article 6, 8 ou 9) selon leur niveau d’ambition en matière de durabilité. La Taxonomie UE définit les activités économiques considérées comme durables selon six objectifs environnementaux. Ensemble, ils forment le socle réglementaire auquel tout cadre de mesure doit être compatible.
Pour construire une thèse d’impact solide, la pratique recommande de combiner IRIS+ pour les indicateurs sectoriels avec les exigences SFDR/Taxonomie pour le reporting réglementaire. Les labels et engagements de place, comme la Charte IFD, fournissent une grille d’évaluation du potentiel d’impact des fonds et des principes opérationnels qui accélèrent l’adoption de bonnes pratiques.
| Cadre | Ce que le cadre mesure | Complexité de mise en œuvre | Compatibilité SFDR/Taxonomie | Utilité pour la vérification externe |
|---|---|---|---|---|
| IRIS+ / GIIN | Outputs, outcomes, impact par secteur | Modérée | Bonne (alignement ODD) | Élevée |
| GRI | Durabilité globale (E, S, G) | Élevée | Partielle | Élevée |
| ODD / SDG | Classification thématique de l’impact | Faible | Directe | Limitée seul |
| SROI | Valorisation monétaire des outcomes | Élevée | Indirecte | Modérée |
| SFDR | Transparence produit financier | Réglementaire | Directe | Obligatoire art. 9 |
| Taxonomie UE | Activités économiques durables | Élevée | Directe | Obligatoire |
Comment construire une méthodologie de mesure étape par étape ?
La rigueur méthodologique n’exige pas des ressources illimitées. Elle exige de la clarté sur ce qu’on cherche à démontrer, avant de choisir les outils.
-
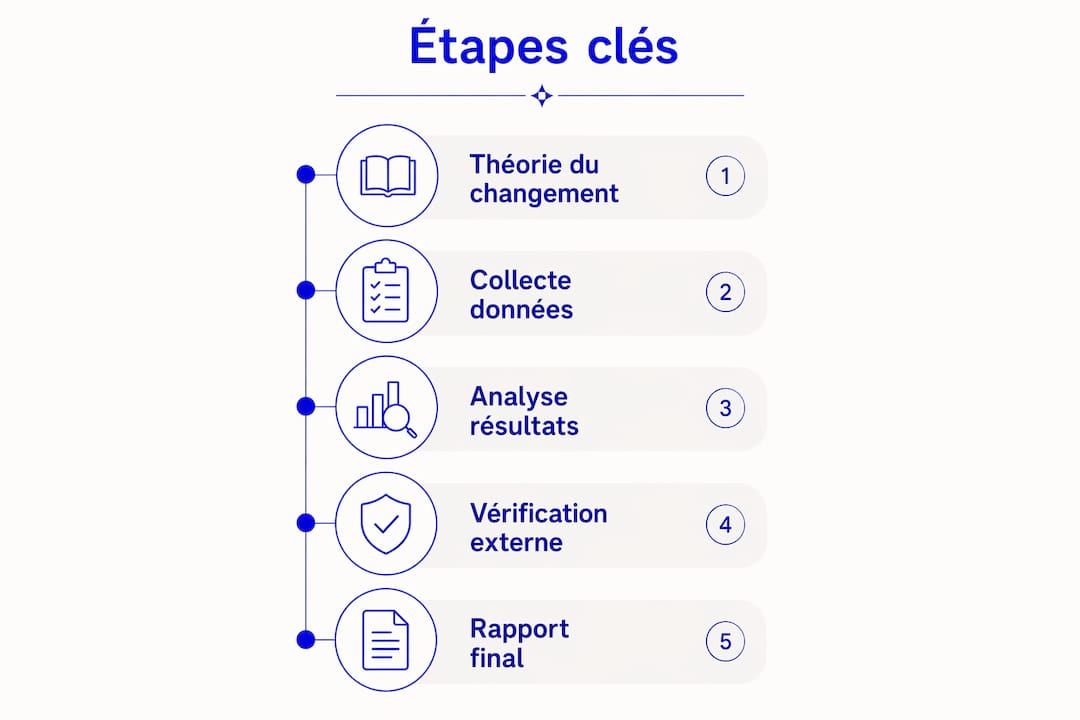
Formaliser la théorie du changement. Décrire ligne à ligne la chaîne causale : activités financées → outputs produits → outcomes attendus chez les bénéficiaires → impact net sur la société. La théorie du changement est centrale : elle oriente le choix des indicateurs et évite de mesurer ce qui est facile plutôt que ce qui compte.
-
Définir des KPI mesurables, en séparant outputs et outcomes. Chaque indicateur doit avoir une unité, une fréquence de mesure et une source de données identifiée. Le mapping vers IRIS+ et les ODD pertinents facilite la comparabilité et le reporting réglementaire.
-
Établir une baseline. Sans valeur de référence initiale, il est impossible de mesurer un changement. La baseline peut provenir de données internes, d’enquêtes auprès des bénéficiaires ou de statistiques administratives publiques. La fréquence de mesure doit être définie dès le départ : semestrielle pour les KPI opérationnels, annuelle pour les outcomes.
-
Choisir une méthode d’attribution. Trois approches principales existent : l’attribution proportionnelle (part du capital investi), la contribution (rôle du financement dans le résultat), et les méthodes contrefactuelles (comparaison avec un groupe témoin). Les méthodes contrefactuelles sont rigoureuses mais souvent impraticables pour les PME ou le capital-développement, en raison des besoins en échantillons et des coûts associés. Pour la plupart des fonds, une théorie du changement robuste et des méthodes mixtes (quantitatif et qualitatif) constituent la voie réaliste.
-
Préparer le plan de monitoring et l’assurance externe. Définir des seuils d’alerte (ex. : taux de couverture inférieur à 70 %), un calendrier de revue et les conditions d’un audit indépendant. La vérification externe n’est pas réservée aux grands fonds : même un rapport d’assurance limitée renforce la crédibilité auprès des co-investisseurs.
Conseil de pro : Privilégiez une théorie du changement solide et documentée plutôt que de chercher une preuve contrefactuelle pour chaque ligne de portefeuille. Pour la grande majorité des fonds de taille intermédiaire, c’est la combinaison d’une chaîne causale claire et d’indicateurs mixtes qui produit la mesure la plus crédible.
Comment évaluer la qualité des données et recourir à la vérification externe ?
La qualité d’une mesure d’impact dépend autant de la rigueur des données que de la sophistication de la méthode.
Sources disponibles
Les données internes des entreprises du portefeuille (comptabilité, RH, données opérationnelles) constituent la base. Les enquêtes auprès des bénéficiaires permettent de capter les outcomes qui ne figurent dans aucun système d’information. Les bases administratives publiques (registres sociaux, données fiscales, statistiques nationales) offrent des références de comparaison solides. Les benchmarks sectoriels, notamment ceux publiés par le GIIN, permettent de situer les performances dans un contexte de marché.
Critères de qualité
Quatre critères structurent l’évaluation : validité (l’indicateur mesure bien ce qu’il est censé mesurer), fiabilité (les résultats sont reproductibles), représentativité (l’échantillon couvre suffisamment le portefeuille), et transparence sur les lacunes. La Charte IFD insiste sur la publication du taux de couverture et la justification des manques : admettre une couverture partielle est un signal de confiance plus efficace que prétendre à l’exhaustivité.
Checklist de transparence pour les rapports d’impact
| Élément | Contenu attendu |
|---|---|
| Méthode d’attribution | Description de l’approche retenue et de ses hypothèses |
| Taux de couverture | % du portefeuille couvert par les données d’impact, par ligne |
| Baseline | Valeur de référence initiale pour chaque KPI |
| Incertitudes | Limites identifiées et leur effet potentiel sur les résultats |
| Assurance externe | Niveau d’assurance obtenu (limitée ou raisonnable) et périmètre |
Comment intégrer la mesure dans le cycle d’investissement ?
La mesure d’impact ne commence pas après l’investissement. Elle s’intègre à chaque étape du cycle, de la sélection à la sortie.
Lors de la due diligence, l’investisseur évalue le potentiel d’impact de la cible : existence d’une théorie du changement, qualité des données disponibles, capacité de l’équipe à produire un reporting fiable. Un fonds de private equity à impact qui ne peut pas documenter sa chaîne causale dès la phase de sélection présente un risque d’impact-washing difficile à corriger après l’entrée au capital.
Les clauses contractuelles sont le levier le plus sous-utilisé. Elles peuvent inclure : des engagements de collecte de données selon un protocole défini, des indicateurs cibles avec seuils d’alerte, un calendrier de reporting (semestriel pour les KPI opérationnels, annuel pour le rapport d’impact complet), et des conditions d’incitation liées à l’atteinte des objectifs. Un indicateur de maturité : l’alignement entre la rémunération du gestionnaire (intéressement) et l’atteinte d’objectifs d’impact, qui réduit structurellement le risque de dérive.
Le monitoring continu s’appuie sur des tableaux de bord partagés entre l’investisseur, le gestionnaire et les entreprises du portefeuille. La répartition des responsabilités doit être explicite : qui collecte, qui valide, qui publie. Un calendrier type prévoit un reporting semestriel pour les KPI opérationnels et un rapport d’impact annuel consolidé, avec une revue indépendante tous les deux à trois ans.
Pour les obligations vertes et titres à impact, le cadre contractuel est souvent plus formalisé, ce qui peut servir de modèle pour d’autres instruments.
Quel budget et quel calendrier prévoir pour mettre en place une mesure d’impact ?
Les coûts varient considérablement selon la taille du portefeuille, la complexité sectorielle et le niveau d’ambition méthodologique. Quelques repères pratiques permettent de cadrer la planification.
La phase initiale couvre le diagnostic d’impact, la conception de la théorie du changement et la sélection des indicateurs. Pour un fonds de taille intermédiaire, cette phase dure généralement 3 à 6 mois. Elle peut être réalisée en interne si l’équipe dispose des compétences, ou externalisée auprès de cabinets spécialisés.
Le déploiement du système de collecte et de reporting prend 6 à 18 mois supplémentaires, selon le nombre de participations et la disponibilité des données. Les coûts récurrents incluent la collecte de données (enquêtes, consolidation), l’analyse et la rédaction du rapport annuel, et l’assurance externe périodique.
Trois leviers permettent de maîtriser les coûts : le phasage (commencer par les indicateurs essentiels et élargir progressivement), l’échantillonnage (ne pas viser une couverture exhaustive dès le départ), et la réutilisation d’indicateurs standardisés (IRIS+ évite de réinventer des métriques sectorielles). L’OCDE recommande d’ailleurs que les cadres publics prévoient des ressources ciblées pour accompagner les acteurs de taille modeste, car la charge administrative peut sinon décourager les structures les plus innovantes.
Quelles erreurs éviter et quels signaux d’alerte surveiller ?
Certaines pratiques minent la crédibilité d’une mesure d’impact sans que les investisseurs s’en aperçoivent immédiatement.
Pièges courants :
- Confondre outputs et impact : compter le nombre de bénéficiaires sans mesurer le changement dans leur situation.
- Négliger le contrefactuel : attribuer l’intégralité d’un résultat à l’investissement sans documenter ce qui se serait produit sans lui.
- Omettre le taux de couverture : publier des chiffres d’impact sans préciser quelle part du portefeuille ils représentent.
- Utiliser des indicateurs non reliés à la théorie du changement, choisis pour leur disponibilité plutôt que pour leur pertinence.
Signaux d’alerte dans la communication d’un fonds :
- Absence de méthode explicite dans les rapports : si la chaîne causale n’est pas décrite, les chiffres sont invérifiables.
- Indicateurs impossibles à vérifier de manière indépendante.
- Refus ou absence de tout audit externe, même sur un périmètre limité.
Face à ces situations, la réponse pratique est directe : demander la documentation méthodologique complète, exiger un plan d’amélioration avec échéances, et prévoir des clauses de remédiation dans les contrats. La distinction entre impact et ESG est précisément là : un fonds ESG peut se contenter de filtres négatifs, un fonds d’impact doit démontrer sa chaîne causale.
Quels indicateurs utiliser par secteur, et comment les mapper vers IRIS+ et les ODD ?
Les indicateurs les plus utiles sont ceux qui combinent faisabilité de collecte et pertinence pour la théorie du changement. Voici des repères par secteur prioritaire en Europe centrale.
| Secteur | Outputs (produits directs) | Outcomes (changements observés) | ODD principaux | Indicateurs IRIS+ de référence |
|---|---|---|---|---|
| Microfinance | Nombre de prêts accordés, volume total décaissé | Variation du revenu stable des emprunteurs, taux de remboursement | ODD 1, 8, 10 | — |
| Logement abordable | Nombre de logements construits ou rénovés | Taux d’occupation durable, réduction du surpeuplement | ODD. | — |
| Énergie renouvelable | Capacité installée (MW), nombre de ménages raccordés | Réduction des émissions (tCO₂ évitées), accès stable à l’énergie | ODD. | — |
| Agriculture durable | Superficie cultivée en pratiques durables, nombre d’exploitants accompagnés | Variation du revenu agricole, réduction de l’usage de pesticides | ODD. | — |
Pour le logement social et solidaire, la granularité requise dépend du type de financement : un fonds de dette peut se contenter d’indicateurs d’outputs, tandis qu’un fonds en capital-développement doit viser les outcomes à 18–24 mois.
L’IFD propose également trois indicateurs standardisés pour comparer l’impact entre fonds : l’échelle (scale, volume d’impact produit), le rythme (pace, vitesse d’atteinte des objectifs) et l’efficacité (efficiency, impact par euro investi). Ces trois métriques permettent une comparaison inter-fonds sur un même thème, indépendamment du secteur.
Quelles sont vos obligations réglementaires en Europe centrale (SFDR et Taxonomie UE) ?
Pour les gestionnaires de fonds et les conseillers en investissement opérant en Europe centrale, deux textes structurent les obligations de reporting d’impact.
Le SFDR (Règlement UE 2019/2088) classe les produits financiers selon leur niveau d’ambition en matière de durabilité. Les fonds article 8 « promeuvent » des caractéristiques environnementales ou sociales ; les fonds article 9 ont un « objectif d’investissement durable » explicite. Pour un fonds article 9, la démonstration d’impact est une obligation légale, pas un argument commercial. Les indicateurs de durabilité défavorables (PAI, pour Principal Adverse Impacts) doivent être publiés selon un format standardisé.
La Taxonomie UE (Règlement UE 2020/852) définit les activités économiques considérées comme durables selon six objectifs environnementaux. Pour les fonds qui s’y réfèrent dans leur documentation, la proportion d’investissements alignés sur la taxonomie doit être calculée et publiée avec une méthodologie transparente.
Checklist opérationnelle pour le rapport annuel d’impact :
- Description de la méthodologie de mesure et de la théorie du changement.
- Indicateurs retenus, avec distinction outputs/outcomes et mapping ODD.
- Taux de couverture du portefeuille, avec justification des lacunes.
- Niveau d’assurance externe obtenu et périmètre couvert.
- Écarts entre les objectifs fixés et les résultats obtenus, avec explication.
- Alignement SFDR (article 8 ou 9) et, le cas échéant, proportion d’activités alignées sur la Taxonomie UE.
Un point souvent négligé : documenter explicitement la différence entre conformité réglementaire (respecter les obligations de publication) et affirmation d’impact ligne à ligne (démontrer un effet causal). Les deux ne sont pas synonymes, et les confondre expose à des critiques légitimes de la part des auditeurs et des co-investisseurs.
Points clés
La mesure d’impact social crédible repose sur une théorie du changement documentée, des indicateurs distincts pour les outputs et les outcomes, et une transparence totale sur le taux de couverture du portefeuille.
| Point | Détails |
|---|---|
| Théorie du changement en premier | Formaliser la chaîne causale avant de choisir les indicateurs, pour mesurer ce qui compte vraiment. |
| Séparer outputs et outcomes | Un nombre de bénéficiaires n’est pas un impact ; mesurer le changement dans leur situation est indispensable. |
| Transparence sur le taux de couverture | Publier le pourcentage du portefeuille couvert et justifier les lacunes renforce la crédibilité plus que toute autre action. |
| Cadre compatible SFDR/Taxonomie | Choisir IRIS+ pour les indicateurs sectoriels et aligner le reporting sur les exigences réglementaires européennes. |
| Phaser les efforts | Commencer par les indicateurs essentiels, élargir progressivement : c’est la voie la plus réaliste pour maîtriser les coûts. |
| Financieresaintmatthieu | Accompagne les investisseurs dans la conception de leur dispositif de mesure d’impact, du diagnostic initial au reporting annuel. |
Ce que la mesure d’impact révèle vraiment sur un portefeuille
La plupart des débats sur la mesure d’impact se concentrent sur la méthode : quel cadre choisir, comment calculer l’attribution, faut-il un SROI ou des indicateurs IRIS+ ? Ces questions sont légitimes, mais elles masquent une réalité plus inconfortable.
La mesure d’impact est avant tout un révélateur. Quand un fonds commence à documenter sérieusement sa théorie du changement, il découvre souvent que certaines de ses participations produisent des outputs abondants et des outcomes quasi inexistants. Un microcrédit accordé à 500 emprunteurs, c’est un output. Si aucun de ces emprunteurs ne voit son revenu stable augmenter à 18 mois, l’impact est nul, quelle que soit la qualité du rapport annuel.
Ce que les investisseurs patrimoniaux sous-estiment, c’est la valeur de cette information pour la gestion du portefeuille. Un fonds qui mesure honnêtement ses outcomes peut réorienter son allocation vers les stratégies qui fonctionnent réellement, pas vers celles qui se racontent le mieux. C’est une discipline qui ressemble davantage à la gestion active qu’à la communication RSE.
L’autre angle mort concerne le temps. Les métriques à court terme biaisent structurellement les décisions vers des solutions rapides, au détriment des changements sociaux profonds qui prennent 5 à 10 ans à se matérialiser. Un fonds d’impact sur le logement abordable ne peut pas mesurer la stabilité résidentielle à 6 mois. Accepter cette temporalité, c’est accepter une forme d’incertitude que les investisseurs habitués aux marchés cotés trouvent inconfortable. Mais c’est précisément ce que l’investissement à impact exige : une conviction sur la causalité, documentée par une théorie du changement solide, plutôt qu’une certitude statistique impossible à obtenir pour chaque ligne de portefeuille.
La Financière Saint Matthieu vous accompagne dans votre stratégie d’impact
Construire un dispositif de mesure d’impact crédible demande du temps, une expertise méthodologique et une connaissance fine des obligations réglementaires européennes. C’est précisément ce que propose Financieresaintmatthieu à ses clients investisseurs.

Avec plus de 150 millions d’euros de patrimoine sous gestion et un engagement de 5 % du chiffre d’affaires versé à des projets caritatifs, Financieresaintmatthieu allie expertise technique et cohérence éthique. Les services proposés couvrent l’ensemble du cycle : diagnostic d’impact initial, conception de la théorie du changement, sélection et mise en place des KPI, construction des tableaux de bord de suivi, et assistance à la préparation des rapports annuels conformes SFDR. Pour les clients souhaitant concilier rendement patrimonial et gestion éthique de leur allocation, l’équipe propose un accompagnement sur mesure, depuis la définition des objectifs d’impact jusqu’à la présentation des résultats aux co-investisseurs ou aux bénéficiaires.
Pour démarrer, contactez Financieresaintmatthieu pour un diagnostic d’impact de votre portefeuille actuel.
Sources utiles et documents de référence
Ces ressources couvrent l’essentiel des besoins opérationnels, de la conception méthodologique à la conformité réglementaire.
Pour tous les profils :
-
Charte d’Impact Investisseur — Institut de la Finance Durable : point de départ pour tout fonds souhaitant formaliser ses engagements d’impact. Contient la grille d’évaluation du potentiel d’impact et les principes opérationnels (intentionnalité, additionnalité, mesure).
-
Comment un fonds d’investissement peut-il mesurer son impact ? — IFD : guide méthodologique pratique sur la théorie du changement, les indicateurs standardisés (échelle, rythme, efficacité) et les limites des méthodes contrefactuelles.
Pour les investisseurs institutionnels :
-
Guide de politique publique sur la mesure de l’impact social — OCDE : synthèse de bonnes pratiques issues de 33 pays, avec recommandations pour les décideurs publics et les acteurs de l’ESS. Utile pour contextualiser les pratiques en Europe centrale.
-
Social Impact Investment — Parlement européen658185_EN.pdf) : analyse comparative des pratiques et recommandations pour le marché européen, avec focus sur la standardisation de la mesure.
Pour la conformité réglementaire :
-
SFDR (Règlement UE 2019/2088) et Taxonomie UE (Règlement UE 2020/852) : textes primaires disponibles sur EUR-Lex pour les obligations de publication et les critères d’alignement.
-
IRIS+ (GIIN) : taxonomie d’indicateurs disponible sur le site du GIIN, organisée par secteur et par ODD. Référence pour la standardisation du reporting.
Pour les particuliers et family offices :
- Investissement à impact social : guide complet — Blog EIF : introduction accessible aux concepts clés, utile pour les investisseurs qui découvrent le sujet.
Questions fréquentes
Quelles sont les principales mesures d’impact social ?
Les mesures d’impact social couvrent trois niveaux : les outputs (produits directs, comme le nombre de bénéficiaires), les outcomes (changements observés chez ces bénéficiaires) et l’impact net (ce qui reste une fois soustrait l’effet contrefactuel). Les cadres IRIS+ et GRI proposent des indicateurs standardisés par secteur pour faciliter la comparaison.
Qu’est-ce que l’investissement à impact social ?
L’investissement à impact social désigne l’allocation de capital avec l’intention explicite de produire un bénéfice social ou environnemental mesurable, en plus d’un rendement financier. Il se distingue de l’ESG par son intentionnalité : l’impact est défini a priori et mesuré tout au long du cycle d’investissement, conformément aux trois piliers de la Charte IFD (intentionnalité, additionnalité, mesure).
Comment évaluer l’impact social d’un investissement ?
L’évaluation commence par une théorie du changement qui décrit la chaîne causale entre les activités financées et les résultats attendus. Elle se poursuit par la définition d’indicateurs (outputs et outcomes), l’établissement d’une baseline, le choix d’une méthode d’attribution et, idéalement, une vérification externe. La transparence sur le taux de couverture du portefeuille est indispensable à la crédibilité du résultat.
Comment mesurer l’impact social d’une entreprise dans un portefeuille ?
Pour une entreprise en portefeuille, la mesure repose sur les données internes (opérationnelles, RH, financières), complétées par des enquêtes auprès des bénéficiaires et des benchmarks sectoriels. Les clauses contractuelles négociées à l’entrée au capital définissent les indicateurs cibles, le calendrier de reporting et les conditions d’audit. Financieresaintmatthieu accompagne cette démarche depuis la due diligence jusqu’au rapport annuel consolidé.
Faut-il obligatoirement un audit externe pour valider la mesure d’impact ?
L’audit externe n’est pas systématiquement obligatoire, sauf pour les fonds classés article 9 sous le SFDR, qui doivent démontrer leur objectif d’investissement durable. Pour les autres, une assurance limitée (revue indépendante de la méthodologie et des données) renforce la crédibilité auprès des co-investisseurs et des commanditaires, sans nécessiter un audit complet.
Recommandation




























































