


Aligner son épargne retraite sur ses convictions personnelles

Oui, un PER peut être aligné sur vos convictions personnelles, à condition de choisir les bons supports, d’imposer des filtres d’exclusion précis et de vérifier régulièrement ce que contient réellement le portefeuille. Aligner épargne retraite et convictions personnelles n’est donc pas un vœu pieux : c’est un travail de sélection et de contrôle, pas un simple choix d’étiquette.
Trois actions priment sur toutes les autres. D’abord, vérifier les exclusions sectorielles appliquées par le fonds, pas seulement son label. Ensuite, exiger la méthodologie ESG et un reporting d’impact chiffré plutôt qu’une simple promesse marketing. Enfin, envisager un mandat de gestion éthique dès que les fonds standards ne couvrent pas assez précisément vos critères.
- Vérifier les exclusions réelles, pas la communication du fournisseur.
- Demander la méthodologie ESG et le reporting d’impact avant tout versement.
- Passer par un mandat de gestion sur mesure si les fonds grand public restent trop larges.
Conseil de pro : avant de signer, demandez la composition exacte du portefeuille et l’historique des votes en assemblée générale. C’est souvent là que se révèle l’écart entre la promesse et la pratique.
Points clés
Un PER s’aligne réellement sur vos convictions quand vous combinez un support adapté (fonds ISR, solidaire ou mandat sur mesure), des exclusions écrites et un suivi documenté dans le temps.
| Point | Détails |
|---|---|
| Choisir le bon support | Fonds ISR pour un socle standard, fonds solidaire pour un impact social direct, mandat sur mesure pour des critères précis. |
| Exiger les documents clés | DICI, note méthodologique ESG et composition du portefeuille avant tout versement. |
| Vérifier la classification SFDR | L’article 8 ou 9 donne une indication réglementaire du niveau d’ambition durable du fonds. |
| Combiner exclusion et filtre positif | Écarter ce qui est incompatible avec vos valeurs, puis surpondérer les bonnes pratiques ESG. |
| S’appuyer sur un accompagnement dédié | La Financière Saint Matthieu construit une grille d’exclusion personnalisée et assure un suivi annuel documenté. |
Table des matières
- Rappel : qu’est-ce qu’un PER et quelles options de placement offre-t-il ?
- Les options concrètes pour aligner un PER sur vos convictions
- Que vérifier avant de choisir un PER « éthique » ?
- Filtres adaptés à différents types de convictions
- Étapes pratiques pour mettre en place un PER aligné sur vos valeurs
- Fiscalité et conditions de sortie à connaître pour un PER
- Dix questions à poser à votre conseiller avant d’ouvrir un PER éthique
- Signaux d’alerte : greenwashing, frais cachés et reporting faible
- Comment La Financière Saint Matthieu construit un PER aligné sur des convictions
- Pourquoi la transparence prime sur les promesses
- Ce que propose La Financière Saint Matthieu pour construire votre PER
- Sources
- Questions fréquentes
Rappel : qu’est-ce qu’un PER et quelles options de placement offre-t-il ?
Le plan d’épargne retraite existe sous trois formes principales. Le PER individuel, ouvert à toute personne, remplace l’ancien PERP et les contrats Madelin. Le PER d’entreprise collectif, accessible via l’employeur, a pris la suite du PERCO. Ces trois variantes partagent la même logique fiscale, mais diffèrent sur les modalités d’accès et de sortie, comme le détaille la fiche officielle du PER individuel.
Sur le plan fiscal, les versements volontaires restent déductibles du revenu imposable, dans certaines limites annuelles liées aux revenus professionnels. À la retraite, deux sorties principales existent : la rente viagère ou le capital, avec un régime d’imposition qui varie selon l’origine des sommes (versements déduits ou non) et le mode de sortie choisi. Le ministère de l’Économie détaille ces mécanismes avec les cas de déblocage anticipé qui s’appliquent, notamment l’achat de la résidence principale.
C’est justement dans le choix des supports que se joue l’alignement avec vos valeurs. Un PER n’est pas un produit unique : c’est une enveloppe qui héberge plusieurs types de placements.
- Le fonds en euros, sécurisé mais peu sélectif sur le plan éthique, car il investit majoritairement en obligations d’État et d’entreprises sans filtre convictionnel systématique.
- Les unités de compte classiques, exposées aux marchés actions et obligataires, avec un niveau de risque plus élevé et un choix de fonds potentiellement très large.
- Les fonds labellisés ISR, qui appliquent des critères environnementaux, sociaux et de gouvernance selon une méthodologie propre à chaque société de gestion.
- Les fonds solidaires, qui financent des structures d’utilité sociale (logement, insertion) et affichent généralement un impact plus mesurable.
- Le mandat de gestion, où un professionnel construit et ajuste le portefeuille selon des critères que vous avez définis en amont.
Un point mérite d’être clair d’entrée : un label ISR n’équivaut pas automatiquement à une conformité stricte avec des convictions personnelles fortes. L’AMF elle-même reconnaît les limites de l’ISR et recommande de toujours consulter les documents réglementaires avant de juger un fonds « responsable ».
Les options concrètes pour aligner un PER sur vos convictions
Cinq voies principales permettent de rapprocher un PER de vos valeurs, et elles ne se valent pas toutes sur le plan de la rigueur.
Les fonds ISR labellisés appliquent des critères ESG standardisés, avec un contrôle indépendant qui garantit un socle minimal de sérieux méthodologique. Leur limite : le label ISR autorise souvent une approche « best in class », qui sélectionne les meilleurs élèves d’un secteur sans forcément exclure ce secteur dans son ensemble. Une compagnie pétrolière jugée « plus vertueuse » que ses concurrentes peut ainsi rester éligible.
Les fonds solidaires financent des projets à impact social direct (logement très social, insertion professionnelle, micro-finance). Leur rendement est généralement plus modeste, mais leur traçabilité d’impact est souvent supérieure à celle d’un fonds ISR classique, car les structures financées publient des indicateurs sociaux précis.
Les fonds à approche confessionnelle, notamment ceux construits sur des repères chrétiens, ajoutent des exclusions que l’ISR classique ne couvre pas systématiquement : pornographie, avortement, contraception, euthanasie, ou armement controversé. L’Observatoire des fonds d’éthique chrétienne souligne que l’ISR seul ne suffit généralement pas pour ce type de cohérence, et qu’un comité éthique dédié devient alors nécessaire.
L’exclusion thématique pure consiste à demander à votre gestionnaire de retirer certains secteurs entiers de votre allocation, indépendamment de tout label. C’est l’option la plus flexible, mais elle exige un interlocuteur capable de personnaliser réellement le portefeuille, pas seulement de vous orienter vers un fonds préexistant.
Le mandat de gestion éthique reste la solution la plus précise quand vos critères sont nombreux ou spécifiques. Un gérant construit alors une allocation sur mesure, révisée périodiquement, plutôt que de vous faire choisir parmi un catalogue de fonds figés.
| Option | Niveau d’exclusion | Transparence | Impact mesurable |
|---|---|---|---|
| Fonds ISR labellisé | Modéré (best in class) | Moyenne, dépend du gérant | Variable selon reporting |
| Fonds solidaire | Faible sur l’exclusion, fort sur le financement ciblé | Généralement élevée | Souvent élevé et documenté |
| Fonds à approche confessionnelle | Élevé (exclusions sectorielles strictes) | Élevée si comité éthique publié | Dépend du reporting du fonds |
| Mandat de gestion éthique | Personnalisable, potentiellement très élevé | Dépend entièrement du gérant choisi | Personnalisable, à définir contractuellement |
Un mandat de gestion devient pertinent dès que vos critères dépassent ce qu’un fonds standard peut couvrir : convictions religieuses précises, refus de secteurs multiples, ou volonté de suivre un vote actionnarial cohérent avec vos valeurs. Pour un épargnant aux exigences plus larges (« éviter les énergies fossiles » par exemple), un fonds ISR ou thématique suffit souvent, à condition d’en vérifier la méthodologie réelle.
Conseil de pro : ne vous arrêtez jamais au nom du fonds. Deux fonds « ISR » de deux sociétés de gestion différentes peuvent exclure des secteurs totalement différents. Demandez toujours la liste d’exclusion écrite, pas un résumé commercial.
Que vérifier avant de choisir un PER « éthique » ?
Avant tout versement, une poignée de documents et de critères permettent de séparer l’alignement réel du simple habillage marketing.
Les documents à réclamer systématiquement :
- Le DICI (document d’information clé pour l’investisseur), qui résume objectifs, risques et frais.
- La note méthodologique ESG du fonds, qui détaille comment les critères sont appliqués concrètement.
- Le reporting d’impact, si le fonds en publie un, avec des indicateurs chiffrés et datés.
- La composition détaillée du portefeuille, ligne par ligne si possible, pas seulement les dix premières positions.
- Le détail des frais : entrée, gestion annuelle, éventuels frais de mandat.
Sur le fond, quatre critères permettent une évaluation rapide : le label (ISR, Greenfin, Finansol pour les fonds solidaires), la classification réglementaire SFDR (article 8 pour les fonds qui promeuvent des caractéristiques environnementales ou sociales, article 9 pour ceux ayant un objectif d’investissement durable explicite), la politique d’exclusion sectorielle réellement appliquée, et l’existence d’une politique de vote en assemblée générale cohérente avec les valeurs affichées.
L’AMF recommande précisément cette démarche documentaire pour juger de la réalité d’un engagement responsable, plutôt que de se fier à l’intitulé commercial du fonds.
Trois indicateurs quantitatifs aident à comparer objectivement plusieurs options : l’empreinte carbone du portefeuille rapportée au chiffre d’affaires des entreprises détenues, la part réelle d’exclusions appliquées par rapport à un indice de référence classique, et la proportion d’unités de compte réellement labellisées ISR dans l’allocation globale proposée par le contrat.
Filtres adaptés à différents types de convictions
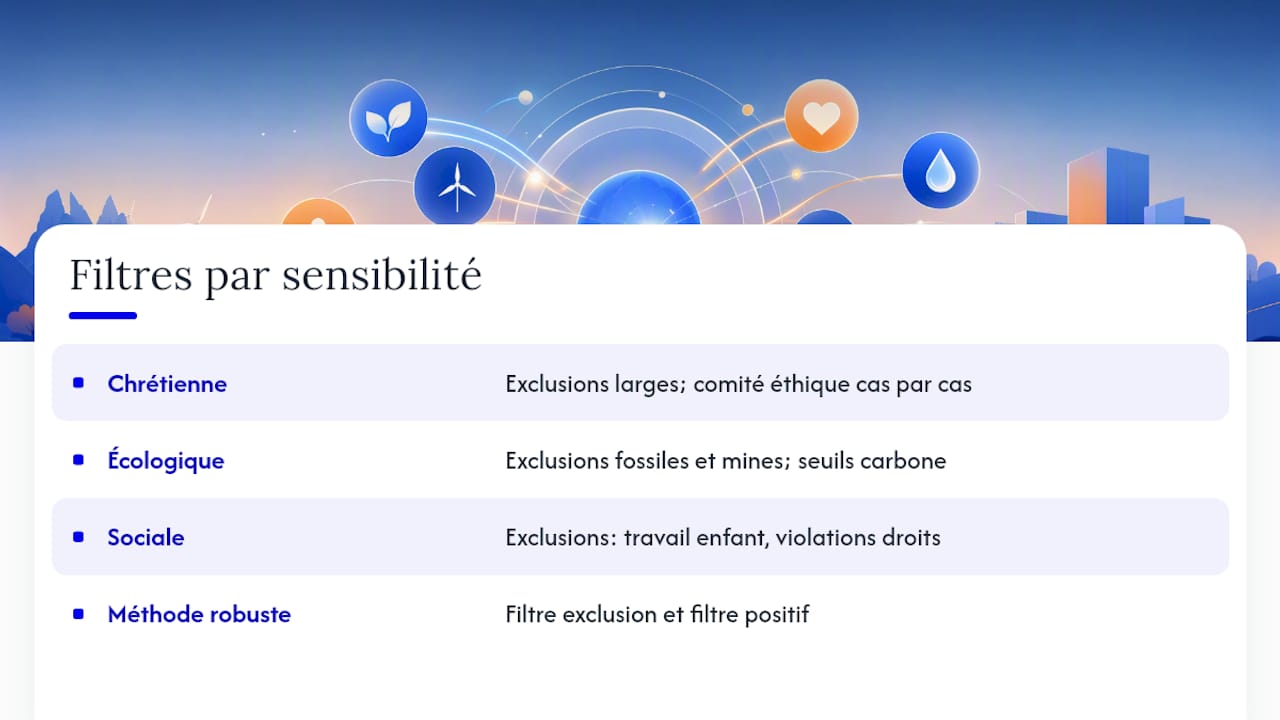
L’alignement éthique n’a pas la même forme selon la sensibilité de chacun. Trois grandes familles de filtres se retrouvent le plus souvent chez les épargnants qui cherchent une cohérence forte entre argent et valeurs.
Pour une approche chrétienne, les exclusions vont généralement au-delà des standards ISR classiques. L’Observatoire des fonds d’éthique chrétienne recommande d’écarter les entreprises liées à la pornographie, à l’avortement, à la contraception, à l’euthanasie ou à l’armement controversé, en s’appuyant sur des repères issus de la doctrine sociale de l’Église. Cette grille suppose un comité éthique qui documente ses décisions plutôt qu’un simple filtre automatique, car certaines situations demandent un discernement au cas par cas (une entreprise pharmaceutique diversifiée, par exemple, n’est pas exclue de la même façon selon la part de son chiffre d’affaires concernée).
Pour une sensibilité écologique, les exclusions portent le plus souvent sur les énergies fossiles, l’exploitation minière destructrice, ou les entreprises dont l’empreinte carbone dépasse un seuil défini par secteur. Ce filtre se combine bien avec des indicateurs quantitatifs, puisque les données carbone sont généralement plus standardisées que les données sociales.
Pour une sensibilité sociale, les critères visent le travail des enfants, les violations des droits humains documentées, ou les entreprises épinglées pour pratiques salariales abusives. Certains épargnants ajoutent une dimension positive : privilégier les entreprises qui obtiennent de bons scores de gouvernance ou qui redistribuent une part significative de leurs bénéfices.
La méthode la plus robuste combine systématiquement deux filtres. Le filtre d’exclusion écarte ce qui est incompatible avec vos valeurs, sans négociation possible. Le filtre positif surpondère ensuite les entreprises qui dépassent les standards minimaux sur les critères qui comptent pour vous. C’est cette approche à deux niveaux que recommandent les praticiens de la finance à visée confessionnelle plutôt qu’un simple filtre d’exclusion isolé.
Conseil de pro : listez vos trois exclusions non négociables avant même de regarder un fonds. Cela évite de se laisser convaincre par un discours commercial séduisant sur un produit qui ne coche en réalité qu’une case sur trois.
Étapes pratiques pour mettre en place un PER aligné sur vos valeurs
Que vous ouvriez un premier PER ou que vous transfériez un ancien PERP ou contrat Madelin, la démarche suit une logique en cinq étapes.
- Faire le bilan de vos convictions. Listez précisément ce que vous refusez de financer et ce que vous souhaitez au contraire encourager. Cette étape conditionne tout le reste.
- Choisir le véhicule adapté. PER individuel pour la plupart des indépendants et salariés, PER collectif si votre employeur en propose un avec un abondement intéressant.
- Sélectionner les supports ou négocier un mandat. Selon la précision de vos critères, un fonds ISR standard peut suffire, ou un mandat de gestion sur mesure devient nécessaire.
- Formaliser le transfert si besoin. Un ancien contrat Madelin ou PERP peut être transféré vers un PER, généralement avec des frais de transfert plafonnés selon l’ancienneté du contrat, comme le précise le ministère de l’Économie.
- Programmer un suivi annuel. Un rendez-vous de révision permet de vérifier que les supports restent alignés avec vos valeurs, surtout si le fonds change de composition d’une année à l’autre.
Avec un conseiller, la démarche se structure généralement ainsi :
- Un audit initial des convictions et priorités financières (retraite visée, horizon, tolérance au risque).
- La construction ou la validation d’une grille d’exclusion écrite, pas seulement orale.
- Le choix des supports ou la rédaction d’un mandat de gestion personnalisé.
- La validation contractuelle des critères avant tout premier versement.
Un calendrier réaliste tient sur quelques semaines : l’audit initial prend généralement une à deux semaines, la mise en place effective du contrat et des premiers versements s’étale sur environ un mois, puis une révision annuelle permet d’ajuster l’allocation si la méthodologie du fonds évolue ou si vos propres priorités changent.
Fiscalité et conditions de sortie à connaître pour un PER
Les versements volontaires sur un PER restent déductibles du revenu imposable, dans la limite d’un plafond annuel lié à vos revenus professionnels ou à un forfait minimum, selon les règles rappelées par la fiche officielle Service-public. Cette déduction n’est pas automatique ni forcément avantageuse pour tous les profils : elle dépend de votre taux marginal d’imposition au moment du versement, comparé à celui applicable au moment de la sortie.
À la retraite, deux sorties coexistent. La rente viagère garantit un revenu régulier mais irréversible. La sortie en capital, possible en une fois ou de façon fractionnée, offre plus de souplesse mais concentre l’imposition sur une période plus courte. Le régime fiscal applicable dépend de l’origine des sommes : les versements déduits à l’entrée sont imposés à la sortie selon des règles différentes de ceux qui n’ont pas été déduits, un point détaillé dans la documentation fiscale officielle.
Le déblocage anticipé reste possible dans des cas précis : achat de la résidence principale, invalidité, décès du conjoint, surendettement, ou fin de droits au chômage. Sur un PER construit avec des supports ISR ou solidaires, ce déblocage anticipé peut avoir un impact sur la valorisation si les marchés traversent une phase basse au moment du rachat, exactement comme sur un PER classique. Les fonds solidaires, en particulier, présentent parfois une liquidité plus limitée que les unités de compte cotées, un point à vérifier avant de miser une part trop importante de l’épargne sur ce type de support.
Conseil de pro : *simulez toujours l’effet fiscal net après avoir intégré les frais de gestion des supports ISR ou solidaires, souvent légèrement supérieurs à ceux des fonds classiques.

Dix questions à poser à votre conseiller avant d’ouvrir un PER éthique
Un entretien efficace tient en une dizaine de questions précises, posées dans cet ordre :
- Quelle est la méthodologie ESG exacte appliquée à ce fonds ?
- Puis-je consulter la liste complète des exclusions sectorielles ?
- Quelle est la composition détaillée actuelle du portefeuille ?
- À quelle fréquence publiez-vous un reporting d’impact chiffré ?
- Quels sont tous les frais applicables : entrée, gestion, mandat éventuel ?
- Proposez-vous un mandat de gestion personnalisé si les fonds standards ne suffisent pas ?
- Pouvez-vous prouver un engagement actionnarial réel (votes en assemblée générale) ?
- Que se passe-t-il concrètement en cas de transfert depuis mon ancien contrat Madelin ou PERP ?
- Quels frais s’appliquent à ce transfert, et sont-ils plafonnés ?
- Comment suivez-vous l’évolution de l’alignement éthique du portefeuille dans le temps ?
Ces questions couvrent trois zones sensibles : la méthodologie réelle, les coûts cachés, et la capacité du conseiller à personnaliser une offre plutôt qu’à vous orienter vers un catalogue standardisé.
Signaux d’alerte : greenwashing, frais cachés et reporting faible
Certains signaux doivent immédiatement alerter un épargnant attentif à ses convictions.
- Un vocabulaire vague (« durable », « responsable ») sans méthodologie publiée ni chiffres à l’appui.
- Une absence totale de liste d’exclusion écrite et communicable.
- Des frais nettement supérieurs à la moyenne du marché, sans justification liée à une gestion réellement active ou personnalisée.
- Un reporting d’impact inexistant ou publié une seule fois, jamais mis à jour.
- Un conseiller incapable de répondre précisément à une question sur la composition du portefeuille.
Le greenwashing prend souvent une forme discrète : un fonds affiche un nom évocateur (« avenir vert », « impact positif ») sans que sa composition réelle diffère beaucoup d’un fonds classique. Les analyses sectorielles rappellent que l’ISR est de plus en plus perçu comme un outil de gestion des risques exigeant des preuves concrètes, pas uniquement un argument commercial.
Conseil de pro : *exigez systématiquement le DICI et comparez le total des frais sur cinq ans entre deux offres concurrentes.
Comment La Financière Saint Matthieu construit un PER aligné sur des convictions
La méthode suit une logique en quatre temps. D’abord, un diagnostic des convictions du client, qui va au-delà d’un simple questionnaire de risque pour identifier les exclusions non négociables et les priorités positives. Ensuite, la construction d’une grille d’exclusion écrite, inspirée des repères de la doctrine sociale de l’Église quand le client le souhaite, qui sert de filtre de premier niveau pour tout support envisagé.
Vient ensuite la sélection des supports : fonds ISR vérifiés, fonds solidaires, ou construction d’un mandat de gestion sur mesure lorsque les critères du client dépassent ce que proposent les fonds standards. Enfin, un suivi périodique permet de vérifier que la composition reste conforme aux critères initiaux, avec transparence sur les frais et sur la répartition réelle du portefeuille.
La Financière Saint Matthieu gère un important patrimoine et reverse une part significative de son chiffre d’affaires à des projets caritatifs, un engagement qui structure directement sa manière de sélectionner les supports proposés aux clients.
Les performances passées ne garantissent jamais les performances futures, sur des supports ISR comme sur tout autre placement. La démarche décrite ici vise la cohérence entre valeurs et allocation, pas une promesse de rendement supérieur à la moyenne du marché.
Pourquoi la transparence prime sur les promesses
L’alignement éthique ne tient que s’il reste mesurable dans le temps. Un portefeuille peut cocher toutes les bonnes cases à l’ouverture d’un contrat, puis dériver silencieusement si personne ne vérifie sa composition d’une année sur l’autre.
L’ordre de priorité compte davantage que la liste de critères elle-même. Commencez par les exclusions essentielles, celles qui ne se négocient pas. Ajoutez ensuite l’exigence de reporting régulier, sans lequel aucune vérification n’est possible. Les indicateurs d’impact chiffrés viennent en dernier, une fois les deux premiers niveaux sécurisés. Inverser cet ordre, c’est risquer de choisir un fonds séduisant sur le papier mais incontrôlable dans la durée.
Ce que propose La Financière Saint Matthieu pour construire votre PER
La Financière Saint Matthieu accompagne les épargnants qui veulent une allocation cohérente avec leurs valeurs, sans sacrifier la rigueur financière. L’approche part d’un audit personnalisé de vos convictions, se poursuit par la construction ou la validation d’une grille d’exclusion écrite, puis débouche sur une sélection de supports ou un mandat de gestion sur mesure, avec un suivi annuel documenté.

Contrairement à un simple comparateur de fonds ISR en ligne, l’accompagnement reste personnalisé de bout en bout : chaque exclusion, chaque priorité positive, chaque arbitrage se discute avec vous, pas avec un algorithme de sélection générique. Pour les lecteurs qui veulent creuser la compatibilité entre foi et marchés financiers avant tout rendez-vous, l’article un chrétien peut-il investir en Bourse ? pose les bases utiles.
Un premier rendez-vous d’information permet de clarifier vos priorités et de vérifier si un PER aligné correspond à votre situation. Prenez contact via la page d’accueil de La Financière Saint Matthieu pour planifier ce premier échange.
Sources
Avant tout engagement, consultez systématiquement le DICI, le prospectus et les fiches méthodologiques publiés par la société de gestion. Ces documents restent la seule preuve vérifiable de ce qu’un fonds exclut réellement.
- Plan d’épargne retraite (PER) - PER individuel
- Comment fonctionne le plan d’épargne retraite (PER) …
- Comprendre l’investissement socialement responsable (ISR) | AMF
- OBSERVATOIRE DES FONDS D’ÉTHIQUE CHRÉTIENNE
Gardez ces documents sous la main lors de tout entretien : ils permettent de recentrer la discussion sur des preuves plutôt que sur des arguments commerciaux.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quel est le plan épargne retraite le plus intéressant pour aligner ses valeurs ?
Il n’existe pas un PER unique préférable pour tous : le PER individuel offre la plus grande liberté de choix de supports, ce qui en fait généralement l’option la plus adaptée pour appliquer des filtres convictionnels précis.
Quels sont les inconvénients d’un ancien PERCO par rapport à un PER ?
Le PERCO, remplacé par le PER collectif, offrait un choix de supports souvent plus restreint et moins de flexibilité de sortie que le PER actuel, qui autorise notamment la sortie en capital de façon plus large.
Quelle rente peut-on espérer avec 100 000 euros sur un PER ?
Le montant de rente dépend de l’âge de conversion, du taux garanti par l’assureur et des options choisies (réversion, annuités garanties) : aucune règle unique ne s’applique, il faut demander une simulation personnalisée auprès du gestionnaire du contrat.
Est-il intéressant d’ouvrir un PER à 60 ans ?
Ouvrir un PER reste possible et peut avoir un intérêt fiscal si vous êtes encore imposé sur des revenus professionnels, mais un horizon de placement plus court limite le potentiel de valorisation des unités de compte, y compris ISR.
Un label ISR suffit-il pour aligner un PER sur des convictions religieuses fortes ?
Généralement non : le label ISR applique des critères ESG standardisés qui n’excluent pas systématiquement les secteurs sensibles pour une approche confessionnelle, d’où la recommandation d’un comité éthique dédié ou d’un mandat de gestion personnalisé.
Recommandation



























































