


Valoriser son entreprise avant transmission : guide pratique

Avant même de rencontrer un repreneur, vous avez besoin d’une fourchette de valeur défendable. Pour la grande majorité des PME rentables, le point de départ est simple : multipliez votre EBITDA normalisé par un coefficient sectoriel, généralement compris entre 3x et 8x pour les PME, puis croisez ce résultat avec un DCF sur cinq à sept ans. Ce croisement vous donne une valeur d’entreprise (VE) que vous convertissez ensuite en valeur des capitaux propres en déduisant l’endettement net. C’est votre base de négociation, pas votre prix final.
Trois actions à lancer sans attendre :
- Diagnostic financier immédiat : rassemblez bilans et comptes de résultat des trois à cinq derniers exercices, identifiez les charges non récurrentes à retraiter.
- Mission d’un expert-comptable : confiez-lui la normalisation de l’EBITDA et la construction des indicateurs clés avant toute discussion avec un acquéreur.
- Inventaire des points faibles : concentration clients, dépendance au dirigeant, dettes hors exploitation — chaque faiblesse identifiée maintenant est une faiblesse que vous pouvez corriger.
La valorisation d’entreprise n’est pas le prix que vous obtiendrez. Elle est la fondation sur laquelle se construira la négociation, et la due diligence viendra l’ajuster à la hausse ou à la baisse selon ce que l’acheteur découvrira.
Points clés
Valoriser son entreprise avant transmission repose sur trois piliers indissociables : une fourchette construite par croisement de méthodes, une documentation financière irréprochable sur trois à cinq ans, et une préparation anticipée qui corrige les faiblesses avant qu’elles deviennent des arguments de décote.
| Point | Détails |
|---|---|
| Croiser les méthodes | Combinez multiple d’EBITDA, DCF et actif net réévalué pour obtenir une fourchette crédible en trois scénarios. |
| Anticiper de 12 à 36 mois | Une préparation sérieuse peut améliorer le prix final de 20 à 50 % selon les corrections apportées. |
| Normaliser l’EBITDA en priorité | Retraitez charges non récurrentes et dépenses personnelles avant toute discussion avec un acquéreur. |
| S’entourer des bons experts | Expert-comptable, notaire et avocat fiscaliste ont des rôles distincts et complémentaires à chaque étape. |
| Financieresaintmatthieu | Le cabinet accompagne les dirigeants dans le diagnostic patrimonial, l’optimisation fiscale et la structuration post-cession. |
Table des matières
- Quels critères pèsent vraiment sur la valorisation de votre entreprise ?
- Méthodes patrimoniale, comparative et DCF : laquelle choisir ?
- Comment croiser les méthodes pour obtenir une fourchette crédible ?
- Quels documents préparer et dans quel délai avant la transmission ?
- Qui consulter à chaque étape de la préparation à la cession ?
- Comment augmenter concrètement la valeur avant la cession ?
- Comment le profil de l’acquéreur influence-t-il le prix final ?
- Exemple chiffré et checklist opérationnelle
- Ce que les dirigeants sous-estiment systématiquement avant de céder
- La Financière Saint Matthieu vous accompagne dans la valorisation et la transmission
- Sources
- Questions fréquentes
Quels critères pèsent vraiment sur la valorisation de votre entreprise ?
Les repreneurs et les évaluateurs regardent d’abord les mêmes éléments, dans le même ordre. Connaître ces critères vous permet d’identifier rapidement où agir.
- Résultats financiers sur 3–5 ans : chiffre d’affaires, marge brute, EBITDA et trésorerie nette. La tendance compte autant que le niveau absolu : une croissance régulière rassure davantage qu’un pic isolé.
- Structure financière : endettement net, lignes de crédit, dettes hors exploitation et engagements hors bilan. Un bilan chargé comprime mécaniquement la valeur des capitaux propres.
- Portefeuille clients : la concentration est le signal d’alarme le plus fréquent. Quand un seul client dépasse 20 % du chiffre d’affaires, le repreneur intègre un risque de rupture dans son offre.
- Actifs corporels et incorporels : immobilier, outillage, brevets, marque, base de données clients, canal digital. Les immatériels sont souvent sous-valorisés par les dirigeants eux-mêmes.
- Organisation et dépendance au dirigeant : une entreprise qui tourne sans vous vaut structurellement plus qu’une entreprise qui repose sur votre réseau personnel. L’existence d’une équipe managériale et de processus documentés est un argument de valorisation concret.
- Positionnement marché : barrières à l’entrée, tendances sectorielles, intensité concurrentielle. Un marché en croissance soutient des multiples plus élevés ; un marché en déclin les comprime.
Conseil de pro : Avant de solliciter un évaluateur, faites vous-même le test du « dirigeant absent » : si vous partez six mois, qu’est-ce qui s’arrête ? Tout ce qui s’arrête est un risque que l’acheteur chiffrera en décote.
Méthodes patrimoniale, comparative et DCF : laquelle choisir ?
Trois familles de méthodes structurent l’évaluation avant vente en France. Aucune n’est universelle ; leur pertinence dépend du profil de l’entreprise et de la nature de l’opération.
-
Méthode patrimoniale (actif net réévalué) : elle recense et réévalue l’ensemble des actifs et des passifs à leur valeur de marché. Utile pour les holdings, les foncières et les entreprises très capitalistiques où la valeur réside dans les actifs plutôt que dans les flux. Ses limites : elle ignore la capacité bénéficiaire future et sous-estime souvent les immatériels.
-
Méthode comparative (multiples de transactions) : on applique un coefficient à l’EBITDA ou à l’EBE en s’appuyant sur des transactions comparables dans le même secteur. C’est la méthode la plus utilisée pour les PME rentables, précisément parce qu’elle reflète ce que le marché paie réellement. Pour la plupart des PME, les multiples observés se situent entre 3x et 8x l’EBITDA, avec des écarts importants selon la taille, le secteur et la qualité des résultats. La difficulté pour les TPE : trouver des comparables pertinents reste souvent ardu.
-
Méthode de rentabilité / DCF (flux de trésorerie actualisés) : on projette les flux libres sur cinq à sept ans, puis on les actualise à un taux qui reflète le risque de l’entreprise. Recommandée pour les sociétés à fort potentiel de croissance ou dont la valeur réside dans des projets futurs. Sa faiblesse principale : elle est très sensible aux hypothèses retenues — taux d’actualisation, taux de croissance terminal, normalisations. Un écart d’un point sur le taux d’actualisation peut faire varier la valeur de 15 à 20 %.
La documentation fiscale de l’administration rappelle que la valeur vénale des titres non cotés doit être appréciée en priorité par référence à des transactions comparables ou, à défaut, par la combinaison de plusieurs méthodes. C’est aussi la position que retiendra l’administration en cas de contrôle.
Pour une donation ou une transmission familiale, la méthode retenue doit également intégrer des paramètres spécifiques : décotes de liquidité, gouvernance familiale, hypothèses de rémunération des dirigeants. Ces ajustements peuvent modifier sensiblement la valeur finale acceptée par toutes les parties.
Comment croiser les méthodes pour obtenir une fourchette crédible ?
Une seule méthode ne suffit jamais. Voici le processus en cinq étapes pour construire une fourchette que vous pourrez défendre face à un repreneur et à l’administration.
-
Normaliser l’EBITDA : retraitez les charges non récurrentes (litiges exceptionnels, investissements ponctuels), les dépenses à caractère personnel passées en charges, et ajustez la rémunération du dirigeant au niveau du marché. C’est l’étape la plus critique : un EBITDA mal normalisé fausse toutes les méthodes en aval.
-
Calculer la VE par chaque méthode : appliquez le multiple sectoriel retenu à l’EBITDA normalisé, construisez le DCF avec au moins trois scénarios (prudent, base, optimiste), et calculez l’actif net réévalué si les actifs sont significatifs.
-
Convertir la VE en valeur des capitaux propres (VCP) : déduisez l’endettement financier net et ajoutez la trésorerie excédentaire. Ce passage VE → VCP est souvent source de désaccord lors des négociations. Documentez précisément ce que vous incluez dans la dette nette.
-
Construire la fourchette : exprimez trois niveaux — valeur basse (hypothèses prudentes, multiple bas), valeur centrale (hypothèses de base), valeur haute (scénario optimiste, multiple élevé). Chaque niveau doit être accompagné de ses hypothèses explicites.
-
Préparer les points de négociation : earn-out sur objectifs futurs, prix ajustable selon résultats post-cession, garanties d’actif et de passif. Ces mécanismes permettent de combler l’écart entre votre valeur haute et l’offre initiale du repreneur.
Conseil de pro : Rédigez un mémorandum d’information synthétique qui présente vos normalisations, vos hypothèses et votre fourchette. Un repreneur qui comprend votre raisonnement négocie sur vos chiffres, pas sur les siens.
Quels documents préparer et dans quel délai avant la transmission ?
La qualité du dossier documentaire conditionne directement la crédibilité de votre valorisation lors de la due diligence. Une documentation financière solide sur au moins trois ans accélère les audits et réduit les remises en cause du prix.
Documents financiers prioritaires :
- Bilans et comptes de résultat certifiés des trois à cinq derniers exercices
- Grand livre, journaux comptables et annexes
- Tableaux de flux de trésorerie et historique de trésorerie mensuelle
- Prévisionnel sur deux à trois ans avec hypothèses détaillées
- Inventaire des immobilisations et tableau d’amortissement
Documents opérationnels et contractuels :
- Contrats clients et fournisseurs significatifs (avec clauses de changement de contrôle)
- Baux commerciaux et contrats de location
- Contrats de travail des postes clés et accords d’intéressement
- Titres de propriété intellectuelle (brevets, marques, noms de domaine)
- Liste des litiges en cours et provisions correspondantes
- Préparation longue (24–36 mois) : vous avez le temps de corriger les faiblesses structurelles — réduire la concentration clients, recruter un manager, améliorer la marge. C’est le scénario qui permet d’obtenir le meilleur prix.
- Préparation standard (12–18 mois) : vous pouvez normaliser les comptes, constituer le dossier documentaire et lancer les mesures rapides à fort impact sur les multiples.
- Préparation courte (6–12 mois) : vous limitez les actions aux normalisations comptables et à la constitution du dossier. Attendez-vous à des décotes sur le prix final faute de visibilité suffisante sur les améliorations.
Pour la due diligence, organisez une dataroom structurée avec accès sécurisé et anonymisez les informations sensibles (noms de clients, données personnelles des salariés) jusqu’à la signature de la lettre d’intention.
Conseil de pro : Utilisez un outil de facturation pour centraliser l’historique de vos devis et factures clients : un historique propre et exportable accélère considérablement la phase de due diligence.
Qui consulter à chaque étape de la préparation à la cession ?
Mobiliser expert-comptable, notaire, avocat et conseil en cession n’est pas un luxe : chaque intervenant couvre un angle que les autres ne traitent pas.
| Intervenant | Rôle principal | À solliciter quand |
|---|---|---|
| Expert-comptable | Normalisation des comptes, construction EBITDA, dossier financier | Dès le début, 24–36 mois avant |
| Notaire | Montages juridiques, transmission patrimoniale, optimisation successorale | Dès que la structure de l’opération est esquissée |
| Avocat fiscaliste | Garanties d’actif/passif, analyse fiscale du montage, risques juridiques | Avant la lettre d’intention |
| Conseil M&A | Recherche d’acquéreurs, pilotage de la transaction, négociation | 12–18 mois avant la cession |
| Évaluateur indépendant | Rapport de valorisation opposable, arbitrage en cas de désaccord | Pour les opérations complexes ou les transmissions familiales |
Quelques précisions utiles sur les rôles :
- L’expert-comptable est votre premier interlocuteur. Il connaît vos comptes et peut construire les indicateurs (EBITDA, flux normalisés) que tout repreneur demandera.
- Le notaire intervient surtout pour les transmissions familiales, les donations et les opérations impliquant des montages patrimoniaux comme le Pacte Dutreil.
- Un évaluateur indépendant est particulièrement utile quand les parties ne s’accordent pas sur la méthode, ou quand l’administration risque de contester la valeur retenue.
Comment augmenter concrètement la valeur avant la cession ?
Une préparation sérieuse peut améliorer le prix final de 20 à 50 % selon la nature des corrections apportées et leur visibilité sur plusieurs exercices. Voici les leviers classés par impact et par délai de mise en œuvre.
Mesures rapides (6–12 mois) :
- Nettoyer le bilan : sortir les actifs non opérationnels, régulariser les comptes courants d’associés, provisionner les risques identifiés.
- Normaliser les résultats : retraiter les charges personnelles et les dépenses non récurrentes pour faire apparaître l’EBITDA réel.
- Sécuriser les contrats clients clés : transformer les relations informelles en contrats écrits avec durée et conditions de renouvellement.
Mesures structurelles (12–36 mois) :
- Réduire la dépendance au dirigeant : recruter ou promouvoir un directeur général opérationnel, documenter les processus critiques, formaliser les relations clients.
- Diversifier la clientèle : l’objectif est de ramener chaque client sous le seuil de 20 % du chiffre d’affaires. Un pipeline commercial structuré aide à identifier et développer de nouveaux comptes.
- Améliorer la marge : revue des prix de vente, réduction des coûts fixes, recentrage sur les activités à forte marge. Chaque point de marge supplémentaire se multiplie par le coefficient d’EBITDA retenu.
- Valoriser les immatériels : déposer les marques non protégées, formaliser les droits sur les logiciels développés en interne, structurer la base CRM.
Conseil de pro : Documentez chaque amélioration avec des chiffres datés. Un repreneur qui voit une courbe de progression sur trois exercices paie plus qu’un repreneur qui doit vous croire sur parole.
Comment le profil de l’acquéreur influence-t-il le prix final ?
La valeur calculée est une base. Le prix réel dépend aussi de qui achète et dans quel cadre fiscal l’opération s’inscrit.
- Acquéreur industriel ou stratégique : il peut payer une prime de contrôle et intégrer des synergies dans son offre (mutualisation des coûts, accès à votre clientèle, complémentarité géographique). Sa valorisation peut dépasser votre fourchette centrale.
- Fonds d’investissement : il raisonne en rendement sur investissement et en sortie à cinq à sept ans. Sa valorisation est généralement plus rigoureuse sur les multiples et plus exigeante sur la qualité des flux normalisés.
- Repreneur personne physique : sa capacité de financement est limitée par les banques, qui financent rarement plus de cinq à six fois l’EBITDA. La valorisation est souvent plus tendue, et le montage LBO (rachat avec effet de levier) conditionne le prix qu’il peut offrir.
Sur le plan fiscal, la distinction entre cession de titres et cession de fonds de commerce change radicalement l’équation pour le cédant. La cession de titres bénéficie généralement d’une fiscalité plus favorable pour le vendeur personne physique, notamment via l’abattement pour durée de détention. La cession de fonds est souvent préférée par l’acheteur pour des raisons de sélectivité des actifs repris. Les transmissions familiales ouvrent des dispositifs spécifiques comme le Pacte Dutreil, qui permet sous conditions une exonération partielle des droits de mutation à titre gratuit.
Pour limiter le risque de redressement, documentez précisément la valeur vénale retenue et ses hypothèses. L’administration peut contester une valeur qu’elle juge sous-évaluée, notamment dans les transmissions familiales. Après la cession, réfléchissez à l’affectation du produit de vente : les options patrimoniales post-cession méritent d’être anticipées avant la signature.
Exemple chiffré et checklist opérationnelle
Mini-exemple : PME industrielle avec un EBITDA normalisé de 800 000 €
Calcul par multiple d’EBITDA :
Endettement net de 600 000 €, trésorerie excédentaire de 100 000 €. VCP = 4 000 000 € – 600 000 € + 100 000 € = 3 500 000 €.
Calcul DCF simplifié :
Même déduction d’endettement net : VCP DCF ≈ 3 200 000 €.
Fourchette résultante :
Checklist opérationnelle :
- Bilans et comptes de résultat certifiés sur cinq exercices
- Tableau de normalisation de l’EBITDA avec justificatifs
- Prévisionnel sur trois ans avec hypothèses documentées
- Inventaire des immobilisations valorisé
- Contrats clients significatifs et tableau de concentration du CA
- Liste des litiges et provisions
- Organigramme et fiches de poste des managers clés
- Titres de propriété intellectuelle
- Rapport de valorisation signé par l’expert-comptable ou l’évaluateur
Présentez ces éléments au repreneur avec transparence sur les retraitements. Un acquéreur qui comprend vos normalisations les valide plus facilement qu’un acquéreur qui les découvre en due diligence.
Ce que les dirigeants sous-estiment systématiquement avant de céder
La plupart des chefs d’entreprise arrivent à la table de négociation avec une valeur en tête, construite sur l’intuition ou sur ce qu’un confrère a obtenu dans un autre secteur. C’est rarement défendable.
Ce que j’observe le plus souvent : les dirigeants surestiment l’impact de leur chiffre d’affaires et sous-estiment celui de leur dépendance personnelle. Un repreneur ne paie pas votre CA ; il paie les flux qu’il peut générer sans vous. Si votre carnet d’adresses est votre principal actif commercial, la valeur chute dès que vous partez.
L’autre angle mort fréquent concerne le calendrier. Beaucoup de dirigeants déclenchent la réflexion trop tard, souvent sous la pression d’un événement (santé, opportunité inattendue, conflit entre associés). Or une préparation anticipée de 12 à 36 mois est précisément ce qui permet de corriger les faiblesses avant qu’elles deviennent des arguments de décote pour l’acheteur.
Quand faut-il céder malgré des lacunes ? Quand le coût d’opportunité de rester dépasse le gain attendu des corrections. Si votre marché se contracte, si votre énergie baisse, si un acquéreur stratégique se présente avec une prime de synergies, il peut être rationnel de vendre maintenant plutôt que d’attendre trois ans pour un gain marginal. Mais dans ce cas, soyez lucide sur la décote que vous acceptez et négociez en conséquence les garanties et les mécanismes d’earn-out.
La valorisation est une base de négociation, pas une promesse. Organisez-vous pour convertir cette valeur en prix : préparez vos repreneurs, anticipez leur financement, et structurez les garanties avec votre avocat avant la lettre d’intention.
La Financière Saint Matthieu vous accompagne dans la valorisation et la transmission
Préparer une transmission, c’est aussi décider ce que vous ferez du produit de la vente et comment vous structurerez votre patrimoine après. C’est là que l’accompagnement fait la différence entre une cession réussie et une cession simplement conclue.

La Financière Saint Matthieu accompagne les entrepreneurs à chaque étape : diagnostic patrimonial et financier avant la cession, optimisation fiscale du montage (cession de titres, Pacte Dutreil, réemploi du produit de vente), mise en relation avec des partenaires juridiques et comptables de confiance, et suivi de la négociation. Pour les dirigeants qui souhaitent céder selon leurs valeurs, c’est une différence qui compte. Contactez le cabinet pour un premier audit patrimonial et découvrez l’ensemble des services d’accompagnement à la transmission.
Sources
Les ressources ci-dessous permettent de vérifier les méthodes, les repères sectoriels et les implications fiscales de votre opération.
- Valoriser son entreprise avant la transmission | Service Public Entreprendre
- Impots
- Valoriser son entreprise avant cession : méthodes et préparation | Le guide des chefs d’entreprise
- Comment passer de la valeur au prix final de cession ? | Bpifrance Création
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quelles sont les 3 méthodes de valorisation d’une entreprise ?
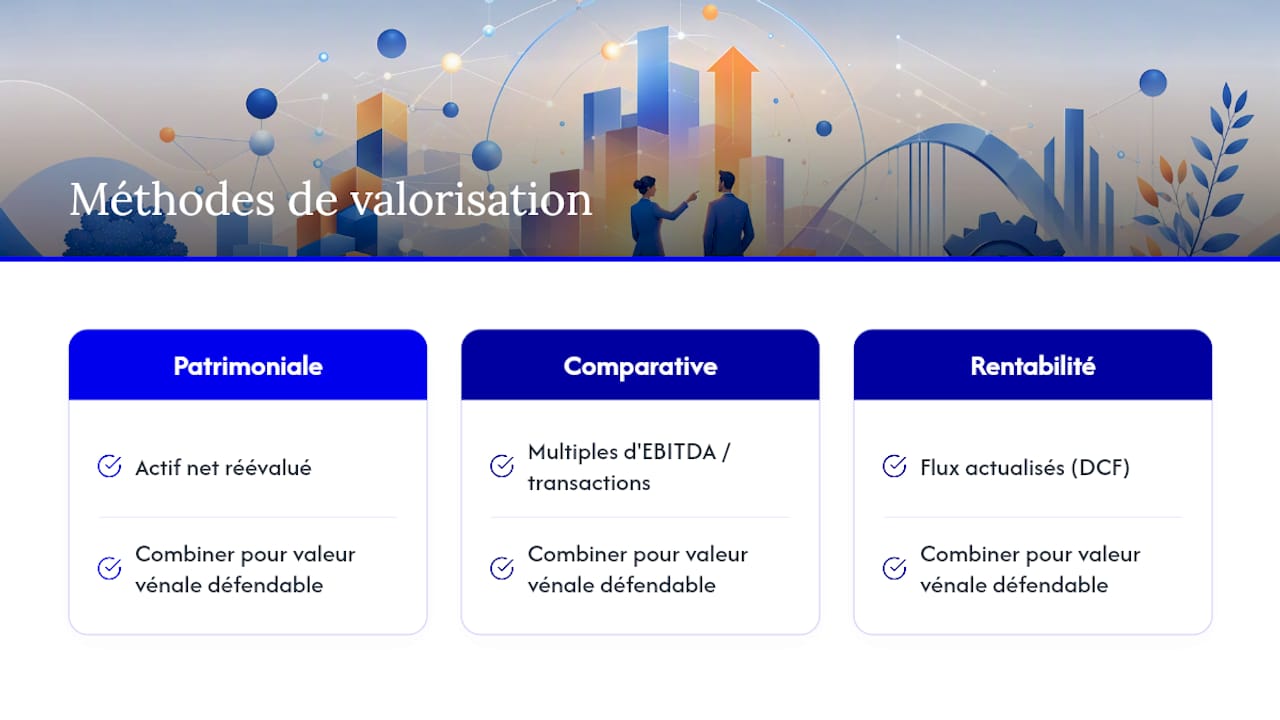
Les trois familles sont la méthode patrimoniale (actif net réévalué), la méthode comparative (multiples d’EBITDA ou de transactions comparables) et la méthode de rentabilité (DCF, flux actualisés). L’administration fiscale recommande de les combiner pour obtenir une valeur vénale défendable.
Comment passer de la valeur d’entreprise au prix pour le cédant ?
On déduit l’endettement financier net et on ajoute la trésorerie excédentaire à la valeur d’entreprise pour obtenir la valeur des capitaux propres. Le prix final est ensuite ajusté lors de la négociation, de la lettre d’intention et des audits de due diligence.
Quelles sont les étapes clés de la transmission d’une entreprise ?
Les grandes étapes sont : diagnostic et valorisation, constitution du dossier documentaire, identification des acquéreurs, lettre d’intention, due diligence, négociation des garanties, et signature de l’acte de cession. Une préparation de 12 à 36 mois est recommandée pour optimiser le prix.
Quels documents sont indispensables pour une évaluation sérieuse ?
Bilans et comptes de résultat certifiés sur trois à cinq exercices, tableau de normalisation de l’EBITDA, contrats clients et fournisseurs significatifs, inventaire des immobilisations, et liste des litiges en cours constituent le socle minimal attendu par tout évaluateur ou repreneur.
La Financière Saint Matthieu peut-elle aider à préparer une transmission ?
Oui : le cabinet réalise des diagnostics patrimoniaux et financiers, accompagne l’optimisation fiscale du montage de cession, et coordonne les partenaires juridiques et comptables nécessaires à une transmission sécurisée.
Recommandation



























































