


Exit tax 2026 : qui est concerné et comment l'anticiper avant un départ de France

Si vous avez résidé fiscalement en France au moins six des dix dernières années et que vos titres dépassent 800 000 € ou représentent 50 % des bénéfices d’une société, l’exit tax impose vos plus-values latentes au moment du transfert de domicile fiscal. Un sursis de paiement peut différer cette facture, calculée avec un taux forfaitaire de 12,8 % à l’impôt sur le revenu et des prélèvements sociaux de 18,6 % en 2026.
En bref:
- La valeur totale des titres détenus au moment du départ ne doit pas dépasser 800 000 € ou représenter moins de 50 % des bénéfices d’une société pour éviter l’exit tax.
- Les actions, parts sociales, créances et plus-values en report d’imposition sont intégrés dans l’assiette, tandis que l’immobilier, le PEA et l’assurance-vie en sont exclus.
- En 2026, la plus-value latente sera généralement taxée à 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, avec possibilité d’opter pour le barème progressif.
- Le sursis de paiement est automatique vers l’Union européenne, mais doit être demandé et garanti pour les autres destinations, sous peine d’imposition immédiate en cas de non-respect.
- La libération totale de l’impôt doit attendre deux à cinq ans selon la valeur des titres, sous réserve de la conservation et des déclarations régulières.
Table des matières
- Qui est concerné : conditions légales et profils visés
- Actifs concernés et exclusions : que compter dans l’assiette ?
- Calcul pratique de l’impôt en 2026 : méthode, abattements et taux
- Sursis de paiement : modalités, démarches et pièges à éviter
- Déclarations et obligations de suivi : le calendrier à respecter
- Dégrèvement et restitution : les délais qui libèrent l’impôt en sursis
- Anticiper son départ : stratégies patrimoniales et coordination
- Notre perspective sur un départ fiscal sécurisé
- Un bilan patrimonial dédié à votre projet de départ
- Sources
- Questions fréquentes
Qui est concerné : conditions légales et profils visés
L’article 167 bis du code général des impôts fixe deux conditions cumulatives pour être assujetti à l’exit tax. La première tient à la durée de résidence fiscale : il faut avoir été domicilié en France pendant au moins six des dix années précédant le départ. La seconde porte sur le patrimoine détenu, avec deux seuils alternatifs qui suffisent chacun à déclencher le dispositif.
Concrètement, le régime vise :
- Les contribuables détenant des titres ou droits sociaux d’une valeur globale supérieure à 800 000 € à la date du transfert.
- Ceux qui détiennent au moins 50 % des bénéfices d’une société, quelle que soit la valeur de cette participation.
- Les dirigeants et fondateurs d’entreprise sur le point de céder leur société après leur installation à l’étranger.
- Les associés majoritaires de sociétés familiales ou de holdings patrimoniales.
- Les investisseurs disposant d’un portefeuille de valeurs mobilières conséquent, indépendamment de leur activité professionnelle.
Le texte ne fait aucune distinction entre un chef d’entreprise qui vend sa société juste après son départ et un investisseur qui conserve un portefeuille diversifié : dans les deux cas, c’est la détention à la date du transfert qui compte, pas l’intention de vendre.
Certaines situations méritent une attention particulière. Un départ vers Monaco reste soumis au droit commun de l’exit tax, la principauté n’étant pas exemptée par une convention spécifique sur ce point. Les collectivités d’outre-mer (COM) suivent des règles fiscales parfois distinctes de la métropole, et un transfert vers la Nouvelle-Calédonie ou la Polynésie française peut relever d’un régime fiscal propre selon les conventions applicables. Il est donc utile de vérifier, avant tout projet, si la destination envisagée modifie les modalités de sursis ou d’imposition.
Un point souvent mal compris : le seuil de 800 000 € s’apprécie sur la valeur globale des titres détenus, tous comptes confondus, et non sur chaque ligne individuellement. Un portefeuille composé de plusieurs participations modestes peut donc déclencher l’exit tax si leur somme dépasse ce seuil, même si aucune d’entre elles ne dépasse ce montant isolément.
Actifs concernés et exclusions : que compter dans l’assiette ?
L’assiette de l’exit tax englobe un périmètre plus large que ce que l’on imagine au premier abord. Elle porte sur les titres, droits sociaux et valeurs mobilières détenus directement, mais aussi sur des éléments plus techniques que beaucoup de contribuables oublient de recenser.
Entrent notamment dans le calcul :
- Les actions, parts sociales et autres droits sociaux détenus dans des sociétés françaises ou étrangères.
- Les créances trouvant leur origine dans une clause de complément de prix (earn-out), même non encore encaissées.
- Les plus-values placées en report d’imposition au titre de l’article 150-0 B ter, réintégrées dans l’assiette au jour du transfert.
- Les valeurs mobilières détenues via des structures interposées, selon la documentation BOFiP.
À l’inverse, certains actifs échappent en général au dispositif. L’immobilier détenu en direct reste hors champ de l’exit tax, car il demeure imposable en France lors de sa cession quel que soit le lieu de résidence du propriétaire. Le plan d’épargne en actions (PEA) et l’assurance-vie bénéficient également d’un traitement à part, sous réserve du respect de leurs conditions propres de détention et de retrait, qui relèvent de règles fiscales distinctes de celles de l’exit tax.
La valorisation globale au jour du transfert suit les règles habituelles d’évaluation des titres non cotés ou cotés, en retenant la valeur vénale réelle à cette date précise. Pour un compte-titres ordinaire, cette évaluation s’appuie sur les cours de bourse ou, pour les titres non cotés, sur une méthode d’évaluation multicritère. Notre article sur le compte-titres ordinaire détaille les mécanismes de valorisation et de fiscalité qui s’appliquent à ce type de support.
La question des crypto-actifs reste un point de vigilance. Le BOFiP précise le régime des plus-values sur biens meubles incorporels, catégorie dans laquelle certains actifs numériques peuvent être rangés selon leur nature juridique. Un point souvent négligé lors d’un audit patrimonial : les plus-values déjà placées en report d’imposition, issues d’un apport-cession ancien par exemple, sont réintégrées dans l’assiette même si le contribuable les a oubliées depuis longtemps. Une restructuration patrimoniale mal calibrée avant un départ peut ainsi déclencher involontairement l’exit tax sur des montants qu’on croyait neutralisés.
Calcul pratique de l’impôt en 2026 : méthode, abattements et taux
Le calcul de l’exit tax part d’un principe simple : on retient la différence entre la valeur des titres au jour du transfert de domicile fiscal et leur prix ou leur valeur d’acquisition. Cette plus-value latente est ensuite soumise, selon la documentation BOFiP relative au calcul et aux obligations déclaratives, à un abattement pour durée de détention lorsque les conditions de l’article 150-0 D ter sont réunies, notamment pour les dirigeants cédant les titres de leur société lors de leur départ à la retraite.
Les prélèvements sociaux applicables aux départs effectués en 2026 s’élèvent à 18,6 %, contre 17,2 % pour les transferts intervenus en 2025, selon la notice officielle du formulaire 2074-ETD. Cette hausse modifie sensiblement le coût global pour tout contribuable qui programme son départ cette année plutôt que l’année précédente.
Par défaut, la plus-value latente est taxée au prélèvement forfaitaire unique de 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent les 18,6 % de prélèvements sociaux, soit un taux global de 31,4 % avant tout abattement. Le contribuable peut renoncer à ce forfait en cochant la case 2OP de sa déclaration de revenus pour opter pour une imposition au barème progressif, un choix pertinent lorsque le taux marginal d’imposition du foyer reste inférieur à 12,8 %.
Prenons un exemple simplifié pour illustrer la mécanique. Un dirigeant transfère son domicile fiscal en 2026 en détenant des titres acquis pour 200 000 € et valorisés 900 000 € à la date du départ. La plus-value latente s’établit à 700 000 €. Le total théorique atteint 219 800 €, avant application d’un éventuel abattement pour durée de détention si les conditions de l’article 150-0 D ter sont remplies.
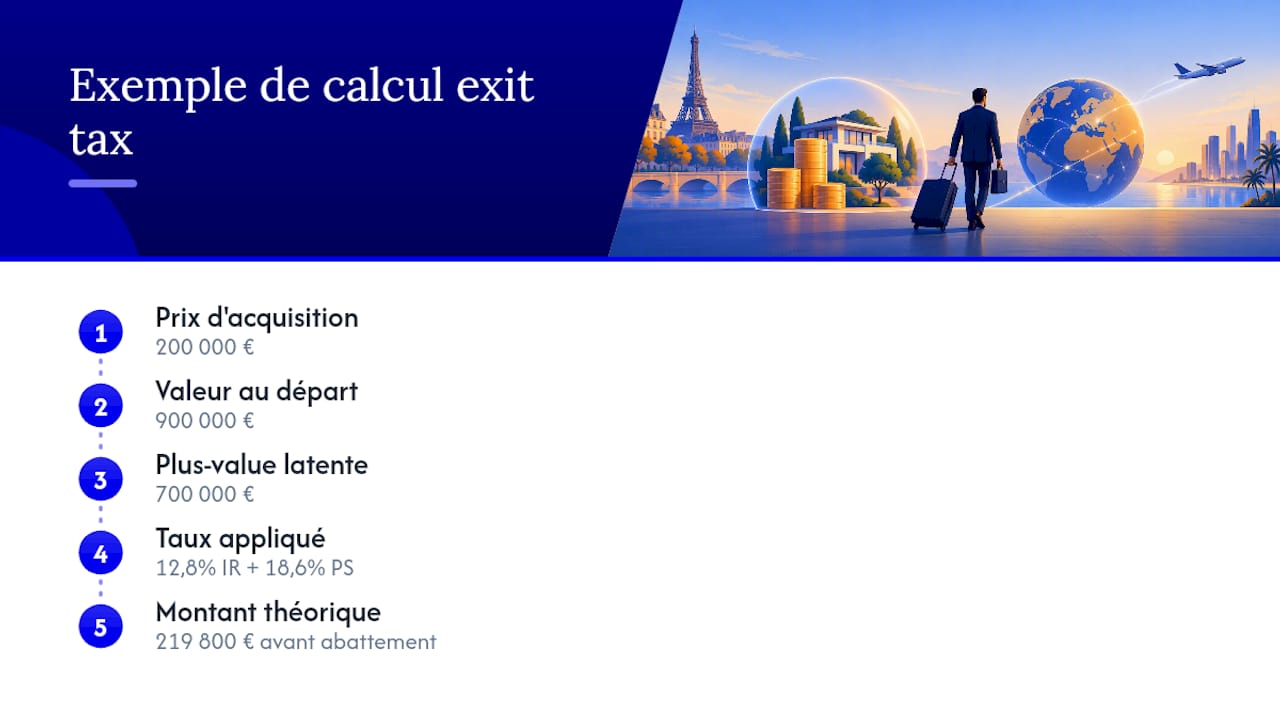
Ces montants restent des illustrations arithmétiques et ne préjugent pas des abattements, des reports en cours ou des conventions fiscales bilatérales qui peuvent modifier le calcul final selon la situation personnelle du contribuable.
Sursis de paiement : modalités, démarches et pièges à éviter
»](https://www.impots.gouv.fr/particulier/questions/je-quitte-la-france-suis-je-concerne-par-lexit-tax), l’outil central du dispositif.
Pour un transfert vers un État membre de l’Union européenne ou vers un État ayant conclu avec la France une convention d’assistance administrative en matière de recouvrement, le sursis est automatique et ne nécessite ni demande expresse ni constitution de garanties. Pour un départ vers un pays situé hors de l’Espace économique européen et sans convention adaptée, le sursis devient une option qui doit être demandée activement.
La démarche pratique se déroule en plusieurs étapes :
- Déposer le formulaire 2074-ETD avant la date du transfert lorsque le sursis est sur option.
- Proposer des garanties suffisantes auprès de l’administration fiscale, selon les modalités précisées par la notice du formulaire.
- Joindre les justificatifs de valorisation des titres et le calcul détaillé de la plus-value latente.
- Conserver une copie complète du dossier pour les déclarations de suivi des années suivantes.
En cas de défaut, les conséquences sont immédiates : l’impôt devient exigible sans délai, assorti d’un intérêt de retard qui s’ajoute au principal. Cette situation survient le plus souvent lorsque le contribuable omet de déposer les déclarations annuelles de suivi ou ne respecte pas les délais de constitution de garanties pour un sursis sur option.
Conseil de pro : constituez votre dossier de garanties au moins deux mois avant la date de départ envisagée, car les banques et organismes de caution demandent souvent un délai de traitement que les contribuables sous-estiment systématiquement.
Avant tout départ, une vérification s’impose sur trois points : la nature du sursis applicable selon la destination, la complétude du dossier de valorisation des titres à la date du transfert et l’anticipation des obligations déclaratives des années suivantes, qui commencent dès l’année qui suit le départ.
Déclarations et obligations de suivi : le calendrier à respecter
Le sursis de paiement obtenu au moment du départ ne dispense pas d’un suivi déclaratif annuel. La notice du formulaire 2074-ETS3 précise que trois versions du formulaire existent selon l’année du transfert de domicile fiscal, chacune correspondant à un régime légal différent applicable à l’époque du départ.
Les obligations à respecter chaque année comprennent :
- Le dépôt du formulaire 2074-ETS approprié, dont la version dépend de l’année de transfert du domicile fiscal.
- La déclaration de revenus classique (2042 et 2042-C), qui doit continuer d’être souscrite en France tant que des plus-values restent en sursis.
- La mention explicite de tout événement affectant les titres concernés, qu’il s’agisse d’une cession partielle, d’une donation ou d’un rachat.
- Le respect des délais de dépôt applicables aux non-résidents, généralement alignés sur le calendrier de la déclaration de revenus française.
L’omission de ces déclarations annuelles constitue le principal risque opérationnel du dispositif. Selon la page officielle sur l’exit tax, l’absence de dépôt du suivi annuel entraîne la déchéance du sursis et rend l’impôt immédiatement exigible, même si aucune cession n’a eu lieu et même si les titres sont toujours détenus dans les mêmes conditions qu’au départ.
Cette articulation entre le suivi de routine et la gestion des événements ponctuels explique pourquoi de nombreux contribuables expatriés font appel à un accompagnement spécialisé plusieurs années après leur départ, au moment où une opération sur titres redevient nécessaire.
Dégrèvement et restitution : les délais qui libèrent l’impôt en sursis
L’impôt placé en sursis n’est pas dû indéfiniment. Selon la page officielle de l’administration fiscale, un dégrèvement intervient automatiquement à l’issue d’un délai de conservation, dont la durée dépend de la valeur des titres à la date du transfert.
Les règles de dégrèvement se résument ainsi :
- Un délai de deux ans s’applique lorsque la valeur globale des titres à la date du transfert est inférieure à 2,57 millions d’euros.
- Un délai de cinq ans s’applique lorsque cette valeur est égale ou supérieure à 2,57 millions d’euros.
- Le dégrèvement suppose que les titres aient été conservés sans cession pendant toute la durée du délai applicable.
- Les obligations déclaratives annuelles doivent avoir été respectées sans interruption pour que le dégrèvement soit accordé.
Selon la page officielle de l’administration fiscale, le dégrèvement intervient après deux ans si la valeur des titres est inférieure à 2,57 millions d’euros et après cinq ans au-delà de ce seuil, sous réserve de conservation des titres et de respect des obligations déclaratives pendant toute la période.
C’est le cas d’une cession totale ou partielle des titres, d’une donation qui n’entre pas dans un cas d’exonération spécifique, d’un retour en France du contribuable avant l’expiration du délai, ou du décès du contribuable, qui entraîne en général la transmission de la situation fiscale à la succession selon des modalités propres.
La demande de dégrèvement s’effectue via le formulaire 2074-ETS de l’année concernée, en cochant la case correspondant à l’événement qui ouvre droit au dégrèvement et en joignant les pièces justificatives attestant de la conservation continue des titres ou de la nature de l’événement survenu. L’administration procède alors à la vérification du dossier avant d’acter la libération définitive de l’impôt en sursis, ou son exigibilité si l’événement déclenche au contraire une imposition.
Anticiper son départ : stratégies patrimoniales et coordination
Un départ à l’étranger se prépare idéalement plusieurs mois, voire plusieurs années, avant la date effective du transfert de domicile fiscal. Plusieurs leviers patrimoniaux permettent de réduire l’exposition à l’exit tax sans jamais chercher à contourner la loi, ce qui reste une distinction fondamentale à garder en tête.
La donation anticipée de titres à des enfants ou à des proches, réalisée suffisamment tôt et pour des motifs patrimoniaux réels, peut réduire la valeur du patrimoine détenu personnellement à la date du transfert. Notre article sur les donations et leurs obligations déclaratives détaille les règles à respecter pour que cette opération soit pleinement opposable à l’administration. Le choix entre un don IR ou IFI-don peut également s’articuler avec une stratégie de transmission anticipée, selon la situation patrimoniale globale du foyer.
Une restructuration de la détention, par exemple via un changement de support d’épargne ou une réorganisation de holding, peut également modifier l’exposition au dispositif, sous réserve de rester strictement hors du champ des opérations visées par l’article 167 bis.
Ces stratégies doivent systématiquement être coordonnées entre un notaire, pour les aspects de transmission et de droits de mutation, et un fiscaliste, pour la validation du traitement au regard de l’exit tax et des conventions fiscales bilatérales applicables à la destination choisie. Cette coordination évite les angles morts qui surviennent lorsque chaque professionnel travaille isolément sur une partie seulement du dossier.
Conseil de pro : documentez systématiquement le motif économique de toute restructuration réalisée avant un départ, car l’administration fiscale peut requalifier une opération en abus de droit si elle estime que son seul objectif était d’échapper à l’exit tax.
La limite de ces stratégies tient précisément à ce risque d’abus de droit. Une opération réalisée dans les mois précédant un départ, sans autre justification qu’une réduction artificielle de l’assiette taxable, expose le contribuable à une remise en cause avec pénalités. L’intention économique réelle, documentée et datée, reste la meilleure protection contre ce risque.
Notre perspective sur un départ fiscal sécurisé
L’exit tax n’est pas un obstacle qui se contourne à la dernière minute, mais un paramètre qui se planifie en amont, au même titre qu’une transmission ou qu’une restructuration de holding. Une grande partie des difficultés rencontrées par les contribuables expatriés vient d’un défaut de coordination entre les intervenants, plutôt que d’une méconnaissance des textes.
Pour un dossier d’exit tax, cela se traduit par un audit préalable qui recense les titres, les plus-values en report d’imposition parfois oubliées et les seuils applicables, suivi de la construction de scénarios chiffrés avant toute décision de départ. Nous coordonnons ensuite notaire et fiscaliste pour que chaque opération de restructuration ou de donation s’inscrive dans une logique économique cohérente et documentée, condition indispensable pour sécuriser durablement la situation fiscale du contribuable.
Un bilan patrimonial dédié à votre projet de départ

Un départ à l’étranger soulève des questions qui dépassent largement le calcul de l’exit tax : transmission, épargne, structuration de la fortune familiale. Notre service de structuration patrimoniale part de votre situation réelle, titres détenus, échéances de résidence, projets de restructuration, pour construire un scénario chiffré avant que vous n’ayez fixé la date de votre transfert de domicile fiscal.
Notre expertise juridique et fiscale s’articule avec une approche éthique fondée sur la transparence des recommandations, sans engagement tarifaire préalable non annoncé.
Pour engager cette réflexion avant votre départ, contactez notre équipe via la page Nos services et demandez un premier échange sur votre situation.
Questions fréquentes
La France applique-t-elle réellement une exit tax ?
Oui, la France applique un dispositif d’exit tax prévu par l’article 167 bis du code général des impôts, qui impose les plus-values latentes des contribuables transférant leur domicile fiscal à l’étranger. Il s’applique sous conditions de résidence antérieure et de seuils de détention, avec possibilité de sursis de paiement.
Quel est le taux d’imposition applicable en 2026 ?
Le taux forfaitaire par défaut est de 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent des prélèvements sociaux de 18,6 % pour les transferts effectués en 2026. Le contribuable peut opter pour le barème progressif via la case 2OP de sa déclaration si cela lui est plus favorable.
Dois-je payer l’exit tax immédiatement au moment de mon départ ?
Non, un sursis de paiement permet de différer le règlement de l’impôt sans attendre la cession effective des titres, automatiquement pour un départ vers l’Union européenne ou sur option, avec garanties, pour un départ hors de l’Espace économique européen. Le non-respect des obligations de suivi annuel entraîne toutefois l’exigibilité immédiate de l’impôt.
Quand l’impôt en sursis est-il définitivement dégrevé ?
Le dégrèvement intervient après deux ans si la valeur des titres à la date du transfert est inférieure à 2,57 millions d’euros, et après cinq ans si elle est égale ou supérieure à ce seuil. Il suppose la conservation continue des titres et le dépôt régulier des déclarations de suivi pendant toute cette période.
Comment limiter légalement l’impact de l’exit tax avant un départ ?
Des stratégies comme la donation anticipée de titres, des cessions partielles ou une restructuration de la détention peuvent réduire l’assiette taxable, à condition d’être justifiées par un motif économique réel et documenté. Un accompagnement coordonné entre notaire et fiscaliste, comme celui proposé par notre service de structuration patrimoniale, permet de sécuriser ces opérations avant tout risque de requalification en abus de droit.
Recommandations





























































