


Optimisation IFI 2026 : les leviers légaux à activer avant le 1er janvier

Pour un redevable de l’IFI en 2026, trois leviers concentrent l’essentiel de l’économie possible : le don éligible à la réduction d’impôt de l’article 978 du CGI, le démembrement de propriété via l’acquisition en nue-propriété, et le recensement précis des dettes déductibles. Le seuil d’assujettissement reste fixé à 1,3 million d’euros de patrimoine net taxable au 1ᵉʳ janvier, même si le barème démarre techniquement à 800 000 €.
En bref:
- Un don éligible à la réduction d’IFI peut permettre de réduire jusqu’à 75 % du montant versé, dans la limite de 50 000 € par an, avec un impact immédiat.
- Le démembrement de propriété, notamment l’acquisition en nue-propriété, permet d’exclure un bien de l’assiette taxable pendant plusieurs années, en fonction de l’âge de l’usufruitier.
- La déduction de dettes, comme les emprunts immobiliers ou taxes foncières impayées, peut limiter l’assiette taxable de façon limitée et nécessite une documentation rigoureuse.
- La décote sur l’IFI réduit l’effet de seuil entre 1,3 et 1,4 million d’euros en diminuant l’impôt dû lorsqu’une dette ou une décote baisse la base taxable.
- La valeur des parts de SCPI ou biens détenus en indivision impacte aussi l’assiette, selon leur composition et la typologie de détention.
Table des matières
- Quels leviers d’optimisation IFI privilégier en 2026 ?
- Comment calcule-t-on l’IFI en 2026 ? Barème, décote et plafonnement
- Démembrement, nue-propriété et dettes déductibles : comment réduire l’assiette taxable
- Dons et réduction d’IFI : comment fonctionne l’article 978 du CGI ?
- SCPI, LMP, LMNP et résidence principale : quel effet sur l’IFI ?
- Points de vigilance avant d’envoyer votre déclaration 2042-IFI
- Comment construire votre feuille de route d’optimisation IFI ?
- Pourquoi l’expertise éthique de La Financière Saint Matthieu compte ici
- Démembrements croisés et pactes Dutreil : un levier à manier avec précaution
- L’assurance-vie et les placements financiers ont-ils un effet sur l’IFI ?
- Transmission patrimoniale et IFI : anticiper plutôt que subir
- Quels sont les risques de contentieux liés à l’optimisation IFI ?
- Perspective : optimiser sans renoncer à l’engagement philanthropique
- Un diagnostic IFI personnalisé avec La Financière Saint Matthieu
- Sources
- Questions fréquentes
Quels leviers d’optimisation IFI privilégier en 2026 ?
Tous les leviers ne se valent pas, et leur pertinence dépend autant de votre horizon patrimonial que de votre tolérance à la complexité juridique. Voici un classement opérationnel, du plus accessible au plus structurant.
- Le don à un organisme éligible (article 978 CGI) : impact immédiat sur l’impôt de l’année, réduction de 75 % du montant versé, plafonnée à 50 000 € par an. C’est le levier le plus rapide à activer, sans montage juridique, adapté à ceux qui ont déjà une intention philanthropique.
- Le démembrement de propriété (nue-propriété) : sort le bien de l’assiette taxable pendant toute la durée de l’usufruit, mais suppose un investissement en amont et un horizon de plusieurs années. Convient aux contribuables qui préparent une transmission.
- Les dettes déductibles : emprunts immobiliers en cours, taxes foncières impayées au 1ᵉʳ janvier, travaux facturés non réglés. Sans coût de mise en place puisqu’il s’agit surtout de bien documenter l’existant, mais l’effet reste limité au montant réel de la dette.
- Le choix du véhicule immobilier (SCPI, LMP, indivision) : effet variable selon le statut retenu, souvent secondaire par rapport aux trois leviers précédents, mais determinant sur le long terme pour la structure globale du patrimoine.
Pour un patrimoine proche du seuil de 1,3 million d’euros, un don bien calibré suffit parfois à basculer sous l’assujettissement l’année suivante. Pour un patrimoine nettement supérieur, combiner démembrement et dons devient plus efficace qu’agir sur un seul front. Le coût de mise en place grimpe avec la complexité : un don coûte le prix du chèque, un démembrement engage des frais d’acte et une réflexion patrimoniale de fond.
Comment calcule-t-on l’IFI en 2026 ? Barème, décote et plafonnement
Le barème 2026 applique des taux progressifs par tranches, mais seul le patrimoine net taxable dépassant 1,3 million d’euros déclenche réellement l’imposition. En dessous, aucun IFI n’est dû, même si le tableau commence formellement à 800 000 €.
Un patrimoine net taxable supérieur au seuil d’imposition génère un IFI théorique calculé par tranches successives. Réduisez l’assiette de 100 000 € grâce à une dette déductible correctement documentée, et vous repassez sous 1,4 million d’euros, ce qui active la mécanique de décote.
Cette décote s’applique justement entre 1,3 et 1,4 million d’euros de patrimoine net taxable : elle atténue l’effet de seuil pour éviter qu’un euro de plus fasse basculer brutalement dans l’imposition. La formule retenue par l’administration soustrait de l’impôt théorique un montant égal à 17 500 € moins 1,25 % du patrimoine net taxable, un mécanisme détaillé par le BOFiP sur les modalités de calcul.
Le plafonnement, lui, joue un rôle différent : il limite le cumul de l’IFI et de l’impôt sur le revenu à 75 % des revenus de l’année précédente. Un contribuable dont les revenus ont fortement baissé, à la suite d’une cession d’entreprise par exemple, peut voir son IFI réduit mécaniquement grâce à cette règle, souvent méconnue des redevables qui découvrent leur assujettissement pour la première fois. Le Impots permet de tester ces effets avant de s’engager dans une stratégie.
Démembrement, nue-propriété et dettes déductibles : comment réduire l’assiette taxable
Le principe du démembrement repose sur une séparation simple : l’usufruitier perçoit les revenus ou l’usage du bien, le nu-propriétaire n’en détient que la valeur résiduelle. Or, pour l’IFI, seul le patrimoine détenu en pleine propriété ou en usufruit entre dans l’assiette taxable dans la plupart des cas. Un bien détenu en nue-propriété sort donc, sauf exceptions prévues par la loi (démembrement issu d’une donation avec réserve d’usufruit par le donateur lui-même, par exemple), du patrimoine taxable du nu-propriétaire.
Concrètement, acheter la nue-propriété d’un appartement dont un tiers conserve l’usufruit pendant quinze ans vous permet de détenir un actif immobilier sans qu’il alourdisse votre IFI pendant toute cette période. La valeur de la nue-propriété se calcule selon un barème fiscal fondé sur l’âge de l’usufruitier : plus celui-ci est jeune, plus la nue-propriété coûte cher à l’achat, et inversement.
La donation temporaire d’usufruit fonctionne à l’inverse : vous restez nu-propriétaire mais transférez l’usufruit, souvent à un enfant étudiant ou à une association, pendant une durée limitée. L’actif sort de votre assiette IFI pendant la durée de la donation, mais l’opération suppose un acte notarié et un motif réel, sous peine de requalification par l’administration.
Conseil de pro : Documentez systématiquement l’origine de chaque dette déductible avec le contrat de prêt, le tableau d’amortissement et, pour les taxes foncières, l’avis d’imposition. Un dossier incomplet est le premier motif de rejet en cas de contrôle.
Les dettes déductibles couvrent plusieurs catégories concrètes :
- Le capital restant dû sur un emprunt ayant servi à acquérir, réparer ou améliorer un bien immobilier taxable.
- La taxe foncière et la taxe d’habitation sur les résidences secondaires, dues et non payées au 1ᵉʳ janvier.
- Les travaux facturés avant le 1ᵉʳ janvier mais réglés après, sous réserve de justificatifs précis.
- Les dettes envers des membres de la famille, admises mais examinées avec une attention particulière par l’administration, qui écarte les montages artificiels.
Sur le plan successoral, le démembrement présente un avantage souvent sous-estimé : au décès de l’usufruitier, le nu-propriétaire récupère la pleine propriété sans droits de succession supplémentaires, sous réserve du respect des règles applicables. Cela en fait un outil hybride, à la fois fiscal pour l’IFI et successoral pour la transmission, à condition d’accepter un coût de mise en place réel : frais de notaire, actualisation des baux, et parfois perte de contrôle sur l’usage du bien pendant la durée du démembrement.
Dons et réduction d’IFI : comment fonctionne l’article 978 du CGI ?
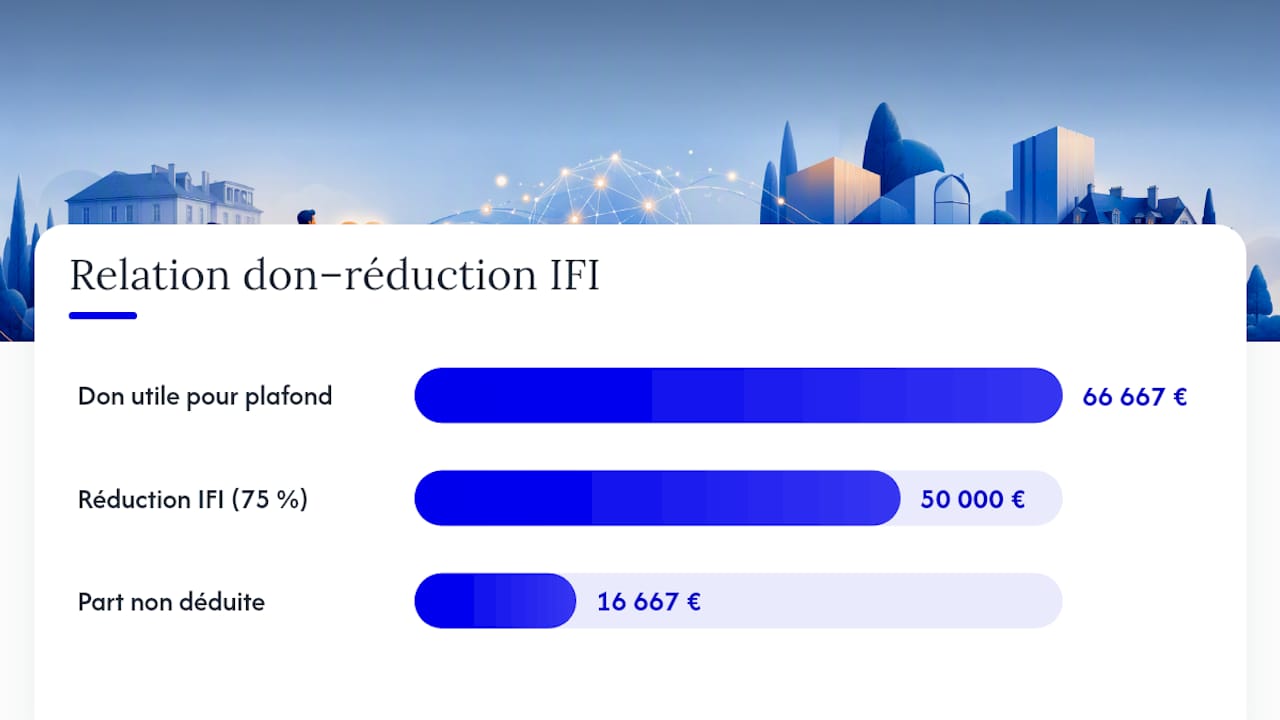
La réduction d’IFI liée aux dons obéit à une règle simple mais rigide : 75 % du montant versé vient en déduction de l’impôt dû, dans la limite d’une réduction de 50 000 € par an, comme le précise l’article 978 du Code général des impôts. Pour atteindre ce plafond, il faut donc verser un don utile de 66 667 €, un chiffre que beaucoup de contribuables ignorent au moment de calibrer leur générosité.
Tous les organismes ne sont pas éligibles. Le BOFiP relatif à la réduction d’impôt IFI fixe une liste précise : fondations reconnues d’utilité publique, entreprises d’insertion, établissements d’enseignement supérieur ou artistique à but non lucratif, associations reconnues d’utilité publique d’intérêt général. La Fondation de France figure parmi les organismes couramment cités par les contribuables cherchant un partenaire fiable pour structurer leur don. Chaque don doit être accompagné d’un reçu fiscal conforme, sans lequel la réduction est simplement refusée en cas de contrôle.
Le calendrier mérite une attention particulière, car c’est souvent là que les contribuables perdent le bénéfice de la réduction :
- Le don doit être reçu par l’organisme bénéficiaire au plus tard à la date limite de dépôt de la déclaration de revenus de l’année considérée, pas seulement envoyé.
- Un virement bancaire ou un don en ligne réduit le risque de décalage de date par rapport à un chèque, dont la date d’encaissement peut différer de la date d’émission.
- Un don versé après cette date limite bascule automatiquement sur le millésime IFI suivant, ce qui peut décaler d’un an l’avantage fiscal escompté.
Reste l’arbitrage entre réduction IFI et réduction à l’impôt sur le revenu. Un même don ne peut ouvrir droit qu’à une seule réduction : soit 75 % en IFI (plafonné à 50 000 €), soit généralement 66 % en impôt sur le revenu selon les organismes concernés, avec des règles de plafond distinctes. Pour un contribuable fortement assujetti à l’IFI mais peu imposé sur le revenu, la voie IFI est presque toujours plus avantageuse. À l’inverse, un contribuable proche du seuil d’assujettissement IFI mais lourdement imposé sur le revenu peut préférer conserver la réduction IR. Notre article sur don IR ou IFI-don, lequel choisir détaille ces cas de figure avec davantage de simulations.
SCPI, LMP, LMNP et résidence principale : quel effet sur l’IFI ?
Le statut retenu pour un investissement immobilier change directement la nature de l’assiette taxable. Un loueur en meublé professionnel (LMP), au sens fiscal strict, peut voir ses biens exclus de l’IFI au titre des biens professionnels, à condition de remplir des critères précis de recettes et d’implication personnelle dans la gestion. Le loueur en meublé non professionnel (LMNP), lui, reste pleinement soumis à l’IFI sur la valeur de ses biens, sans exonération liée à l’activité.
L’investissement via une SCPI (société civile de placement immobilier) suit une logique différente : la valeur des parts entre dans l’assiette IFI au prorata de la quote-part d’actifs immobiliers détenus par la société, avec un abattement possible sur la part correspondant à la trésorerie ou aux actifs non immobiliers du fonds. Notre article sur la fiscalité des SCPI expliquée simplement détaille ce mécanisme et ses limites.
- La résidence principale bénéficie d’un abattement de 30 % sur sa valeur vénale pour le calcul de l’assiette IFI, ce qui réduit sensiblement l’impôt pour les patrimoines concentrés sur un bien de forte valeur.
- Un bien détenu en indivision entre dans l’assiette de chaque indivisaire à hauteur de sa quote-part, ce qui peut fractionner artificiellement l’imposition entre plusieurs membres d’une même famille si l’indivision est organisée avec soin.
- La requalification d’un LMP en LMNP par l’administration, faute de respecter les seuils de recettes ou d’implication personnelle, entraîne la réintégration brutale du bien dans l’assiette taxable, parfois rétroactivement sur plusieurs années.
Le compromis rendement, liquidité et IFI n’a pas de réponse universelle. Une SCPI offre de la liquidité et une gestion déléguée, mais alourdit presque toujours l’IFI. Un LMP allège l’IFI mais exige une implication réelle et continue dans la gestion locative, ce qui ne convient pas à tous les profils.
Points de vigilance avant d’envoyer votre déclaration 2042-IFI
L’administration fiscale conserve un droit de contrôle sur plusieurs années, ce qui impose de garder ses justificatifs bien après l’envoi de la déclaration. Conservez les reçus fiscaux de dons, les actes notariés de démembrement et les tableaux d’amortissement des emprunts pendant au moins six ans, délai standard de reprise en matière fiscale.
Les redressements les plus fréquents portent sur des dons assortis d’une contrepartie déguisée (place à un événement, avantage en nature) qui remettent en cause le caractère désintéressé du don, ou sur des abattements surestimés, notamment sur la résidence principale ou sur la valeur de parts de SCPI.
- Vérifiez que chaque don a bien été versé, et non simplement promis, avant la date limite applicable au millésime concerné.
- Rassemblez les actes de propriété, les relevés de compte prouvant les versements, et les évaluations immobilières récentes.
- Signalez toute modification patrimoniale intervenue après le 1ᵉʳ janvier : elle n’affecte pas l’IFI de l’année en cours, mais doit être anticipée pour l’année suivante.
- Relisez la case dédiée aux dettes déductibles sur le formulaire 2042-IFI avant envoi, car une omission fréquente concerne les taxes foncières dues mais non encore payées.
Conseil de pro : Faites relire votre déclaration par un professionnel avant l’envoi si vous avez modifié votre structure patrimoniale dans l’année. Un montage mal documenté coûte souvent plus cher en pénalités que l’économie d’impôt initialement recherchée.
Comment construire votre feuille de route d’optimisation IFI ?
Une stratégie d’optimisation IFI se construit dans l’ordre, jamais à l’inverse. Sauter une étape mène presque toujours à une décision mal calibrée.
- Diagnostic patrimonial : listez l’ensemble des actifs immobiliers taxables et non taxables, ainsi que les dettes en cours, pour établir votre patrimoine net taxable réel au 1ᵉʳ janvier.
- Simulation chiffrée : utilisez le simulateur officiel puis affinez avec des simulations personnalisées intégrant décote et plafonnement, pour mesurer l’effet réel de chaque levier envisagé.
- Arbitrage entre leviers : comparez don, démembrement et restructuration des dettes selon votre horizon, votre appétence pour la complexité juridique et vos objectifs de transmission.
- Mise en œuvre juridique : rédigez les actes nécessaires (donation temporaire d’usufruit, acquisition en nue-propriété) et sécurisez les justificatifs dès la première année.
- Suivi annuel : révisez le plan chaque année avant le 1ᵉʳ janvier, car un changement de valeur immobilière ou de situation familiale peut modifier l’équilibre choisi.
Avant toute mise en œuvre, posez trois questions concrètes à votre conseiller : quel est l’impact du levier envisagé sur ma transmission future ? Quelle liquidité perdrai-je pendant la durée de l’engagement ? Et à partir de quand l’effet fiscal se matérialise-t-il réellement sur ma déclaration ? Les indicateurs de succès ne se limitent pas au montant économisé l’année N : ils incluent la cohérence du montage avec vos projets à cinq ou dix ans.
Pourquoi l’expertise éthique de La Financière Saint Matthieu compte ici
L’approche du cabinet s’appuie sur une expertise juridique et fiscale intégrée, articulée avec la doctrine sociale de l’Église : elle privilégie les leviers transparents, documentés et alignés sur les valeurs du client, plutôt que les montages agressifs qui exposent à un contentieux fiscal.
Concrètement, cela signifie orienter un client hésitant entre un montage complexe et un don réfléchi vers l’option qui sert à la fois son intérêt fiscal et une cause qui lui tient à cœur, plutôt que de maximiser mécaniquement l’économie d’impôt sans égard pour le sens de la décision.
Démembrements croisés et pactes Dutreil : un levier à manier avec précaution
Le démembrement croisé consiste, pour deux personnes, à échanger réciproquement usufruit et nue-propriété sur des biens de valeur équivalente, souvent entre époux ou partenaires. L’opération peut réduire l’assiette IFI de chacun tout en préservant l’usage effectif d’un bien, mais l’administration examine ces montages avec une attention particulière lorsqu’ils semblent construits uniquement à des fins fiscales, sans logique patrimoniale réelle.
Le pacte Dutreil, quant à lui, concerne avant tout la transmission d’entreprise et l’exonération partielle de droits de mutation, mais son articulation avec l’IFI mérite d’être comprise : les biens qualifiés de professionnels au sens de l’IFI (parts d’une société d’exploitation dans laquelle le contribuable exerce une fonction de direction, par exemple) sortent de l’assiette taxable indépendamment du pacte Dutreil lui-même. Le pacte encadre la transmission, pas directement l’IFI, mais les deux dispositifs se recoupent souvent chez les dirigeants d’entreprise qui détiennent aussi de l’immobilier professionnel.
La prudence s’impose sur ces montages combinés : plus une opération empile de dispositifs fiscaux, plus elle attire l’attention en cas de contrôle. Un accompagnement juridique rigoureux, distinguant clairement ce qui relève de la stratégie de transmission et ce qui relève de l’optimisation IFI proprement dite, reste indispensable avant toute mise en œuvre.

L’assurance-vie et les placements financiers ont-ils un effet sur l’IFI ?
Contrairement à une idée répandue, l’assurance-vie n’entre pas dans l’assiette de l’IFI dès lors que le contrat est investi en unités de compte financières (actions, obligations, fonds) et non en actifs immobiliers. C’est là un levier d’optimisation souvent sous-utilisé : réorienter une partie de son patrimoine immobilier taxable vers des supports financiers logés en assurance-vie réduit directement l’assiette IFI, tout en conservant un potentiel de rendement et une fiscalité successorale avantageuse.
Attention toutefois à la nuance : si le contrat d’assurance-vie contient des unités de compte investies en SCPI, en organismes de placement collectif immobilier ou en sociétés à prépondérance immobilière, la quote-part immobilière redevient taxable à l’IFI. La composition exacte du contrat, et non son enveloppe, détermine l’exposition réelle à l’impôt.
Pour un contribuable qui souhaite réduire durablement son assiette IFI sans sacrifier la performance de son épargne, arbitrer une partie de son patrimoine immobilier locatif vers des placements financiers diversifiés logés en assurance-vie constitue une piste sérieuse. Le choix des supports doit rester cohérent avec vos objectifs de rendement et votre horizon, pas seulement dicté par l’économie d’impôt immédiate.
Transmission patrimoniale et IFI : anticiper plutôt que subir
La transmission d’un patrimoine immobilier modifie mécaniquement l’assiette IFI de chaque héritier ou donataire, souvent de façon moins favorable qu’anticipé lorsque la transmission n’a pas été préparée. Un enfant qui reçoit en pleine propriété un bien immobilier important devient immédiatement redevable de l’IFI sur sa nouvelle quote-part, parfois pour la première fois de sa vie.
Structurer la transmission via une donation avec réserve d’usufruit permet au donateur de continuer à exclure le bien de son propre patrimoine taxable pendant la durée de l’usufruit conservé, tout en anticipant les droits de succession à venir sur une valeur figée au jour de la donation. Notre article sur la donation aux enfants et la fiscalité 2026 détaille les seuils et abattements applicables selon le lien de parenté.
L’enjeu, dans une optique successorale, dépasse la seule économie d’IFI immédiate : il s’agit d’équilibrer la charge fiscale entre les générations, d’éviter qu’un héritier se retrouve brutalement assujetti sans liquidités pour payer l’impôt, et de préserver la cohésion familiale autour du patrimoine transmis. Une stratégie IFI pensée isolément, sans lien avec le plan de succession global, produit souvent des effets contradictoires d’une génération à l’autre.
Quels sont les risques de contentieux liés à l’optimisation IFI ?
L’administration fiscale dispose d’un délai de reprise pouvant atteindre trois ans, voire davantage en cas d’omission ou d’erreur substantielle, pour remettre en cause une déclaration IFI. Les montages les plus contestés restent ceux qui manquent de substance économique réelle : démembrement sans justification patrimoniale, dette envers un proche sans contrat écrit, ou don assorti d’un avantage personnel qui remet en cause son caractère désintéressé.
C’est un risque réel, mais il vise avant tout les montages artificiels, pas les stratégies patrimoniales cohérentes et documentées comme le démembrement à but successoral ou le don réfléchi à un organisme reconnu.
Le meilleur rempart contre le contentieux reste la cohérence : chaque levier doit correspondre à un objectif patrimonial réel, pas seulement à une optimisation fiscale isolée. Un dossier bien documenté, avec des actes notariés en bonne forme et des justificatifs conservés, réduit considérablement le risque même en cas de contrôle approfondi.
Perspective : optimiser sans renoncer à l’engagement philanthropique
L’optimisation IFI n’oblige pas à choisir entre efficacité fiscale et sens des décisions. Le don éligible à l’article 978 illustre bien ce point : il réduit l’impôt tout en finançant une cause réelle, contrairement à des montages qui n’ont d’autre finalité que fiscale. Ce qui compte, au fond, c’est la robustesse juridique de la mise en œuvre : un démembrement mal rédigé ou un don sans reçu conforme annule l’avantage recherché. Avant d’agir, une consultation personnalisée reste le moyen le plus sûr de vérifier que chaque levier correspond réellement à votre situation.
Un diagnostic IFI personnalisé avec La Financière Saint Matthieu
Un accompagnement complet peut permettre de transformer ces leviers en décisions concrètes : diagnostic patrimonial initial, simulations chiffrées intégrant décote et plafonnement, rédaction des actes juridiques nécessaires (démembrement, donation temporaire d’usufruit) et suivi annuel de votre situation fiscale.

L’ensemble des prestations, structuration patrimoniale, conseil en gestion de patrimoine et intermédiation financière compris, peut s’adapter à la situation propre de chaque foyer redevable de l’IFI. Prenez rendez-vous pour un diagnostic personnalisé et évaluez, chiffres à l’appui, la combinaison de leviers la plus adaptée à votre patrimoine avant la prochaine échéance déclarative.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Calcul de l’impôt sur la fortune immobilière (IFI) | Service Public
- Article 978 du Code général des impôts
- Date limite don IFI 2026 : jusqu’à quand faire un don ? - Fondation de France IFI
Questions fréquentes
Comment éviter de payer l’IFI en 2026 ?
Vous ne pouvez pas éviter l’IFI si votre patrimoine net taxable dépasse 1,3 million d’euros, mais vous pouvez réduire l’assiette taxable via le démembrement de propriété, les dettes déductibles correctement documentées, ou diminuer l’impôt dû via un don éligible ouvrant droit à une réduction de 75 %. Ces leviers doivent correspondre à une réalité patrimoniale, pas à un montage purement fiscal.
L’optimisation fiscale de l’IFI est-elle légale ?
Oui, tant qu’elle repose sur des dispositifs prévus par la loi, comme le don visé à l’article 978 du CGI ou le démembrement de propriété avec une justification patrimoniale réelle. Seuls les montages artificiels, dépourvus de substance économique, exposent à une procédure d’abus de droit et à des pénalités.
Qui peut m’aider à optimiser mon IFI ?
Un cabinet de gestion de patrimoine spécialisé peut établir un diagnostic complet, simuler l’impact de chaque levier et rédiger les actes juridiques nécessaires. L’accompagnement d’un professionnel réduit fortement le risque d’erreur documentaire, qui reste la première cause de redressement.
Quelle est la meilleure solution pour réduire son IFI ?
Il n’existe pas de solution universelle : le don éligible convient à ceux qui ont déjà une intention philanthropique et veulent un effet immédiat, tandis que le démembrement s’adresse aux patrimoines qui préparent une transmission sur plusieurs années. La bonne combinaison dépend de votre patrimoine, de votre horizon et de vos objectifs successoraux, d’où l’intérêt d’une simulation chiffrée avant toute décision.
Recommandations





























































