


Fonds éthiques : comment ça marche vraiment ?

Un fonds éthique sélectionne ses titres selon une méthodologie écrite combinant filtres d’exclusion, critères de durabilité et engagement actionnarial, le tout encadré par la réglementation européenne SFDR et la taxonomie de l’UE. Concrètement, cela signifie que chaque valeur en portefeuille a passé un double contrôle : financier d’abord, éthique ensuite.
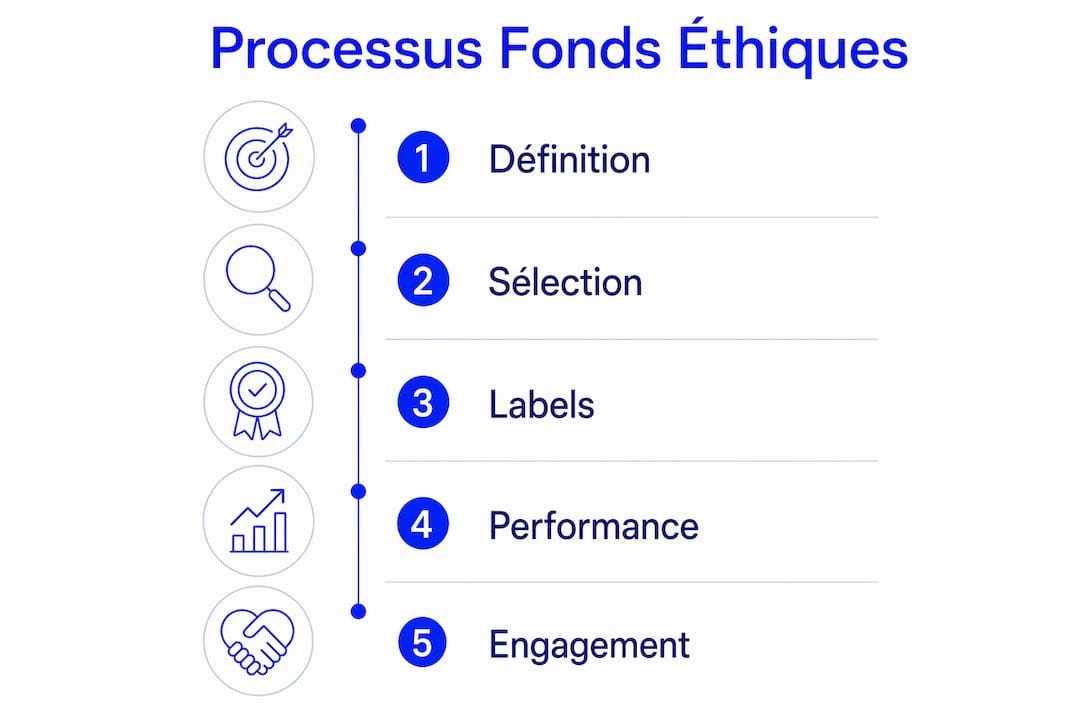
- Processus : constitution d’un univers d’investissement, application d’exclusions sectorielles (armement controversé, tabac, pornographie), notation selon des critères ESG ou DSE, puis décision d’investissement validée par un comité.
- Cadre réglementaire : classification SFDR (articles 6, 8 ou 9), alignement possible avec la taxonomie de l’UE, structure UCITS ou SICAV pour la liquidité et la gouvernance.
- Preuve de sérieux : une politique d’exclusion publique et un rapport d’impact chiffré sont les deux documents à exiger avant tout engagement.
- Accompagnement : Financieresaintmatthieu gère plus de 150 millions d’euros de patrimoine selon ces principes, avec un mandat éthique adapté aux critères de chaque client.
Table des matières
- Qu’est-ce qu’un fonds éthique et quelles sont ses formes en Europe ?
- Comment un fonds sélectionne-t-il vraiment ses titres ?
- Quels repères réglementaires et labels guident votre choix ?
- Rendement, risques et frais : à quoi vous attendre ?
- Comment vérifier qu’un fonds respecte la Doctrine sociale de l’Église ?
- Comment investir depuis l’Europe centrale, étape par étape ?
- Quels signaux d’alerte surveiller avant d’investir ?
- Points clés
- Ce que l’on sous-estime dans l’investissement éthique chrétien
- Financieresaintmatthieu vous accompagne dans cette démarche
- Sources et lectures utiles pour aller plus loin
- Questions fréquentes
Qu’est-ce qu’un fonds éthique et quelles sont ses formes en Europe ?
Un fonds éthique, souvent appelé fonds responsable ou fonds ISR, est un véhicule de placement qui intègre des critères non financiers dans la sélection et le suivi de ses actifs. L’objectif n’est pas seulement de générer un rendement, mais de financer des activités jugées compatibles avec certaines valeurs morales ou sociales.
Les principales formes que vous rencontrerez en Europe centrale :
- Fonds d’exclusion : éliminent des secteurs entiers (tabac, armement, jeux d’argent) ou des entreprises ne respectant pas certaines normes internationales.
- Fonds best-in-class : retiennent les meilleures entreprises de chaque secteur selon les critères ESG, sans exclure de secteur a priori.
- Fonds thématiques : concentrés sur une cause précise — transition énergétique, eau, inclusion sociale.
- Fonds confessionnels alignés DSE : appliquent en plus les repères de la Doctrine sociale de l’Église, notamment sur la dignité humaine, le travail et le bien commun.
- ETF éthiques : répliquent un indice filtré selon des critères ESG ou d’exclusion ; accessibles et peu coûteux, mais avec moins de personnalisation.
- UCITS / SICAV : structures juridiques européennes qui garantissent liquidité quotidienne, diversification minimale et supervision réglementaire.
La différence entre un fonds ISR classique et un fonds chrétien tient moins à la technique qu’à l’anthropologie sous-jacente. L’ESG reste souvent quantitatif ; la DSE ajoute une dimension morale plus exigeante, notamment sur des sujets comme la finance chrétienne et responsable où les deux approches se rejoignent sans se confondre. Les labels LuxFLAG et FNG interviennent comme validation tierce, mais leur périmètre audité diffère : lire ce qu’ils couvrent exactement reste indispensable.
Comment un fonds sélectionne-t-il vraiment ses titres ?
La sélection repose sur une méthodologie écrite, accessible au public, que tout gestionnaire sérieux doit pouvoir vous transmettre sur demande. Les fonds DSE appliquent généralement un processus en trois phases : exclusion stricte, mise en vigilance, puis décision finale validée par un comité éthique.
Étapes concrètes :
- Constitution de l’univers : l’ensemble des titres éligibles selon la classe d’actifs et la zone géographique.
- Exclusions sectorielles et seuils : armement controversé, tabac, pornographie, pratiques portant atteinte à la dignité humaine. Les seuils de chiffre d’affaires (souvent 5 % ou 10 %) déterminent si une entreprise diversifiée est exclue ou simplement mise en alerte.
- Notation propriétaire : certains fonds utilisent jusqu’à 46 critères pour scorer chaque émetteur, en croisant données ESG tierces et indicateurs propres.
- Suivi des controverses : une alerte sur un fournisseur ou une filiale peut déclencher une révision en cours d’année.
- Engagement actionnarial : dialogue avec les directions, vote en assemblée générale. C’est le levier qui permet d’agir sur des entreprises déjà en portefeuille plutôt que de simplement les exclure.
Conseil de pro : Demandez systématiquement la méthodologie publiée, le tableau de bord DSE et les comptes rendus de votes en assemblée. Un gestionnaire qui hésite à les fournir envoie un signal clair.
Quels repères réglementaires et labels guident votre choix ?
La réglementation européenne structure la transparence des fonds durables autour de trois piliers principaux.
| Référentiel | Ce qu’il garantit | Ce qu’il ne garantit pas |
|---|---|---|
| SFDR art. 6 | Publication des risques de durabilité | Aucun objectif ESG spécifique |
| SFDR art. 8 | Promotion de caractéristiques environnementales ou sociales | Pas d’objectif d’impact mesurable |
| SFDR art. 9 | Objectif d’investissement durable explicite | Pas de vérification morale DSE |
| Taxonomie UE | Contribution vérifiable à des activités vertes | Ne couvre pas les critères sociaux ou moraux |
| UCITS | Liquidité, diversification, supervision AMF/CSSF | Aucun critère éthique |
| LuxFLAG / FNG | Validation tierce selon critères précis | Périmètre audité variable selon le label |
La SFDR impose aux gestionnaires de publier des informations précontractuelles et périodiques sur la prise en compte des risques de durabilité. Pour un investisseur en Europe centrale, cela signifie que la fiche SFDR d’un fonds doit être disponible avant toute souscription.
Pratiquement, les indicateurs à regarder dans un rapport SFDR : intensité carbone, part d’activités alignées sur la taxonomie, politique de vote, et taux d’exclusion appliqué. Un fonds article 9 sans rapport d’impact chiffré mérite une question directe au distributeur.
Rendement, risques et frais : à quoi vous attendre ?
Un fonds éthique n’est pas structurellement moins performant qu’un fonds classique. Les résultats obtenus sont proches de ceux des fonds traditionnels, selon les données disponibles sur les fonds ISR, mais plusieurs facteurs influent sur le profil réel.
Facteurs à peser :
- Univers réduit : exclure des secteurs entiers peut créer une concentration sectorielle, surtout dans les fonds à exclusions strictes.
- Surpondération ESG : les leaders ESG sont souvent de grandes capitalisations technologiques ou industrielles, ce qui peut biaiser le portefeuille.
- Frais de gestion : les fonds actifs éthiques affichent généralement des frais totaux (TER) plus élevés que les ETF indiciels classiques, en raison du coût de l’analyse extra-financière et du travail du comité éthique.
- Risque de greenwashing : une méthodologie floue ou un label auto-proclamé sans audit tiers augmente ce risque.
- Liquidité : les structures UCITS offrent une liquidité quotidienne ; les fonds thématiques non cotés peuvent imposer des délais de rachat.
Pour évaluer la valeur réelle d’un fonds, comparez le TER total, l’historique de suivi par rapport à l’indice de référence (tracking error pour les ETF), les indicateurs d’impact publiés et les scénarios de performance sur 3 à 5 ans. Un horizon court amplifie la volatilité liée à la concentration sectorielle.
Comment vérifier qu’un fonds respecte la Doctrine sociale de l’Église ?
Un fonds compatible avec la DSE se reconnaît à une méthodologie publique incluant des exclusions morales spécifiques, un comité éthique indépendant et un reporting aligné sur les priorités chrétiennes. Le document Mensuram Bonam du Vatican encourage les investisseurs catholiques à formaliser ces critères en s’appuyant sur le Compendium de la DSE.
Checklist pratique :
- Politique d’exclusion détaillée : avortement, contraception, recherche sur cellules souches embryonnaires, euthanasie — les seuils de chiffre d’affaires doivent être explicitement indiqués.
- Comité éthique documenté : composition, fréquence de réunion, pouvoir de veto sur les décisions d’investissement.
- Tableau de bord DSE : indicateurs d’impact chrétiens — emplois créés, conditions de travail, partenariats solidaires.
- Dialogues actionnariaux documentés : comptes rendus de votes en assemblée générale sur des résolutions liées à la dignité humaine ou aux droits du travail.
- Référence explicite à la DSE : la fiche fonds ou le prospectus mentionne la Conférence des évêques de France, le Compendium ou Mensuram Bonam.
Pour lire une fiche fonds concrètement : cherchez la section « politique d’exclusion » et vérifiez si les exclusions morales (pas seulement environnementales) y figurent avec des seuils chiffrés. L’Observatoire des fonds d’éthique chrétienne recense les fonds UCITS commercialisables affichant une référence à la DSE — c’est un point de départ utile.
Conseil de pro : Demandez la méthodologie du comité éthique et les comptes rendus de votes des trois dernières assemblées générales. Si ces documents n’existent pas, la dimension morale du fonds reste théorique.
Comment investir depuis l’Europe centrale, étape par étape ?
- Définir vos critères d’alignement : quelles exclusions morales sont non négociables pour vous ? Quels secteurs positifs souhaitez-vous financer ?
- Identifier le type de fonds : exclusion stricte, best-in-class, thématique ou mandat DSE complet.
- Demander les documents obligatoires : fiche SFDR (article 8 ou 9), prospectus, politique d’engagement et dernier rapport d’impact.
- Vérifier la structure : UCITS ou SICAV pour la liquidité, ETF pour les coûts réduits, fonds actif pour la personnalisation DSE.
- Comparer les TER : les frais totaux varient selon la stratégie ; intégrez-les dans votre calcul de rendement net.
- Formalités KYC et fiscalité locale : en Europe centrale, les règles de déclaration et de fiscalité des revenus de capitaux mobiliers diffèrent selon le pays de résidence — consultez un conseiller local.
- Choisir le canal : banque traditionnelle, plateforme en ligne, ou mandat de gestion confié à un cabinet spécialisé.
Documents à demander systématiquement au distributeur :
- Prospectus complet et fiche SFDR
- Politique d’exclusion avec seuils
- Politique d’engagement et de vote
- Dernier rapport d’impact annuel
Sur le choix entre gestion libre et mandat : un mandat de gestion éthique délègue la sélection et le suivi à un gestionnaire qui connaît vos critères DSE, ce qui évite de devoir réévaluer chaque fonds vous-même. Pour les fonds logés en assurance-vie, vérifier les critères de sélection éthique du contrat est une étape préalable indispensable.
Quels signaux d’alerte surveiller avant d’investir ?
Posez des questions précises sur la méthodologie, les exclusions et le reporting. Les réponses vagues sont le premier signal d’alerte.
Questions à poser au gestionnaire :
- Quelle est votre politique d’exclusion exacte, avec les seuils de chiffre d’affaires ?
- Qui compose le comité éthique et à quelle fréquence se réunit-il ?
- Quels KPIs d’impact publiez-vous et à quelle fréquence ?
- Pouvez-vous citer un exemple concret d’engagement actionnarial réussi cette année ?
Signaux d’alerte à ne pas ignorer :
- Absence de fiche SFDR claire ou classification article 6 présentée comme « éthique »
- Méthodologie non publiée ou disponible uniquement sur demande orale
- Labels auto-proclamés sans certification tierce (LuxFLAG, FNG ou équivalent)
- Absence de comptes rendus de votes en assemblée générale
- Rapport d’impact sans indicateurs chiffrés, uniquement qualitatif
La transparence documentaire reste le meilleur garde-fou contre le greenwashing. Un fonds qui ne publie pas sa politique d’exclusion en accès libre n’a pas encore fait la moitié du chemin.
Points clés
Un fonds éthique aligné sur la DSE se reconnaît à trois éléments vérifiables : une politique d’exclusion morale publiée avec seuils, un comité éthique documenté et un rapport d’impact chiffré conforme à la SFDR.
| Point | Détails |
|---|---|
| Définition opérationnelle | Un fonds éthique combine filtres d’exclusion, notation ESG ou DSE et engagement actionnarial selon une méthodologie publiée. |
| Repères réglementaires | La classification SFDR (art. 6/8/9) et la taxonomie de l’UE sont les premiers documents à vérifier avant toute souscription. |
| Critères DSE | Exiger une politique d’exclusion morale détaillée, un comité éthique et des comptes rendus de votes pour valider l’alignement chrétien. |
| Performance et frais | Les résultats sont proches des fonds classiques ; comparer le TER total et l’historique sur 3 à 5 ans reste indispensable. |
| Financieresaintmatthieu | Le cabinet accompagne les investisseurs chrétiens avec un mandat éthique personnalisé, sur plus de 150 millions d’euros gérés. |
Ce que l’on sous-estime dans l’investissement éthique chrétien
La plupart des guides sur les fonds éthiques s’arrêtent à la technique : les filtres, les labels, les articles SFDR. C’est nécessaire, mais insuffisant pour un investisseur chrétien. Le vrai enjeu est ailleurs.
L’ESG est un outil de mesure du risque extra-financier. La DSE est une vision de l’homme et de la société. Confondre les deux revient à croire qu’un bon score carbone suffit à justifier un investissement dans une entreprise qui finance des pratiques contraires à la dignité humaine. Ce n’est pas la même chose, et les analyses comparées entre finance chrétienne et finance responsable le montrent clairement.
Ce qui manque souvent, c’est le discernement. Un fonds peut afficher un article 9 SFDR, un label LuxFLAG et un score ESG élevé, et financer quand même des activités incompatibles avec la foi catholique, simplement parce que ces activités ne sont pas mesurées par les indicateurs ESG standard. La checklist DSE n’est pas un luxe pour puristes : c’est la seule façon de vérifier que votre argent fait ce que vous croyez qu’il fait.
L’autre angle mort : l’engagement actionnarial. Beaucoup d’investisseurs pensent que choisir un fonds éthique suffit. Mais un fonds qui ne vote pas, ou qui vote systématiquement avec les directions sur des résolutions sensibles, abandonne son levier d’influence. Demander les comptes rendus de votes n’est pas une formalité administrative. C’est la preuve que le fonds agit, pas seulement qu’il sélectionne.
Financieresaintmatthieu vous accompagne dans cette démarche
Aligner son patrimoine sur des principes chrétiens ne se résume pas à cocher des cases dans un prospectus. Financieresaintmatthieu propose un conseil patrimonial éthique sur mesure : audit d’alignement DSE, sélection de fonds conformes, mandat de gestion éthique et reporting annuel d’impact. Concrètement, chaque client reçoit une analyse de son portefeuille existant, une proposition de réallocation selon ses critères moraux, et un suivi documenté des engagements actionnariaux.

Le cabinet reverse 5 % de son chiffre d’affaires à des projets caritatifs et gère plus de 150 millions d’euros selon ces principes. Pour démarrer, un rendez-vous de diagnostic d’alignement permet d’identifier en une heure les ajustements prioritaires. Prenez contact via la page des services pour convenir d’un premier échange.
Sources et lectures utiles pour aller plus loin
- Observatoire des fonds d’éthique chrétienne, 7e édition (CEF) : recensement des fonds UCITS commercialisables avec référence DSE et description des méthodologies employées. À lire en premier.
- Mensuram Bonam (Vatican / PASS) : cadre moral pour le discernement des investissements catholiques, fondé sur le Compendium de la DSE.
- AMF — Investissement socialement responsable : obligations SFDR, lecture des fiches fonds et règles applicables en assurance-vie.
- Repères éthiques de l’Église catholique (CEF) : principes fondamentaux pour une politique de placements éthiques, approuvés par la Conférence des évêques de France.
- Finance chrétienne et finance responsable — Revue Banque : analyse comparée des approches ESG et DSE, utile pour comprendre les nuances conceptuelles.
- Ce que dit l’Église sur l’investissement financier — L’Info Durable : synthèse des cinq axes clés de la DSE appliqués aux placements financiers.
- Investir et transmettre selon la Doctrine Sociale : application pratique de la DSE à la gestion et transmission patrimoniale.
- ISR, ESG et investissement catholique : les différences : article de fond pour approfondir la comparaison entre cadres ESG/ISR et approche catholique.
Questions fréquentes
Qu’est-ce qu’un fonds éthique, en pratique ?
Un fonds éthique sélectionne ses titres selon une méthodologie publiée combinant exclusions sectorielles, critères ESG ou DSE et engagement actionnarial, encadrée par la réglementation SFDR.
Quelle différence entre un fonds ISR et un fonds chrétien ?
Un fonds ISR applique des critères environnementaux, sociaux et de gouvernance ; un fonds chrétien ajoute des exclusions morales spécifiques (avortement, euthanasie) et un comité éthique fondé sur la Doctrine sociale de l’Église.
Comment vérifier qu’un fonds est vraiment éthique ?
Demandez la fiche SFDR, la politique d’exclusion avec seuils chiffrés et les comptes rendus de votes en assemblée générale. L’absence de ces documents est un signal d’alerte.
Les fonds éthiques sont-ils moins performants ?
Les résultats des fonds ISR sont généralement proches de ceux des fonds classiques, mais les frais de gestion peuvent être plus élevés en raison de l’analyse extra-financière. Comparez le TER sur un horizon de 3 à 5 ans.
Comment Financieresaintmatthieu accompagne-t-il les investisseurs chrétiens ?
Financieresaintmatthieu propose un audit d’alignement DSE, une sélection de fonds conformes aux principes chrétiens et un mandat de gestion éthique, avec un reporting annuel d’impact pour chaque client.
Recommandation


























































