


Article 8 ou article 9 SFDR : quelles différences réglementaires ?

L’article 8 encadre les produits financiers qui promeuvent des caractéristiques environnementales ou sociales, sans en faire leur objectif central. L’article 9 vise les produits dont l’objectif explicite est l’investissement durable, avec des exigences de continuité et de méthodologie nettement plus strictes. Cette classification, issue du règlement SFDR, reste un régime de transparence et non une garantie de performance ou de qualité éthique.
En bref:
- Les produits classés article 8 doivent préciser leurs caractéristiques ESG, leur méthodologie, et où consulter ces informations, sans impact chiffré requis.
- Pour un produit article 9, il faut démontrer la cohérence sur le long terme avec l’objectif durable et justifier le choix des indices de référence.
- Vérifier la part d’actifs alignés à la Taxonomie, la fréquence du reporting, et demander les documents méthodologiques complets avant d’investir.
- La distinction entre la définition SFDR d’investissement durable et l’alignement à la Taxonomie européenne nécessite une lecture attentive de la documentation.
- Les seuils chiffrés dans le prospectus sont des engagements contractuels, dont le respect est contrôlé par le dépositaire, les auditeurs et la conformité réglementaire.
Table des matières
- Comparaison des obligations précontractuelles et de gouvernance
- Règles à connaître quand un indice sert de référence
- Alignement à la taxonomie et investissement durable SFDR : deux notions distinctes
- Seuils et engagements : ce qui est contraignant et ce qu’il faut surveiller
- Checklist pratique pour lire un prospectus SFDR
- Comment un conseiller patrimonial interprète la classification SFDR
- Synthèse et recommandation pour l’investisseur européen
- Questions fréquentes
- Sources
Comparaison des obligations précontractuelles et de gouvernance
Les deux catégories imposent une information précontractuelle, mais son contenu diverge sensiblement. Les articles 6(1) et 6(3) du règlement SFDR demandent, pour tout produit classé 8 ou 9, de préciser les caractéristiques promues, la méthodologie utilisée et l’endroit où consulter les détails techniques. Pour un produit article 8, cette information décrit généralement comment les caractéristiques ESG sont intégrées dans le processus de sélection, sans qu’un objectif chiffré d’impact soit requis.
Un produit article 9 va plus loin : il doit démontrer, dans la durée, que sa stratégie reste alignée avec l’objectif durable annoncé, et justifier le choix de tout indice de référence par rapport à un indice de marché large, comme l’exige le règlement délégué 2022/1288. Cette continuité d’alignement constitue l’un des points de contrôle les plus fréquemment examinés par les régulateurs.
Dans la documentation, plusieurs rubriques méritent une lecture attentive :
- La section décrivant la part minimale d’investissements durables annoncée.
- Le paragraphe consacré à la méthodologie de l’indice, lorsqu’un indice est utilisé.
- Les engagements concernant le suivi et la mise à jour de ces informations.
Règles à connaître quand un indice sert de référence
Lorsqu’un produit désigne un indice de référence, les exigences changent radicalement selon l’article visé. Pour un fonds article 9, le règlement délégué 2022/1288 impose de démontrer que la conception de l’indice est appropriée à l’objectif durable poursuivi, et d’expliquer en quoi il se distingue d’un indice large non spécialisé. Pour un fonds article 8, l’exigence est plus légère : il suffit d’indiquer si l’indice utilisé est cohérent avec les caractéristiques promues et de préciser où trouver sa méthodologie complète.
Concrètement, cela se traduit par :
- Vérifier si le prospectus cite le fournisseur de l’indice et un lien vers sa méthodologie publique.
- Repérer la fréquence de révision de la composition de l’indice.
- Comparer la performance extra-financière de l’indice avec celle d’un indice de marché classique.
Conseil de pro : Demandez systématiquement le document méthodologique complet de l’indice avant d’investir : un lien mort ou une méthodologie introuvable est un signal d’alerte en soi.
Alignement à la taxonomie et investissement durable SFDR : deux notions distinctes
La confusion entre ces deux notions reste fréquente chez les investisseurs non spécialistes. La définition SFDR d’« investissement durable » (article 2, point 17) repose sur des critères propres au règlement, alors que l’alignement à la Taxonomie européenne suit une grille technique distincte, centrée sur six objectifs environnementaux. L’AMF souligne qu’un produit peut afficher une part élevée d’investissements durables au sens SFDR tout en présentant un alignement Taxonomie très faible, voire nul.
Un fonds article 9 n’est donc pas automatiquement fortement aligné à la Taxonomie, ce qui ne remet pas nécessairement en cause sa classification mais appelle une lecture plus fine.
Pour comparer deux produits sérieusement, il faut extraire :
- Le pourcentage d’actifs alignés à la Taxonomie, affiché dans le document périodique.
- Les indicateurs de durabilité principaux (KPI) retenus par le gestionnaire.
- La part d’investissements durables au sens strict du règlement SFDR.
Selon l’AMF, cette distinction entre définition SFDR et critères de la Taxonomie justifie à elle seule une lecture approfondie de la documentation plutôt qu’une confiance aveugle dans l’étiquette affichée.
Seuils et engagements : ce qui est contraignant et ce qu’il faut surveiller
Les seuils chiffrés mentionnés dans un prospectus, qu’il s’agisse d’une part minimale d’actifs durables ou d’un objectif d’alignement Taxonomie, ne sont pas de simples indications marketing. Ils constituent des engagements contractuels que le gestionnaire doit respecter en continu, sous peine de requalification ou de sanction.
- Pour un produit article 9, l’exclusion de certains secteurs ne suffit pas : la FAQ de la CSSF précise qu’une stratégie de sélection positive, documentée et mesurable, est attendue en complément.
- Le reporting périodique doit actualiser les chiffres annoncés en précontractuel et signaler tout écart significatif par rapport aux engagements initiaux.
- Le dépositaire et les auditeurs jouent un rôle de contrôle indépendant, notamment lors des révisions de prospectus, puisque la CSSF considère les modèles RTS comme partie intégrante du document d’émission.
Cette architecture de contrôle explique pourquoi un produit article 9 mal documenté expose son gestionnaire à un risque de requalification vers l’article 8, voire à des interrogations du superviseur national.
Checklist pratique pour lire un prospectus SFDR
Avant de s’engager, quelques vérifications simples permettent de distinguer une classification sincère d’un étiquetage superficiel.
- Repérer où se trouve la méthodologie de l’indice et si elle explique l’alignement avec l’objectif durable, ou simplement la cohérence pour un article 8.
- Chercher une description concrète du processus de sélection positive : critères, KPI retenus, allocation cible par secteur.
- Contrôler la part d’alignement Taxonomie affichée et la fréquence du reporting périodique.
- Demander au gestionnaire quels seuils sont contractuels, quelles exceptions existent et quelle est sa politique d’engagement actionnarial.
Conseil de pro : Si le gestionnaire ne peut pas répondre précisément à une question sur ses KPI de durabilité, c’est souvent le signe que la classification n’a pas été construite avec la rigueur attendue par le superviseur.
Un investisseur attentif à l’impact mesurable gagnera aussi à consulter notre article sur les obligations vertes et l’investissement à impact, qui détaille comment évaluer la réalité d’un engagement environnemental au-delà de la classification SFDR. Pour l’analyse du risque environnemental des actifs sous-jacents d’une entreprise, les ressources de Greenance offrent une base méthodologique utile.
Comment un conseiller patrimonial interprète la classification SFDR
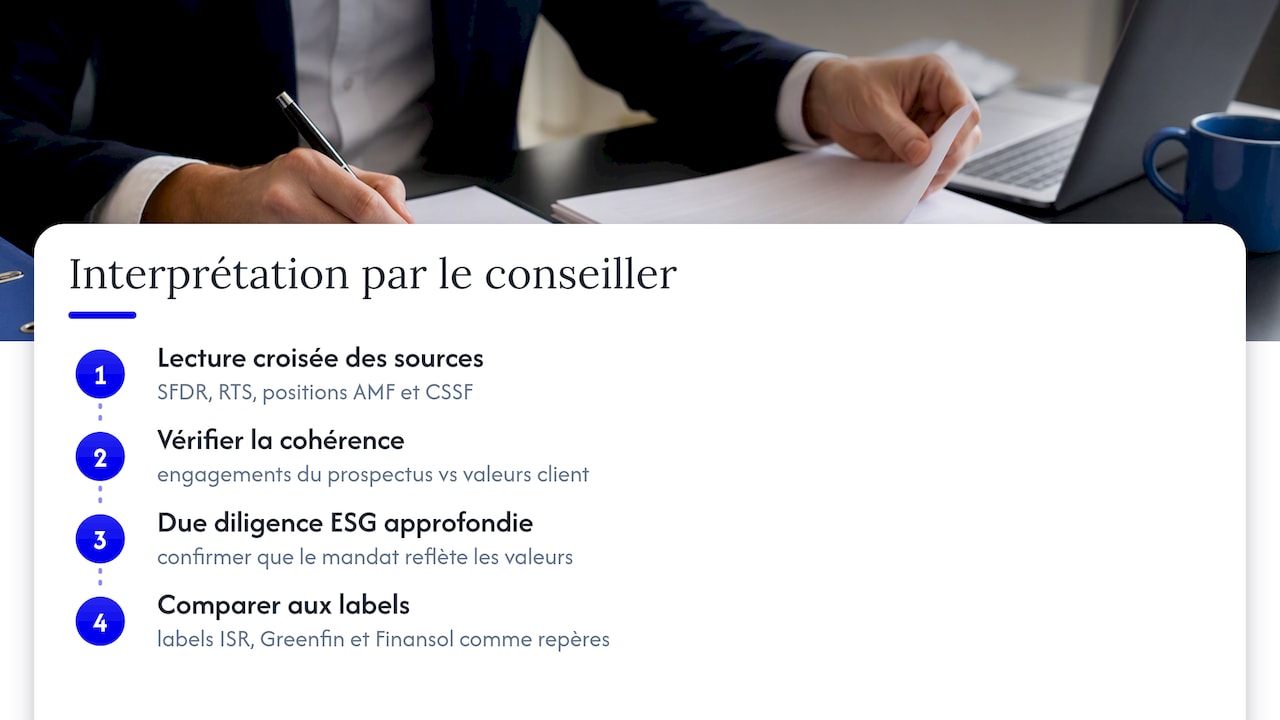
Traduire ces obligations réglementaires en recommandations concrètes pour un portefeuille privé demande une lecture croisée du texte SFDR, des RTS et des positions de l’AMF et de la CSSF. Nous accompagnons les investisseurs dans cette analyse en vérifiant la cohérence entre les engagements affichés dans un prospectus et les valeurs éthiques propres à chaque client.
Une due diligence ESG approfondie se révèle particulièrement utile lorsqu’un client souhaite vérifier qu’un mandat de gestion reflète fidèlement ses valeurs, au-delà de la seule étiquette article 8 ou 9. Pour comparer cette approche à d’autres signaux de crédibilité, notre comparatif des labels ISR, Greenfin et Finansol complète utilement cette lecture.
Synthèse et recommandation pour l’investisseur européen
L’écart entre article 8 et article 9 tient à l’intensité de la preuve exigée : promotion de caractéristiques d’un côté, objectif durable démontré et maintenu dans le temps de l’autre. Privilégiez toujours les documents qui détaillent reporting périodique, méthodologie d’indice et part réelle d’alignement Taxonomie plutôt que la seule étiquette affichée, car le risque d’écoblanchiment reste réel sans preuves chiffrées.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quelles sont les exigences pour les produits article 8 SFDR ?
Un produit article 8 doit préciser dans sa documentation précontractuelle les caractéristiques environnementales ou sociales promues, la méthodologie utilisée pour les évaluer et l’endroit où consulter ces informations détaillées, conformément aux articles 6(1) et 6(3) du règlement SFDR. Il n’a toutefois pas d’objectif d’investissement durable à démontrer, contrairement à un produit article 9.
Quels sont les grands piliers de la finance durable ?
La finance durable repose généralement sur la transparence des informations extra-financières, l’intégration des critères environnementaux, sociaux et de gouvernance, l’alignement avec la Taxonomie européenne, et l’engagement actionnarial auprès des entreprises financées. Le règlement SFDR structure principalement le premier pilier, celui de la transparence.
Pourquoi les critères ESG font-ils l’objet de critiques ?
Les critiques portent souvent sur l’absence d’exigences minimales uniformes dans certaines classifications, un point que l’AMF a elle-même relevé en proposant une révision ciblée du règlement. Le manque d’harmonisation des méthodologies entre gestionnaires rend aussi la comparaison entre produits plus difficile qu’il n’y paraît.
Que signifie l’acronyme SFDR ?
SFDR désigne le règlement européen sur la publication d’informations en matière de durabilité dans le secteur financier, inscrit dans le texte consolidé 2019/2088. Il impose aux acteurs financiers de classer leurs produits selon leur niveau d’ambition durable, notamment via les catégories article 6, 8 et 9.
Sources
- Consolidated TEXT: 32019R2088 — EN — 09.01.2024
- FAQ on Sustainable Finance Disclosure Regulation (SFDR) — CSSF
Recommandations
































































