


Évaluer la cohérence éthique d'un produit financier

Pour évaluer la cohérence éthique d’un produit financier, exigez trois preuves documentaires avant toute souscription : la classification SFDR (article 6, 8 ou 9) inscrite dans le prospectus, le pourcentage d’actifs alignés sur la Taxonomie européenne, et le tableau des indicateurs PAI (principales incidences négatives) publié dans le rapport périodique. Si l’un de ces trois éléments est absent ou vague, le discours marketing ne tient pas.
Voici ce qu’il faut vérifier en priorité :
- Classification SFDR : article 8 (promotion de caractéristiques ESG) ou article 9 (objectif d’impact mesurable) dans le Document d’information clé (DIC/KID) ou le prospectus.
- Alignement Taxonomie : pourcentage chiffré d’actifs « alignés », pas une formule floue comme « investissement responsable ».
- Indicateurs PAI : au minimum les émissions de gaz à effet de serre et les controverses sociales, publiés annuellement.
- Holdings récents : liste des participations datée de moins de six mois, accessible sur le site du gestionnaire.
- Labels tiers : Label ISR, Greenfin ou Finansol, avec date de renouvellement et nom de l’auditeur.
Depuis août 2022, votre conseiller financier est tenu d’interroger vos préférences de durabilité avant toute recommandation. Si ce dialogue n’a pas eu lieu, c’est déjà un signal d’alerte. Financieresaintmatthieu intègre cette vérification documentaire dans chaque analyse patrimoniale.
Table des matières
- Qu’est-ce que la « cohérence éthique » et en quoi diffère-t-elle de l’ISR ?
- Quel cadre réglementaire européen vous permet de juger un produit ?
- Les labels ISR, Greenfin et Finansol : que garantissent-ils vraiment ?
- Quelle checklist documentaire appliquer avant de souscrire ?
- Comment la cohérence éthique varie-t-elle selon le type de support ?
- Comment repérer le greenwashing avant qu’il ne vous coûte cher ?
- Frais et performance : ce que l’exigence éthique change concrètement
- Comment surveiller la cohérence éthique d’un produit après souscription ?
- Comment Financieresaintmatthieu évalue-t-elle la cohérence éthique en pratique ?
- Points clés
- La finance éthique exige des preuves, pas des intentions
- Financieresaintmatthieu vous accompagne dans l’évaluation de vos placements éthiques
- Sources officielles et documents utiles à consulter
- Questions fréquentes
Qu’est-ce que la « cohérence éthique » et en quoi diffère-t-elle de l’ISR ?
La cohérence éthique d’un produit financier, c’est l’écart, ou l’absence d’écart, entre ce que le produit promet et ce que ses documents prouvent. Un fonds peut afficher un nom évocateur et rester investi dans des secteurs que vous souhaitez exclure. La cohérence, c’est précisément la vérifiabilité de l’alignement.
Ce concept se distingue de plusieurs notions voisines qui circulent souvent comme des synonymes :
L’ISR (investissement socialement responsable) désigne une méthodologie de sélection des titres intégrant des critères environnementaux, sociaux et de gouvernance. En France, le Label ISR certifie qu’un fonds applique cette méthodologie selon un référentiel audité. Mais un fonds labellisé ISR peut encore détenir des entreprises pétrolières si elles obtiennent un score ESG relatif suffisant.
La finance durable est un terme générique qui recouvre tout produit intégrant, à un degré quelconque, des considérations extra-financières. Son périmètre est si large qu’il inclut aussi bien un fonds article 6 mentionnant les risques climatiques qu’un fonds article 9 à impact mesurable.
L’investissement à impact va plus loin : il exige un objectif de résultat mesurable et une causalité entre l’investissement et le changement produit dans le monde réel. C’est la catégorie la plus exigeante, celle que vise théoriquement un fonds article 9.
L’épargne solidaire, couverte par le label Finansol, oriente une part des encours vers des structures à finalité sociale ou environnementale (associations, entreprises d’insertion). L’impact est local et traçable, mais l’univers d’investissement reste souvent conventionnel pour la part non solidaire.
Comprendre ces distinctions évite de confondre un produit qui intègre l’éthique avec un produit qui en fait la preuve. Pour les investisseurs cherchant à aligner placements et valeurs, notamment ceux qui s’appuient sur des repères éthiques catholiques, la différence est décisive.
Quel cadre réglementaire européen vous permet de juger un produit ?
Le règlement SFDR (Sustainable Finance Disclosure Regulation), en vigueur depuis mars 2021, impose aux gestionnaires de fonds européens de classer leurs produits selon trois niveaux de transparence.
| Catégorie SFDR | Ce que le gestionnaire déclare | Ce que vous devez vérifier |
|---|---|---|
| Article 6 | Risques de durabilité intégrés ou explicitement exclus | Explication de l’exclusion dans le prospectus |
| Article 8 | Promotion de caractéristiques environnementales ou sociales | Méthode de mesure, indicateurs PAI, % Taxonomie |
| Article 9 | Objectif d’investissement durable mesurable | Respect du principe DNSH, PAI obligatoires, % Taxonomie élevé |
Un point fondamental : la classification SFDR est déclarative. Les sociétés de gestion se classent elles-mêmes. Aucun régulateur ne valide l’étiquette avant la commercialisation. C’est pourquoi auditer le rapport périodique reste indispensable, même pour un fonds article 9.
Les produits article 9 doivent en outre respecter le principe DNSH (Do No Significant Harm) : aucune activité financée ne doit nuire significativement à l’un des six objectifs environnementaux de la Taxonomie. Ils sont également tenus de publier des indicateurs PAI obligatoires, dont les émissions de gaz à effet de serre des sociétés en portefeuille.
La Taxonomie européenne, de son côté, définit précisément quelles activités économiques sont considérées comme « durables ». Son périmètre reste incomplet : certains secteurs (agriculture, activités sociales) ne sont pas encore couverts, ce qui explique pourquoi même un fonds article 9 affiche parfois un pourcentage d’alignement Taxonomie décevant. Comparer ce chiffre au discours marketing est l’un des contrôles les plus révélateurs.
La SFDR s’articule avec deux autres textes : la Taxonomie, qui définit les activités durables, et la CSRD, qui standardise le reporting des entreprises. Sans données CSRD fiables en amont, les gestionnaires peinent à calculer leur alignement Taxonomie avec précision. C’est une limite structurelle du système actuel, pas une excuse pour l’absence totale de chiffres.
À noter : la Commission européenne a proposé en novembre 2025 une révision de la SFDR, parfois désignée « SFDR 2.0 », qui remplacerait la logique 6/8/9 par trois catégories (« Durable », « Transition », « ESG basics ») avec des exigences minimales à 70 %. L’adoption est attendue en 2026, suivie d’une période d’adaptation. Pendant cette transition, les classifications actuelles restent en vigueur.
Les labels ISR, Greenfin et Finansol : que garantissent-ils vraiment ?
Un label n’est pas une garantie d’impact. C’est une certification que le gestionnaire respecte un référentiel audité par un tiers. La nuance est importante.
Label ISR : créé par le ministère des Finances, il certifie qu’un fonds applique une méthodologie ESG documentée avec un taux de sélectivité minimal et publie des indicateurs d’impact. Le référentiel a été renforcé en 2024 pour exclure les entreprises développant de nouveaux projets d’extraction de charbon ou d’hydrocarbures non conventionnels. Pour les comparatifs détaillés entre labels, les critères d’exclusion sectorielle constituent le point de différenciation le plus concret.
Label Greenfin : plus exigeant sur le volet environnemental, il exclut explicitement les fonds investissant dans les entreprises opérant dans les énergies fossiles. Il impose une méthode transparente pour estimer la part « verte » du portefeuille, avec des obligations d’audit et de reporting définies dans son référentiel 2026. C’est le label le plus adapté aux investisseurs souhaitant une exclusion fossile stricte.
Label Finansol : il certifie que le produit oriente une part de l’épargne vers des activités à utilité sociale ou environnementale. Il repose sur des critères de solidarité, de transparence et d’information fiable. Depuis quelques années, le comité du label Finansol renforce ses exigences en ajoutant un critère de cohérence : les produits cotés doivent être gérés en ISR à un niveau d’exigence conforme aux pratiques de marché.
Ce que les labels ne garantissent pas :
- Un alignement total sur la Taxonomie européenne (les référentiels sont antérieurs ou partiellement distincts).
- L’absence de controverses sur les entreprises détenues, seulement leur gestion selon un processus documenté.
- La performance financière ou la liquidité du produit.
Conseil de pro : vérifiez toujours la date de renouvellement du label et le nom de l’organisme certificateur. Un label expiré ou en cours de renouvellement ne constitue plus une preuve valide au moment de votre souscription.
Le cumul d’une classification article 9 et d’un label national comme Greenfin est un signal fort de maturité méthodologique : il combine les exigences européennes de transparence et les contrôles nationaux supplémentaires, avec des exclusions sectorielles généralement plus strictes.
Quelle checklist documentaire appliquer avant de souscrire ?
La méthode se déroule en six étapes séquentielles. Aucune ne peut être sautée si vous voulez une évaluation sérieuse.
- Identifier la classification SFDR dans le DIC/KID ou le prospectus. Si le document ne mentionne pas explicitement l’article 8 ou 9, le fonds est article 6 par défaut.
- Demander le pourcentage d’actifs alignés sur la Taxonomie européenne. Ce chiffre doit figurer dans le rapport périodique ou le rapport annuel. S’il est absent, demandez-le par écrit au gestionnaire.
- Lire le tableau des indicateurs PAI dans le rapport périodique. Vérifiez au minimum les émissions de gaz à effet de serre (scope 1 et 2), la part d’entreprises sans politique de lutte contre la corruption, et les controverses sociales graves.
- Contrôler les exclusions sectorielles dans la politique d’investissement : armes controversées, tabac, charbon, énergies fossiles non conventionnelles. Chaque exclusion doit être définie avec un seuil de chiffre d’affaires, pas une formulation vague.
- Consulter la liste des participations (holdings) datée de moins de six mois. Comparez les dix premières lignes avec les secteurs que vous souhaitez exclure.
- Vérifier les labels actifs : nom du label, date de renouvellement, organisme certificateur, périmètre géographique couvert.
Documents à obtenir systématiquement : le DIC/KID, le prospectus complet, le rapport périodique le plus récent, la politique d’engagement actionnarial, et la liste de participations.
Questions concrètes à poser au gestionnaire ou distributeur :
- Quelle est votre méthodologie ESG et comment est-elle auditée ?
- À quelle fréquence publiez-vous vos indicateurs PAI et qui les vérifie ?
- Quel est le seuil de chiffre d’affaires à partir duquel vous excluez un secteur ?
- Pouvez-vous me montrer un exemple d’entreprise exclue ces douze derniers mois et la raison documentée ?
Conseil de pro : pour détecter un écart entre marketing et réalité, comparez le nom des dix premières participations du fonds avec leur score ESG publié par une agence de notation extra-financière indépendante (Sustainalytics, MSCI ESG Ratings). Si plusieurs lignes affichent des controverses majeures non mentionnées dans la brochure, le discours commercial ne reflète pas la réalité du portefeuille.
Comment la cohérence éthique varie-t-elle selon le type de support ?
Les contraintes et les possibilités de vérification diffèrent sensiblement selon l’enveloppe choisie.
| Type de support | Catégorie SFDR possible | Transparence des positions | Exclusions sectorielles | Preuves d’impact mesurable |
|---|---|---|---|---|
| Fonds actif (OPCVM) | Art. 6 / 8 / 9 | Holdings publiés trimestriellement | Définies dans la politique | PAI obligatoires pour Art. 9 |
| ETF indiciel | Art. 6 / 8 | Positions publiées quotidiennement | Limitées par l’indice | Tracking error visible |
| Assurance-vie (UC) | Dépend des OPC sous-jacents | Variable selon contrat | Hétérogène selon OPC | Agrégation complexe |
| PEA | Art. 6 / 8 / 9 selon fonds | Idem fonds | Idem fonds | Idem fonds |
| Crowdfunding | Hors SFDR (financement direct) | Projet par projet | Selon charte plateforme | Impact direct et traçable |
| Épargne solidaire | Art. 8 souvent | Part solidaire identifiée | Selon label Finansol | Impact social documenté |
Les ETF indiciels offrent une transparence quotidienne des positions, mais leur cohérence éthique dépend entièrement de la méthodologie de l’indice sous-jacent. Un ETF « ESG » peut répliquer un indice qui exclut seulement les 20 % les moins bien notés d’un secteur, y compris des entreprises pétrolières bien notées relativement à leurs pairs. Vérifiez le nom exact de l’indice et son cahier des charges.
L’assurance-vie en unités de compte pose un défi particulier : le contrat peut proposer des dizaines d’OPC, chacun avec sa propre classification SFDR. L’évaluation de la cohérence éthique globale du contrat exige de vérifier chaque ligne individuellement. Pour les SICAV et OPCVM éthiques intégrés dans un contrat d’assurance-vie, demandez la liste complète des OPC disponibles avec leur classification SFDR.
Le crowdfunding, hors du périmètre SFDR, offre en revanche une traçabilité directe : vous financez un projet identifié, avec des indicateurs d’impact définis dès le départ. La limite est la liquidité et la concentration du risque.
Pour un investisseur en Europe centrale cherchant à maximiser la cohérence éthique, les fonds actifs article 9 avec label Greenfin ou ISR restent l’enveloppe la plus documentée et la plus contrôlable, à condition de disposer du temps nécessaire pour lire les rapports périodiques.
Comment repérer le greenwashing avant qu’il ne vous coûte cher ?
Le greenwashing financier ne se présente pas toujours sous la forme d’un mensonge flagrant. Il se glisse dans les formulations vagues, les indicateurs non auditables et les omissions stratégiques.
Signaux d’alerte concrets à surveiller :
- Absence totale d’indicateurs PAI dans le rapport périodique d’un fonds se réclamant de l’article 8 ou 9.
- Pourcentage d’alignement Taxonomie non communiqué ou remplacé par une formule du type « nous intégrons les critères de la Taxonomie dans notre analyse ».
- Exclusions définies sans seuil de chiffre d’affaires : « nous évitons les entreprises liées aux combustibles fossiles » sans préciser à partir de quel pourcentage d’activité.
- Holdings non publiés ou datant de plus d’un an : un gestionnaire qui ne montre pas ses positions récentes n’offre aucune possibilité de vérification indépendante.
- KPI d’impact impossibles à auditer : « nous contribuons à un monde meilleur » sans indicateur chiffré, sans méthode de calcul, sans référence à un standard reconnu.
- Nom du fonds évocateur sans classification correspondante : un fonds intitulé « Green Future » classé article 6 est un signal immédiat de dissonance.
La fiabilisation des données ESG reste un défi opérationnel réel pour les gestionnaires, ce qui peut expliquer des délais dans la publication des PAI. Mais un délai se justifie ; une absence totale ne se justifie pas.
Si un produit cumule plusieurs de ces signaux, la démarche recommandée est simple : demandez les preuves par écrit, avec un délai de réponse. Si le gestionnaire ne peut pas fournir le pourcentage d’alignement Taxonomie ni le tableau PAI dans un délai raisonnable, orientez-vous vers un produit dont la transparence est déjà établie.
Frais et performance : ce que l’exigence éthique change concrètement
Choisir un produit pour des raisons éthiques n’exonère pas d’une analyse financière rigoureuse. Les deux dimensions sont indissociables.
Les frais à vérifier systématiquement : les frais de gestion annuels (TER pour les fonds et ETF), les frais sur versement pour les assurances-vie, et les frais des OPC sous-jacents dans un contrat multi-support. Un fonds article 9 avec un TER élevé peut effacer une partie de l’avantage de performance à long terme. Comparez le TER avec des produits de même catégorie SFDR, pas avec des fonds conventionnels.
L’application de critères éthiques réduit l’univers d’investissement. Un fonds excluant les énergies fossiles, les armes et le tabac peut se retrouver surpondéré sur certains secteurs (technologie, santé), ce qui crée une concentration sectorielle et une tracking error plus élevée par rapport à un indice de marché large. Ce n’est pas nécessairement un défaut, mais c’est une réalité à anticiper dans votre tolérance au risque.
L’horizon temporel recommandé pour un produit éthique actions est généralement de cinq à dix ans minimum, pour deux raisons : absorber la volatilité liée à la concentration sectorielle, et laisser le temps aux indicateurs d’impact de se matérialiser. Un produit éthique vendu à court terme perd une grande partie de sa cohérence.
Comment surveiller la cohérence éthique d’un produit après souscription ?
La vérification ne s’arrête pas au moment de la souscription. Un fonds peut dégrader sa classification, perdre un label ou modifier sa politique d’exclusion sans que vous en soyez informé spontanément.
- Trimestriellement : consultez la liste des participations mise à jour et vérifiez l’absence de nouvelles positions dans des secteurs exclus. Contrôlez les alertes de controverses sur les principales lignes du portefeuille via les agences de notation extra-financières.
- Annuellement : lisez le rapport périodique complet. Vérifiez l’évolution des indicateurs PAI d’une année sur l’autre (les émissions de gaz à effet de serre doivent tendre à baisser pour un fonds article 9), le pourcentage d’actifs alignés Taxonomie, et le renouvellement des labels.
- À chaque mise à jour de la politique ESG : les gestionnaires publient parfois des révisions de leur politique d’engagement ou d’exclusion. Comparez la nouvelle version avec la précédente pour détecter tout assouplissement.
- En cas d’incident ou de controverse : si une entreprise en portefeuille fait l’objet d’une sanction environnementale ou sociale majeure, vérifiez la réaction du gestionnaire (dialogue, désinvestissement, silence). La politique d’engagement actionnarial doit préciser le processus.
Si le rapport annuel montre un écart significatif entre les objectifs déclarés et les indicateurs réels, trois options s’offrent à vous : engager un dialogue écrit avec le gestionnaire pour obtenir des explications, réallouer vers un produit plus cohérent, ou sortir du produit si l’écart est structurel. La collecte et la fiabilisation des données ESG étant encore imparfaites, un léger retard de publication est acceptable ; une dégradation continue des indicateurs ne l’est pas.
Comment Financieresaintmatthieu évalue-t-elle la cohérence éthique en pratique ?
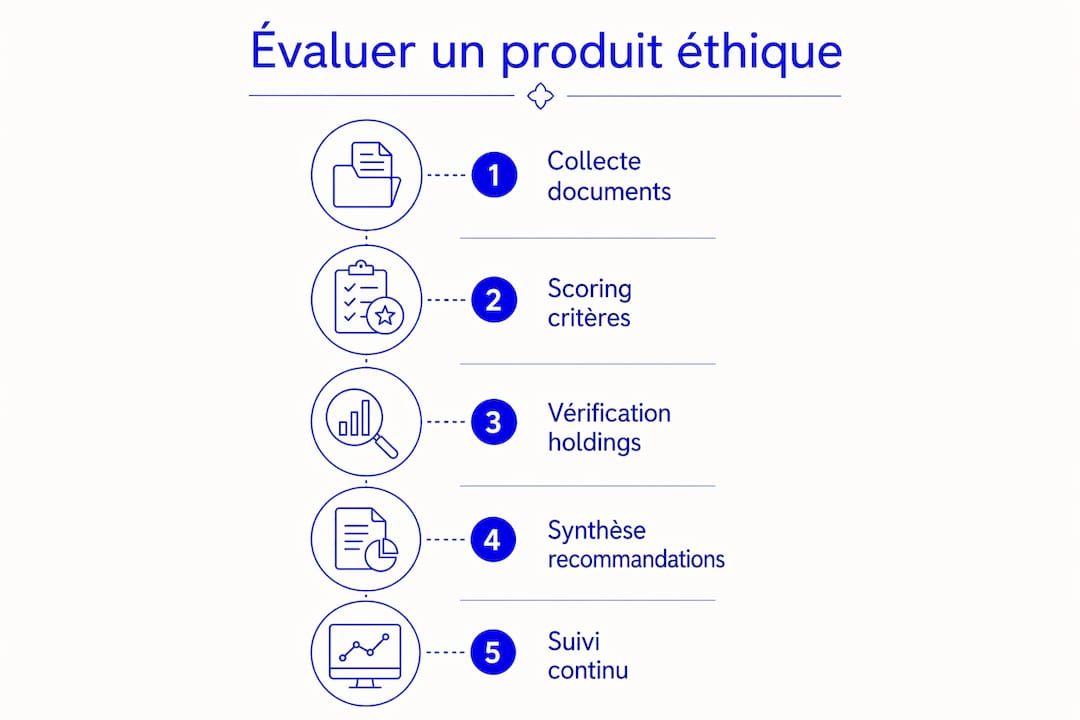
La méthode de Financieresaintmatthieu repose sur une séquence documentaire structurée, appliquée à chaque produit analysé pour un client.
La première étape consiste à collecter l’ensemble des documents réglementaires : DIC/KID, prospectus, rapport périodique le plus récent, politique d’engagement et liste de participations datée. Aucune analyse ne commence sans ces cinq documents.
La deuxième étape est un scoring sur quatre axes : classification SFDR et cohérence avec la documentation, pourcentage d’actifs alignés Taxonomie comparé au discours commercial, qualité et exhaustivité des indicateurs PAI, et présence de labels tiers avec vérification de leur validité. Chaque axe reçoit une appréciation documentée, pas une note abstraite.
La troisième étape est la vérification des holdings : les dix premières participations sont croisées avec les exclusions sectorielles déclarées et, le cas échéant, avec les repères éthiques spécifiques du client. Un fonds peut être article 9 et détenir des entreprises incompatibles avec certaines convictions personnelles ou religieuses.
La quatrième étape est la synthèse et la recommandation : si le scoring révèle un écart entre promesse et preuves, le produit n’est pas recommandé, quelle que soit sa réputation commerciale. Si la cohérence est établie, le produit est intégré dans la construction du portefeuille avec un calendrier de suivi défini.
Un cas synthétique illustre l’utilité de cette méthode : un fonds article 8 présenté comme « vert » lors d’un entretien initial affichait, dans son rapport périodique, un pourcentage d’alignement Taxonomie inférieur à 2 % et des indicateurs PAI partiellement renseignés. L’analyse documentaire a conduit à recommander un produit article 9 avec label Greenfin, dont le pourcentage d’alignement Taxonomie et les PAI complets justifiaient la classification. La décision d’allocation a été modifiée sur cette base.
Pour les investisseurs souhaitant bénéficier de cette analyse sur leur propre portefeuille, l’équipe de Financieresaintmatthieu est disponible pour un diagnostic documentaire personnalisé.
Points clés
Évaluer la cohérence éthique d’un produit financier exige des preuves documentaires vérifiables, pas des slogans : classification SFDR, pourcentage d’alignement Taxonomie, indicateurs PAI et labels tiers audités sont les quatre piliers d’une analyse sérieuse.
| Point | Détails |
|---|---|
| Classification SFDR | Vérifiez l’article 8 ou 9 dans le prospectus ; la classification est déclarative, pas validée par un régulateur. |
| Alignement Taxonomie | Exigez un pourcentage chiffré d’actifs alignés ; comparez-le au discours marketing du gestionnaire. |
| Indicateurs PAI | Lisez le tableau annuel des PAI : émissions GES, controverses sociales, absence de politique anti-corruption. |
| Labels tiers | Contrôlez la date de renouvellement et l’organisme certificateur ; le cumul article 9 + Greenfin est un signal fort. |
| Financieresaintmatthieu | Propose un audit documentaire en cinq étapes (collecte, scoring, holdings, labels, synthèse) pour aligner portefeuille et valeurs. |
La finance éthique exige des preuves, pas des intentions
L’erreur la plus répandue que j’observe chez les investisseurs engagés est de traiter la classification SFDR comme une garantie. Article 9 ne signifie pas « irréprochable » ; cela signifie « le gestionnaire a déclaré viser un objectif durable mesurable ». La différence entre déclaration et preuve est exactement là où se joue la cohérence réelle.
Ce qui me frappe davantage encore, c’est la résistance à lire les documents. Le rapport périodique d’un fonds article 9 tient souvent en une vingtaine de pages. Le tableau PAI y occupe deux ou trois pages. Pourtant, la grande majorité des souscripteurs ne l’ont jamais ouvert. Le marketing a comblé le vide.
La finance éthique sérieuse n’est pas plus compliquée que la finance conventionnelle. Elle est simplement plus exigeante sur la transparence. Un gestionnaire qui refuse de communiquer ses holdings récents ou son pourcentage d’alignement Taxonomie n’a pas de raison légitime de le faire. La donnée existe ; c’est la volonté de la partager qui manque.
Dans une approche patrimoniale durable, l’éthique n’est pas un filtre appliqué après coup. Elle structure la sélection dès le départ, avec les mêmes outils d’analyse que pour n’importe quel autre critère de risque. Les investisseurs qui l’ont compris ne cherchent plus à concilier performance et valeurs : ils savent que la transparence d’un gestionnaire est elle-même un indicateur de qualité de gestion.
Financieresaintmatthieu vous accompagne dans l’évaluation de vos placements éthiques
Gérer plus de 150 millions d’euros de patrimoine en appliquant des critères éthiques documentés, c’est le quotidien de Financieresaintmatthieu. Pas une promesse marketing : une pratique vérifiable, avec 5 % du chiffre d’affaires reversés à des projets caritatifs chaque année.

Pour les investisseurs qui souhaitent aller au-delà de la lecture des prospectus, Financieresaintmatthieu propose un audit d’alignement éthique de votre portefeuille existant : scoring SFDR, vérification des holdings, analyse des indicateurs PAI et recommandations documentées. Le service couvre aussi la construction d’un portefeuille éthique sur mesure, avec un suivi périodique des indicateurs définis ensemble.
La prochaine étape est concrète : consultez la page Nos services pour demander un diagnostic documentaire, ou prenez directement contact avec l’équipe pour un premier entretien sans engagement.
Sources officielles et documents utiles à consulter
Pour vérifier par vous-même les informations présentées dans cet article, voici les sources à consulter en priorité :
- AMF — Finance durable, Taxonomie et SFDR : explication accessible des articles 6, 8 et 9, et des obligations du conseiller depuis août 2022. Point d’entrée recommandé pour tout investisseur particulier.
- Règlement SFDR — texte officiel (EUR-Lex) : texte de référence pour comprendre les obligations de transparence des gestionnaires, notamment les articles 6, 7, 8, 9 et 11.
- Label Greenfin — ministère de la Transition écologique : critères d’exclusion fossile, obligations de reporting et liste des fonds labellisés.
- Référentiel Greenfin 2026 (document technique) : critères mesurables et méthode d’estimation de la part verte du portefeuille. À télécharger et conserver en PDF pour comparaison avec les rapports des fonds.
- Label ISR — nouveau référentiel (Trésor) : référentiel révisé avec les nouvelles exclusions sectorielles sur les hydrocarbures non conventionnels.
- FAIR — Finance à impact : ressources sur l’investissement à impact et l’évaluation des fonds solidaires, utile pour comprendre les critères Finansol.
- Évaluation du marché européen des labels de finance verte et solidaire (Novethic/FAIR) : analyse comparative des labels ISR, Greenfin et Finansol, avec données sur la composition des fonds labellisés.
Conseil pratique : conservez systématiquement une copie PDF du rapport périodique de chaque fonds détenu, avec la date de téléchargement. En cas de modification de la politique ESG ou de dégradation des indicateurs, vous disposerez d’une base de comparaison datée pour évaluer l’évolution réelle du produit.
Questions fréquentes
Qu’est-ce que l’éthique en finance ?
L’éthique en finance désigne l’alignement entre les décisions d’investissement et des valeurs non financières vérifiables : exclusions sectorielles, impact environnemental ou social mesurable, gouvernance transparente. Elle se distingue de la simple conformité réglementaire par l’exigence de preuves documentées.
Quelles sont les quatre valeurs éthiques fondamentales en investissement ?
Les référentiels européens et les labels reconnus convergent autour de quatre axes : l’environnement (réduction des émissions, biodiversité), le social (conditions de travail, droits humains), la gouvernance (transparence, lutte contre la corruption) et l’exclusion sectorielle (armes controversées, tabac, énergies fossiles selon le label). Ces axes correspondent aux critères ESG structurant les indicateurs PAI obligatoires.
Comment mesurer la performance d’un produit financier éthique ?
La performance d’un produit éthique se mesure sur deux dimensions : la performance financière nette de frais (rendement annualisé, volatilité, tracking error par rapport à l’indice de référence) et la performance extra-financière (évolution des indicateurs PAI, pourcentage d’actifs alignés Taxonomie, renouvellement des labels). Les deux doivent figurer dans le rapport périodique annuel.
Quelle est la méthode d’évaluation des actifs financiers dans un fonds éthique ?
Les gestionnaires combinent généralement une analyse ESG quantitative (scores attribués par des agences de notation extra-financières comme Sustainalytics ou MSCI ESG Ratings) et une analyse qualitative (controverses, politique d’engagement). Pour un fonds article 9, cette méthode doit être documentée dans le prospectus et auditée par un tiers.
Un fonds article 8 est-il suffisant pour garantir la cohérence éthique ?
Non. La classification article 8 indique que le fonds promeut des caractéristiques ESG, sans objectif d’impact mesurable obligatoire. La cohérence éthique réelle dépend de la qualité des exclusions, du pourcentage d’alignement Taxonomie et des indicateurs PAI publiés. Un fonds article 9 avec label Greenfin offre un niveau de documentation et de contrôle sensiblement plus élevé.
Cet article est fourni à titre d’information générale et ne constitue pas un conseil en investissement. Vérifiez les règles applicables à votre situation auprès d’un professionnel qualifié ou des autorités compétentes.
Recommandation




























































