


Intégrer la charité dans sa stratégie d'épargne globale

Oui, la charité s’intègre pleinement à une stratégie d’épargne globale — non comme un poste de dépense à part, mais comme une composante mesurable qui produit des effets spirituels, fiscaux et patrimoniaux concrets. Pour y parvenir, trois leviers principaux existent : les dons défiscalisés (réduction d’impôt jusqu’à 66 % des sommes versées), la création d’un fonds ou d’une fondation familiale, et les placements en organismes de placement collectif (OPC) filtrés selon les repères éthiques chrétiens.
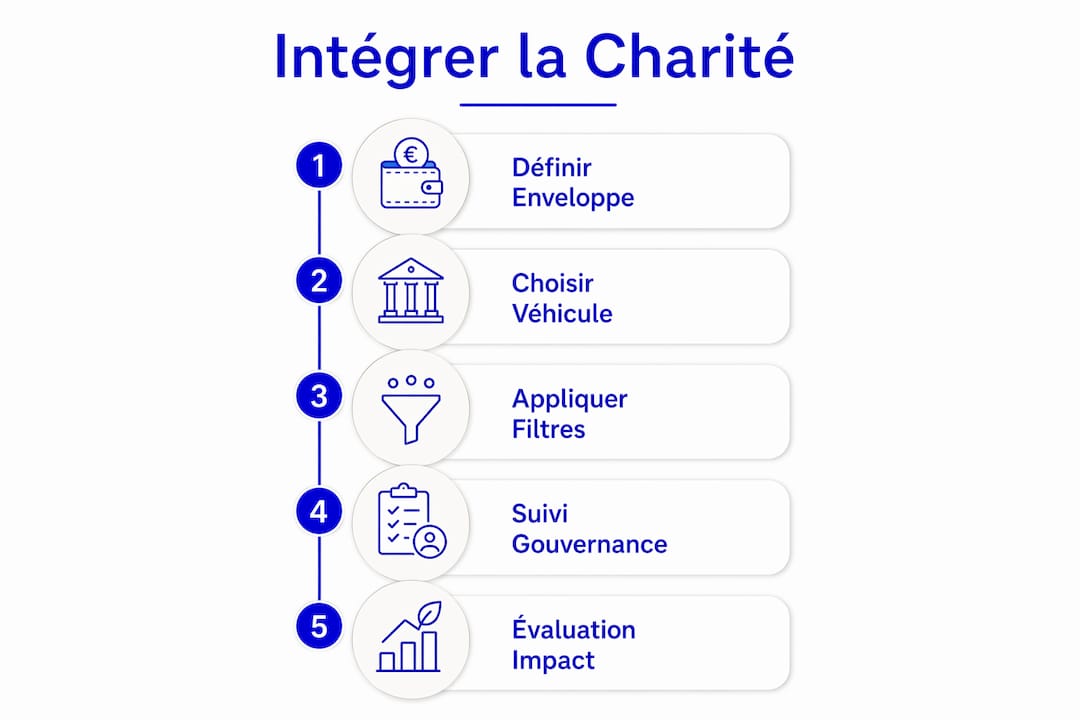
- Définir une enveloppe cible (par exemple 2 à 5 % du flux d’épargne annuel) dédiée à la charité.
- Choisir le véhicule adapté à votre horizon et à votre patrimoine.
- Formaliser la gouvernance et le reporting pour garantir la conformité fiscale et la pérennité de l’impact.
« La gestion de l’épargne n’est pas moralement neutre. Orienter les capitaux vers le respect de la dignité humaine et du bien commun est une responsabilité morale autant que financière. » — Oeconomicae et pecuniariae quaestiones, Vatican
Table des matières
- Pourquoi intégrer la charité à votre épargne : valeurs, impact et fiscalité en Europe centrale
- Quels instruments concrets pour donner et investir selon une éthique chrétienne ?
- Comment construire votre stratégie en 6 étapes concrètes ?
- Scénarios chiffrés pour visualiser l’impact fiscal et patrimonial
- Que demander à votre conseiller patrimonial éthique chrétien ?
- Greenwashing, mauvaise gouvernance, non-conformité : les pièges à éviter
- Points clés
- Ce que nous observons chez Financieresaintmatthieu après des années d’accompagnement
- Financieresaintmatthieu vous accompagne de l’audit à la mise en œuvre
- Sources utiles pour approfondir
- Questions fréquentes
Pourquoi intégrer la charité à votre épargne : valeurs, impact et fiscalité en Europe centrale
La motivation est d’abord doctrinale. Le document du Vatican Oeconomicae et pecuniariae quaestiones rappelle que l’investissement doit favoriser la dignité humaine et le bien commun. Les Repères éthiques de la Conférence des évêques de France (CEF) traduisent ce principe en six critères opérationnels : droits de l’homme, conditions de travail, progrès social, environnement, régulation des marchés et gouvernance d’entreprise.
Chiffre clé : La réduction d’impôt sur les dons atteint 66 % des sommes versées dans la limite de 20 % du revenu imposable, et 75 % pour certains dons à des organismes d’aide aux plus démunis, selon des plafonds spécifiques définis par la réglementation (BOFiP).
Au-delà de la conviction, les avantages concrets sont réels :
- Optimisation fiscale : réduction d’impôt sur le revenu, avec report sur 5 ans en cas de dépassement du plafond de 20 %.
- Transmission patrimoniale : intégrer la philanthropie dans la succession permet d’aligner héritage et valeurs familiales tout en réduisant la base taxable.
- Impact sociétal mesurable : une philanthropie patrimoniale structurée dépasse le don ponctuel pour créer un effet durable sur les causes soutenues.
Financieresaintmatthieu gère plus de 150 millions d’euros de patrimoine et reverse 5 % de son chiffre d’affaires à des projets caritatifs — un engagement qui reflète directement cette philosophie.
Quels instruments concrets pour donner et investir selon une éthique chrétienne ?
Dons réguliers et ponctuels
Les dons aux organismes d’intérêt général ouvrent droit à réduction d’impôt, y compris pour des organismes situés dans l’UE/EEE sous réserve d’agrément ou d’équivalence d’objectif. Un simple virement ne suffit pas : un reçu fiscal conforme au modèle officiel est obligatoire pour justifier la déductibilité.
Fondation familiale et fonds de dotation
Ces structures offrent un contrôle durable sur l’affectation des fonds, une gouvernance formalisée (statuts, comité d’éthique, règles de distribution) et une visibilité de l’impact sur plusieurs générations. Leur mise en place implique des coûts initiaux et des obligations administratives à anticiper.
Placements ISR filtrés selon les repères chrétiens
Les fonds d’éthique chrétienne combinent trois étapes : exclusion stricte des secteurs contraires à la dignité humaine (armement controversé, jeux d’argent, pornographie), mise en alerte sur les controverses, puis surpondération des entreprises aux meilleures pratiques ESG. Cette méthode, publiée par l’Observatoire des fonds d’éthique chrétienne de la CEF, constitue la référence pour construire un filtre d’investissement catholique. Pour approfondir la démarche, le guide sur l’investissement catholique de Financieresaintmatthieu détaille la mise en œuvre pratique.
Immobilier social et logement solidaire
Investir dans des structures de logement à vocation sociale (organismes de foncier solidaire, bailleurs sociaux agréés) permet de combiner rendement locatif et impact direct sur l’accès au logement. La liquidité est moindre qu’un OPC, mais l’impact est tangible et documentable.
| Véhicule | Avantage principal | Contrainte principale | Déductibilité fiscale |
|---|---|---|---|
| Don ponctuel/régulier | Simplicité, effet fiscal immédiat | Reçu fiscal obligatoire | 66 % dans la limite de 20 % du revenu imposable, ou 75 % pour certains dons spécifiques |
| Fonds de dotation | Gouvernance pérenne, visibilité | Coûts de création et gestion | Selon statut du fonds |
| OPC ISR chrétien | Liquidité, diversification | Risque de greenwashing | Non directement |
| Immobilier social | Impact direct, rendement | Faible liquidité | Selon montage |
Conseil de pro : Conservez chaque reçu fiscal dans un dossier dédié, classé par exercice fiscal. En cas de contrôle, l’absence de ce document suffit à remettre en cause la réduction d’impôt, même si le virement est prouvé.
Comment construire votre stratégie en 6 étapes concrètes ?
- Clarifier valeurs et objectifs : quel impact social visez-vous ? Quel horizon (5, 10, 20 ans) ? Quel seuil minimal de rendement éthique acceptez-vous ?
- Cartographier le patrimoine : définir l’enveloppe dédiée à la charité, exprimée en pourcentage du flux d’épargne annuel et des revenus imposables.
- Choisir les véhicules : don direct, fonds de dotation, OPC ISR ou immobilier social, selon votre liquidité, votre horizon et vos objectifs de transmission.
- Définir gouvernance et reporting : fréquence de révision, indicateurs d’impact (nombre de bénéficiaires, projets financés), critères éthiques appliqués (repères CEF / Doctrine sociale).
- Formaliser fiscalement : déclarer les dons aux cases prévues (7UF, 7UD, 7VA selon le type d’organisme), vérifier la conformité transfrontalière UE/EEE, anticiper les reports en cas de dépassement du plafond de 20 %.
- Réviser annuellement et intégrer à la succession : clauses testamentaires, legs, création d’une fondation familiale si le patrimoine le justifie.
Checklist pour la première réunion avec votre conseiller :
- Avez-vous une liste des organismes que vous souhaitez soutenir (France / UE / EEE) ?
- Connaissez-vous votre revenu imposable de référence pour dimensionner l’enveloppe ?
- Avez-vous des objectifs de transmission patrimoniale à intégrer ?
- Souhaitez-vous un reporting d’impact annuel formalisé ?
Scénarios chiffrés pour visualiser l’impact fiscal et patrimonial
Scénario A — Don régulier à 2 % du revenu net Un contribuable avec 80 000 € de revenu imposable verse 1 600 € par an à des associations éligibles. La réduction d’impôt s’élève à 1 056 € (66 % de 1 600 €), bien en deçà du plafond de 16 000 € (20 % de 80 000 €). L’effort net réel est donc de 544 € pour un don de 1 600 €.
Scénario B — Fonds familial Un capital initial de 100 000 € est apporté à un fonds de dotation. Les coûts de gouvernance (comptabilité, rapport annuel, commissariat aux comptes) représentent généralement entre 2 000 € et 5 000 € par an selon la structure. En contrepartie, la famille dispose d’un outil de transmission des valeurs sur plusieurs générations, avec une traçabilité complète de l’impact.
Scénario C — Réallocation vers un OPC ISR chrétien La différence de rendement entre un OPC filtré selon les repères éthiques et un portefeuille non filtré dépend du marché et de la période. À titre illustratif, les études sur les fonds ISR européens montrent des performances comparables sur le long terme, avec une volatilité parfois légèrement réduite grâce à l’exclusion des secteurs les plus controversés.
| Revenu imposable 80 000 € | 1 600 € | 1 056 € (66 %) | 544 € | 16 000 € (20 % du revenu) | Don aux plus démunis (75 %) | — | — | — | Plafonds spécifiques (voir BOFiP) |
À noter : Ces chiffres sont illustratifs. Les règles fiscales varient selon le pays de résidence en Europe centrale (Suisse, Autriche, Allemagne appliquent leurs propres régimes). Vérifiez toujours les conditions locales avec un conseiller qualifié.
Que demander à votre conseiller patrimonial éthique chrétien ?
Un conseiller compétent sur ce sujet doit pouvoir répondre précisément à ces questions :
- Avez-vous déjà structuré un fonds de dotation ou une fondation familiale pour un client ? Pouvez-vous en décrire le montage ?
- Comment traduisez-vous concrètement les repères éthiques de la CEF en filtre d’investissement ?
- Quel est votre processus de vérification de l’éligibilité des organismes bénéficiaires (France, UE, EEE) ?
- Comment gérez-vous la conformité transfrontalière pour les dons à des organismes étrangers ?
- Quel reporting d’impact proposez-vous : fréquence, indicateurs, format ?
Points de vigilance supplémentaires :
- Demandez une preuve de cas concrets en philanthropie patrimoniale, pas seulement en gestion financière classique.
- Vérifiez que le conseiller maîtrise les cases déclaratives spécifiques aux dons (impots.gouv.fr) et les règles de report sur 5 ans.
- Exigez une transparence totale sur les coûts de gestion des véhicules philanthropiques proposés.
- Assurez-vous que le conseiller distingue clairement don déductible, mécénat et investissement ISR dans ses recommandations.
Greenwashing, mauvaise gouvernance, non-conformité : les pièges à éviter
Le greenwashing est le risque le plus sous-estimé dans ce domaine. Un fonds qui se dit « éthique » sans publier sa méthodologie de notation ni disposer d’un comité d’éthique indépendant n’offre aucune garantie réelle. La méthodologie publiée par l’Observatoire des fonds d’éthique chrétienne (exclusions, alertes, surpondération) constitue le standard de référence pour évaluer sérieusement un fonds.
- Non-conformité fiscale : sans reçu fiscal officiel, la réduction d’impôt est refusée en cas de contrôle. Vérifiez systématiquement l’éligibilité de chaque organisme avant de verser.
- Mauvaise gouvernance : des statuts de fondation flous, l’absence d’indicateurs d’impact et des coûts de gestion disproportionnés vident progressivement la structure de son sens.
- Dilution de l’objectif caritatif : sans clause de révision formalisée, les héritiers peuvent réorienter les fonds loin des valeurs initiales. La donation aux enfants doit s’accompagner d’une gouvernance explicite pour préserver l’intention.
Conseil de pro : Exigez une clause de révision éthique annuelle dans les statuts de tout véhicule philanthropique, et un rapport d’impact auditable par un tiers indépendant. C’est la seule façon de garantir la cohérence entre les valeurs affichées et les actes réels.
Points clés
Intégrer la charité dans une stratégie d’épargne globale repose sur quatre décisions concrètes : définir une enveloppe, choisir le bon véhicule, formaliser la gouvernance et sécuriser la conformité fiscale.
| Point | Détails |
|---|---|
| Enveloppe cible | Il est conseillé de définir une partie du flux d’épargne annuel comme allocation dédiée à la charité. |
| Avantage fiscal | La réduction d’impôt atteint 66 % des dons dans la limite de 20 % du revenu imposable, ou 75 % pour certains dons selon plafonds spécifiques, avec report sur 5 ans. |
| Repères éthiques | Les six principes CEF et Oeconomicae et pecuniariae quaestiones servent de grille de sélection des placements. |
| Gouvernance formalisée | Statuts clairs, comité d’éthique, reporting annuel auditable : indispensables pour la pérennité de l’impact. |
| Financieresaintmatthieu | Cabinet spécialisé en gestion patrimoniale éthique chrétienne, 150 M€ sous gestion, accompagnement sur-mesure de l’intégration de la charité dans la stratégie globale. |
Ce que nous observons chez Financieresaintmatthieu après des années d’accompagnement
La plupart des articles sur ce sujet traitent la charité comme un « extra » que l’on ajoute une fois le patrimoine constitué. C’est une erreur de séquençage. Les familles qui obtiennent les résultats les plus cohérents — fiscalement et humainement — sont celles qui ont intégré la dimension caritative dès la construction de leur stratégie, pas en fin de parcours.
Ce que l’on voit concrètement : quand la gouvernance est formalisée dès le départ (enveloppe définie, véhicule choisi, reporting prévu), les héritiers reprennent naturellement le fil. Quand elle ne l’est pas, les intentions les meilleures s’effacent en une génération. La Doctrine sociale de l’Église n’est pas un ornement rhétorique dans ce travail : elle fournit une grille de lecture stable pour arbitrer entre des placements qui se ressemblent en surface mais divergent profondément sur les critères qui comptent.
L’équipe de Financieresaintmatthieu traduit ces principes en filtres d’investissement concrets, en clauses de gouvernance et en reporting d’impact annuel. Les 5 % du chiffre d’affaires reversés à des projets caritatifs ne sont pas un argument marketing : c’est la preuve que le cabinet applique à lui-même ce qu’il recommande à ses clients.
Financieresaintmatthieu vous accompagne de l’audit à la mise en œuvre
Vous avez les convictions. Ce qu’il faut maintenant, c’est une méthode et un interlocuteur qui connaît à la fois la fiscalité des dons, les véhicules philanthropiques et les filtres éthiques chrétiens — sans que vous ayez à coordonner trois prestataires différents.

Financieresaintmatthieu propose un accompagnement intégré : audit patrimonial éthique, construction du véhicule philanthropique adapté (don, fonds, OPC ISR), optimisation fiscale et intégration à la succession. Plus de 150 millions d’euros de patrimoine gérés, une équipe formée à la Doctrine sociale de l’Église, et une transparence totale sur les honoraires et les coûts de gestion. Pour les clients souhaitant arbitrer entre don IR et don IFI, le cabinet analyse les deux options dans le contexte de votre situation globale.
Prenez rendez-vous pour une première consultation sur financieresaintmatthieu.fr et repartez avec une feuille de route personnalisée.
Sources utiles pour approfondir
Textes fiscaux officiels :
- BOFiP — Réduction d’impôt au titre des dons faits par les particuliers : taux, plafonds, modalités de report.
- Service-public.fr — Dons aux organismes d’intérêt général (F426) : conditions d’éligibilité transfrontalière UE/EEE.
- Impots.gouv.fr — Dons à une association : que déduire ? : cases déclaratives et procédure en ligne.
Références doctrinales et éthiques :
- Oeconomicae et pecuniariae quaestiones (Vatican) : cadre doctrinal sur la responsabilité morale de l’investissement.
- Repères éthiques de la CEF — Observatoire des fonds d’éthique chrétienne (2025) : six principes et méthodologie de filtrage ISR.
- Église catholique en France — Repères éthiques de gestion financière : processus en trois étapes (exclusion, alerte, décision).
Références pratiques :
- Cabinet Coligny — Philanthropie et impact : approche stratégique de la philanthropie patrimoniale intégrée à la transmission.
- OCDE — La fiscalité et la philanthropie : panorama comparatif des régimes fiscaux philanthropiques dans 40 pays.
| Document | Type | Utilité principale |
|---|---|---|
| BOFiP | Texte fiscal officiel | Taux, plafonds, reçus fiscaux |
| Service-public F426 | Guide officiel | Éligibilité transfrontalière |
| Oeconomicae et pecuniariae quaestiones | Doctrine vaticane | Cadre éthique de l’investissement |
| Repères éthiques CEF 2025 | Référentiel professionnel | Filtres ISR chrétiens |
| Cabinet Coligny — Philanthropie | Analyse pratique | Philanthropie patrimoniale |
Questions fréquentes
Comment calculer ma réduction d’impôt sur un don ?
Multipliez le montant versé par 66 % dans la limite de 20 % de votre revenu imposable, ou par 75 % pour certains dons à des organismes d’aide aux plus démunis avec des plafonds spécifiques. L’excédent est reportable sur les 5 années suivantes selon les règles BOFiP.
Les dons à des organismes étrangers sont-ils déductibles ?
Oui, sous conditions : l’organisme doit être situé dans l’UE ou l’EEE et présenter un objet équivalent à celui d’un organisme français éligible, conformément à l’article 200 du CGI.
Quelle différence entre un fonds de dotation et une fondation familiale ?
Le fonds de dotation est plus simple à créer et à gérer ; la fondation familiale offre une gouvernance plus structurée et une reconnaissance juridique plus forte, mais implique des exigences administratives plus lourdes.
Comment Financieresaintmatthieu intègre-t-elle la charité dans la stratégie patrimoniale ?
Financieresaintmatthieu construit une allocation dédiée à la charité dès l’audit patrimonial initial, en sélectionnant les véhicules adaptés (don, fonds, OPC ISR chrétien) et en formalisant la gouvernance et le reporting d’impact annuel.
Faut-il un conseiller spécialisé pour intégrer la charité à son épargne ?
Un conseiller maîtrisant à la fois la fiscalité des dons, les véhicules philanthropiques et les filtres éthiques chrétiens est fortement recommandé, notamment pour la conformité transfrontalière et l’intégration à la succession.
Recommandation





























































