


Assurance croisée associés : le mécanisme qui protège votre entreprise

L’assurance croisée entre associés finance le rachat des parts de l’associé décédé par les associés survivants, en garantissant la continuité de l’entreprise. Chaque associé souscrit un contrat sur la tête des autres, de sorte qu’au décès de l’un, le capital versé permette aux survivants de racheter ses titres aux héritiers. Le mécanisme s’articule avec le pacte d’associés et les règles successorales du Code civil, qui encadrent la transmission des parts sociales.
En bref:
- La gestion des contrats croisés peut devenir complexe au-delà de quatre ou cinq associés, privilégiant souvent la solution adossée à la société.
- Le respect strict des étapes de la succession, notamment la déclaration aux parties et l’activation de l’assureur, conditionne la rapidité du rachat et évite les blocages.
- La rédaction précise des clauses du pacte d’associés, notamment de préemption et de valorisation, est essentielle pour assurer la validité et l’opposabilité du mécanisme.
- La détermination du capital garanti doit s’appuyer sur une valorisation actualisée de l’entreprise, en intégrant dettes, frais annexes et une marge de sécurité adaptée.
- Anticiper l’assurance croisée dès la rédaction du pacte et réaliser un diagnostic patrimonial évite des conflits coûteux et facilite la gestion en cas de décès.
Table des matières
- Définition et variantes contractuelles de l’assurance croisée entre associés
- Fonctionnement opérationnel : du décès au rachat des parts
- Clauses du pacte d’associés à prévoir pour garantir l’exécution de l’assurance croisée
- Méthode pour calculer le montant des garanties nécessaires
- Fiscalité et désignation des bénéficiaires : points à connaître en France
- Checklist pratique : étapes et interlocuteurs pour mettre en place l’assurance croisée
- Point d’autorité : recommandations pratiques
- Pourquoi anticiper l’assurance croisée dès la rédaction du pacte
- Comment un cabinet de gestion de patrimoine peut vous accompagner
- Sources
- Questions fréquentes
Définition et variantes contractuelles de l’assurance croisée entre associés
L’assurance croisée entre associés permet aux associés survivants de racheter les parts ou actions transmises par succession aux héritiers, en finançant ce rachat par un capital décès versé au moment voulu, selon la description pédagogique qu’en donne Previssima. Trois montages coexistent en pratique, et le choix dépend souvent du nombre d’associés et de la structure de l’entreprise.
Dans le montage croisé classique, chaque associé souscrit directement un contrat sur la tête de chacun des autres associés. Avec trois associés, cela suppose six contrats croisés, ce qui devient vite lourd à gérer au-delà de quatre ou cinq personnes. La solution adossée à la société simplifie cette gestion : c’est l’entreprise elle-même qui souscrit un contrat unique sur la tête de chaque dirigeant associé, et qui perçoit le capital pour financer le rachat des parts, souvent via une réduction de capital ou un rachat par les associés restants.
- Contrat croisé classique : chaque associé paie sa propre prime et reste bénéficiaire des contrats souscrits sur les autres.
- Contrat adossé à la société : l’entreprise paie les primes et perçoit le capital, ce qui simplifie la trésorerie mais implique un traitement comptable et fiscal spécifique.
- Contrat individuel avec clause bénéficiaire croisée : chaque associé garde son propre contrat existant et modifie seulement la clause bénéficiaire au profit des coassociés.
Le montage classique offre une transparence totale sur qui paie et qui touche quoi, mais multiplie les démarches administratives. La solution adossée à la société centralise la gestion au prix d’une moindre lisibilité pour chaque associé pris individuellement. Le choix dépend largement de la taille de la société et de la stabilité de l’actionnariat.
Fonctionnement opérationnel : du décès au rachat des parts
Au décès d’un associé, une succession de démarches s’enclenche, chacune conditionnant la suivante. Le respect de l’ordre et des délais évite les blocages qui paralysent souvent la société au pire moment.
- Ouverture de la succession : les héritiers ou le notaire établissent un acte de notoriété, qui fait foi de la qualité d’héritier jusqu’à preuve contraire selon les articles 730 et suivants du Code civil.
- Déclaration au siège social : les héritiers ou leur notaire informent la société du décès, ce qui déclenche l’application des clauses du pacte d’associés relatives à la transmission des titres.
- Information de l’assureur : l’entreprise ou les associés survivants transmettent l’acte de décès et les pièces justificatives à l’assureur pour activer le versement du capital.
- Versement du capital : selon le montage, le capital est versé directement aux associés survivants ou à la société, dans un délai généralement rapide dès le dossier complet.
- Rachat des parts : le capital sert à acheter les titres aux héritiers, au prix fixé par le pacte d’associés ou par une évaluation contradictoire.
- Versement aux héritiers : les héritiers perçoivent la contrepartie du rachat en numéraire, ce qui leur évite de devenir associés malgré eux dans une société qu’ils ne connaissent pas.
L’ouverture des successions et la saisine des héritiers obéissent à des règles précises fixées par le Code civil, et leur respect conditionne la validité de chaque étape suivante. Un dossier incomplet ou une clause bénéficiaire mal rédigée peut retarder le versement du capital de plusieurs semaines, période durant laquelle l’entreprise reste en position fragile.
Clauses du pacte d’associés à prévoir pour garantir l’exécution de l’assurance croisée
Un contrat d’assurance croisée sans pacte d’associés cohérent reste souvent lettre morte au moment critique. Le guide juridique sur le pacte d’associés souligne que l’outil principal pour organiser la transmission inclut fréquemment des clauses de préemption, d’agrément, d’inaliénabilité et des mécanismes de valorisation, et que ces clauses doivent être pensées en même temps que le contrat d’assurance.
- Clause d’agrément : les associés restants doivent approuver tout nouvel entrant, ce qui empêche un héritier étranger à l’entreprise de devenir associé sans accord.
- Clause de préemption : elle donne aux associés survivants un droit prioritaire de rachat des parts transmises, avant tout tiers.
- Clause de rachat automatique (buy/sell) : elle oblige les héritiers à céder les titres et les associés survivants à les racheter dès lors que le capital d’assurance a été versé.
- Clause de valorisation : elle fixe la méthode de calcul du prix des titres, pour éviter tout désaccord au moment du rachat.
La coordination entre statuts, pacte et contrat d’assurance conditionne l’opposabilité de l’ensemble aux héritiers. Une clause de rachat automatique inscrite seulement dans le pacte, sans écho dans les statuts, peut se révéler difficile à faire respecter face à des héritiers peu coopératifs. Anticiper l’assurance croisée dans le pacte d’associés permet d’éviter les conflits entre héritiers et associés en clarifiant l’opposabilité et les modalités de valorisation, selon Novlaw.
Conseil de pro : Faites valider la clause de rachat automatique et la méthode de valorisation par un avocat en droit des sociétés avant de signer le pacte, pas après la souscription de l’assurance.
Méthode pour calculer le montant des garanties nécessaires
Dimensionner correctement le capital assuré évite deux écueils symétriques : une garantie trop faible qui oblige les survivants à emprunter, ou une garantie surdimensionnée qui gonfle inutilement les primes. La méthode repose sur quelques données simples à rassembler.
- Valorisation des parts : à partir de l’actif net corrigé de l’entreprise ou d’un multiple de l’excédent brut d’exploitation selon le secteur d’activité.
- Dettes et engagements : les emprunts en cours et les garanties personnelles données par l’associé décédé, qui pèsent sur la valeur nette réellement transmissible.
- Frais annexes : droits de mutation éventuels, honoraires de notaire et d’expert-comptable liés à l’opération de rachat.
Prenons un exemple illustratif : pour une société valorisée à plusieurs centaines de milliers d’euros avec plusieurs associés à parts égales, la part de l’associé décédé représente une fraction importante de cette valeur globale. En ajoutant une marge de sécurité pour couvrir les frais annexes et une éventuelle décote de valorisation, le capital à assurer est calculé en conséquence. Ce chiffre reste purement illustratif et doit être recalculé pour chaque situation réelle.
Une valorisation périodique (annuelle ou pluriannuelle) accompagnée d’une clause de révision de la garantie permet d’éviter que le capital assuré devienne insuffisant avec l’évolution de la valeur de l’entreprise, comme le souligne le guide Novlaw sur le pacte d’associés. Une entreprise qui double de valeur en cinq ans rend obsolète un capital calculé au démarrage.
Fiscalité et désignation des bénéficiaires : points à connaître en France
Le régime fiscal de l’assurance-vie prévoit des abattements et des taux qui varient selon la date des versements et les montants en jeu, ce qui rend indispensable un examen individualisé avant de fixer le montage, selon France Assureurs. La rédaction de la clause bénéficiaire détermine si le capital échappe à la succession ou y entre.
- En assurance-vie, la désignation d’un bénéficiaire permet que le capital ne fasse pas partie de la succession dans certains cas, et l’acceptation du bénéficiaire produit des effets juridiques importants qu’il faut anticiper avant de la solliciter, selon France Assureurs.
- Une désignation nominative précise, plutôt qu’une clause type générique, réduit le risque d’interprétation contentieuse entre héritiers et associés survivants.
- Une clause bénéficiaire mal rédigée peut faire entrer le capital dans la succession de l’associé décédé, ce qui contredit l’objectif même de l’assurance croisée.
Ces précautions rédactionnelles évitent qu’un héritier conteste l’affectation du capital au rachat des parts plutôt qu’à son propre patrimoine. Pour approfondir la rédaction de cette clause, consultez notre guide sur la clause bénéficiaire.
Checklist pratique : étapes et interlocuteurs pour mettre en place l’assurance croisée
Passer de l’intention à la mise en œuvre demande de mobiliser plusieurs interlocuteurs dans un ordre logique.
- Auditez les statuts et le pacte existants pour vérifier s’ils prévoient déjà des clauses de rachat ou de valorisation.
- Faites évaluer les parts par un expert-comptable ou un commissaire aux comptes, sur une base actualisée.
- Choisissez le montage contractuel adapté au nombre d’associés, croisé classique ou adossé à la société.
- Rédigez ou révisez le pacte avec un avocat, en intégrant les clauses de rachat automatique et de valorisation.
- Coordonnez notaire et assureur pour que la clause bénéficiaire et les statuts restent cohérents entre eux.
- Planifiez une révision périodique du capital assuré et de la valorisation, au moins tous les deux ou trois ans.
Les erreurs les plus fréquentes tiennent à un capital jamais mis à jour depuis la souscription, ou à une clause bénéficiaire rédigée sans lien avec le pacte d’associés. Pour les formalités de succession proprement dites, notre guide sur la déclaration de succession détaille les pièces à rassembler.
Conseil de pro : Fixez une date de révision annuelle du capital assuré dans le calendrier de l’entreprise, au même titre que l’assemblée générale.
Point d’autorité : recommandations pratiques
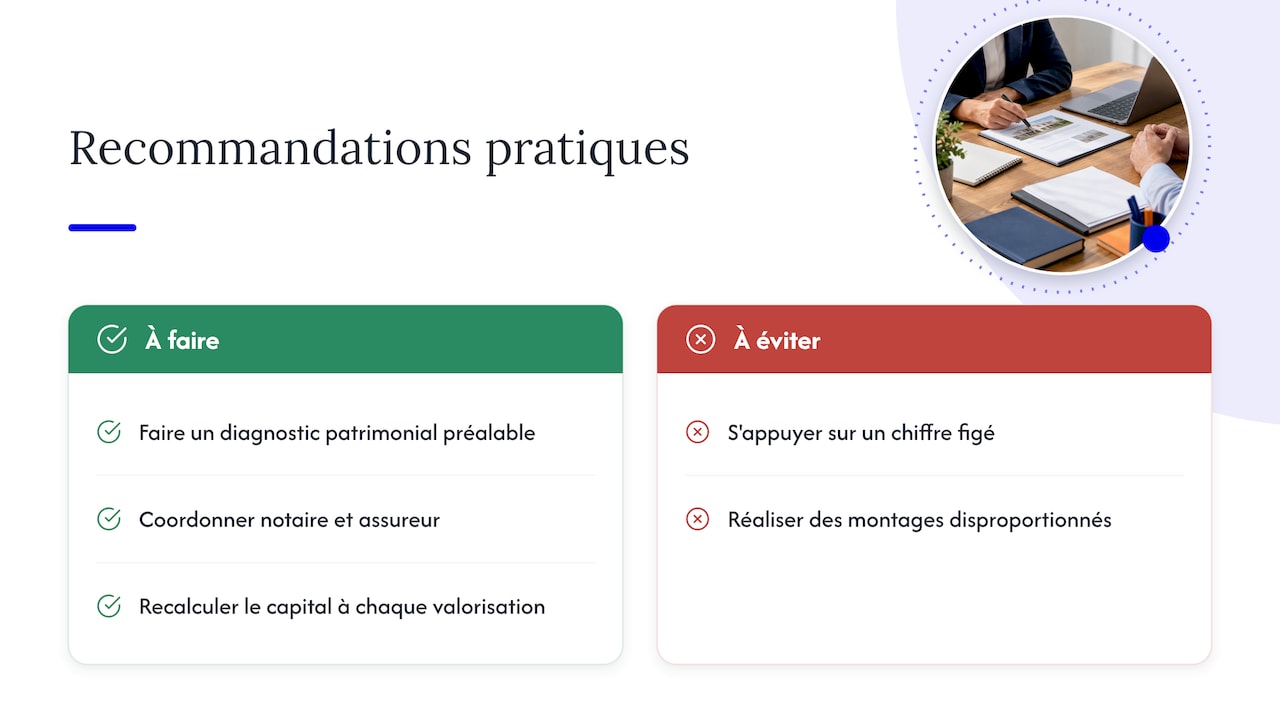
Sur le sujet de l’assurance croisée, un diagnostic patrimonial préalable, mené en coordination avec le notaire et l’assureur, évite les montages disproportionnés par rapport à la réalité de l’entreprise.
L’article insiste sur la nécessité de recalculer le capital assuré à chaque changement significatif de valorisation, plutôt que de se fier à un chiffre figé au moment de la création de la société. Pour comparer les options de transmission, notre article sur l’assurance-vie et le PER détaille les usages respectifs de ces deux enveloppes.
Pourquoi anticiper l’assurance croisée dès la rédaction du pacte
Une entreprise qui perd un associé sans montage préparé se retrouve souvent avec des héritiers devenus associés malgré eux, ce qui gèle les décisions stratégiques pendant des mois. Anticiper coûte nettement moins cher, en temps comme en argent, qu’une succession litigieuse qui finit devant un tribunal. La paix sociale entre associés se construit avant le sinistre, pas après. Un diagnostic patrimonial complet, réalisé quand tout va bien, reste le meilleur moment pour poser ces bases.
Comment un cabinet de gestion de patrimoine peut vous accompagner
Structurer une assurance croisée efficace suppose de croiser trois expertises : la valorisation patrimoniale, la rédaction juridique du pacte et le choix du contrat d’assurance. Un cabinet spécialisé coordonne ces trois volets pour les entrepreneurs et associés.

- Diagnostic patrimonial : évaluation de vos parts sociales et de vos besoins de couverture réels.
- Rédaction et coordination : liaison entre notaire et assureur pour sécuriser le pacte et la clause bénéficiaire.
- Suivi dans la durée : révision périodique du capital assuré selon l’évolution de votre entreprise.
Pour engager un diagnostic sur mesure, consultez la page nos services de La Financière Saint Matthieu.
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Code civil — Article 730 et suivants (preuve de la qualité d’héritier)
- Qu’est-ce que l’assurance croisée entre associés ? — Previssima
- Pacte d’associés : guide complet — Novlaw
Questions fréquentes
Quelle assurance décès choisir pour un rachat de parts entre associés ?
Il n’existe pas d’assurance décès universellement « la plus avantageuse » : le choix dépend du montage retenu, croisé classique ou adossé à la société, et du profil de l’entreprise. L’essentiel reste de calculer le capital nécessaire à partir de la valorisation réelle des parts, comme détaillé plus haut dans cet article.
Peut-on cumuler assurance croisée et assurance obsèques ?
Oui, ces deux contrats répondent à des objectifs différents et peuvent coexister sans restriction. L’assurance croisée finance le rachat des parts sociales entre associés, tandis que l’assurance obsèques couvre les frais funéraires d’un particulier ; notre article sur la prévoyance obsèques détaille cette seconde option.
Comment récupérer les fonds d’un contrat d’assurance croisée après un décès ?
Le bénéficiaire désigné transmet l’acte de décès et les pièces justificatives à l’assureur, qui verse ensuite le capital selon les modalités du contrat. Ce capital sert normalement à racheter les parts de l’associé décédé, comme décrit dans le processus opérationnel présenté plus haut.
Qui peut être bénéficiaire d’un contrat d’assurance décès avec capital ?
Le souscripteur désigne librement le ou les bénéficiaires dans la clause bénéficiaire du contrat, qu’il s’agisse d’une personne physique, des associés survivants ou de la société elle-même selon le montage choisi. Cette désignation, une fois acceptée par le bénéficiaire, produit des effets juridiques qu’il convient d’anticiper avant toute signature, selon France Assureurs.
Recommandations





























































