


Don intégré stratégie patrimoine : guide 2026
Le don intégré en stratégie patrimoniale est l’association délibérée de la philanthropie à un plan patrimonial global, combinant fiscalité, droit et éthique pour maximiser à la fois les avantages fiscaux et la transmission de valeurs. Cette approche dépasse le simple geste charitable. Elle structure le don comme un pilier à part entière de votre patrimoine, au même titre que l’investissement immobilier ou la préparation successorale. Les outils disponibles en 2026, notamment le fonds de dotation et les réductions d’impôt sur le revenu et l’IFI, rendent cette démarche accessible aux particuliers comme aux investisseurs. Financieresaintmatthieu accompagne ses clients dans cette intégration, en alliant performance financière et valeurs éthiques.
Quels sont les piliers d’un don intégré stratégie patrimoine ?
La stratégie patrimoniale repose sur quatre piliers fondamentaux : construire, protéger, optimiser fiscalement et transmettre. Le don intégré enrichit chacun de ces piliers de façon concrète.
- Construire : orienter une partie de l’épargne vers des actifs éthiques, comme une SCPI éthique, permet de bâtir un patrimoine aligné sur vos convictions dès la phase d’accumulation.
- Protéger : formaliser un projet philanthropique dans un fonds de dotation protège vos actifs des aléas successoraux et clarifie la destination de votre patrimoine.
- Optimiser fiscalement : le don ouvre droit à des réductions d’impôt sur le revenu et sur l’IFI, réduisant directement votre charge fiscale annuelle.
- Transmettre : intégrer le don à une stratégie de transmission patrimoine permet de transmettre des valeurs familiales en même temps qu’un capital, renforçant la cohésion entre héritiers.
Le bilan patrimonial est le point de départ obligatoire. Sans état des lieux précis de votre situation financière, fiscale et familiale, aucune stratégie ne peut être calibrée correctement. Ce bilan définit une feuille de route sur mesure, avec des objectifs clairs et des outils adaptés à votre profil.
La philanthropie comme levier patrimonial crée un cercle vertueux : vous réduisez votre impôt, vous transmettez des valeurs, et vous produisez un impact social durable. Ces trois effets se renforcent mutuellement quand la démarche est bien structurée.
Quels dispositifs fiscaux rendent le don attractif en 2026 ?
Les mécanismes fiscaux français font du don intégré une option financièrement rationnelle, pas seulement éthique. Voici les principaux dispositifs en vigueur.
| Impôt concerné | Taux de réduction | Plafond |
|---|---|---|
| Impôt sur le revenu (IR) | 66 % du montant donné | 20 % du revenu imposable |
| Impôt sur la fortune immobilière (IFI) | 75 % du montant donné | 50 000 € de réduction par an |
| Impôt sur les sociétés (IS) | 60 % du montant donné | 0,5 % du chiffre d’affaires |
La réduction d’IFI à 75 % plafonnée à 50 000 € par an est particulièrement puissante pour les patrimoines immobiliers importants. Un contribuable assujetti à l’IFI peut ainsi réduire sa cotisation de façon substantielle en orientant ses dons vers des organismes éligibles.
Les organismes éligibles à ces réductions sont strictement définis par le Code général des impôts : associations reconnues d’utilité publique, fondations, fonds de dotation, organismes d’intérêt général. Le choix du véhicule philanthropique conditionne directement le traitement fiscal applicable. Un don à un fonds de dotation n’ouvre pas les mêmes droits qu’un don à une association loi 1901 classique.
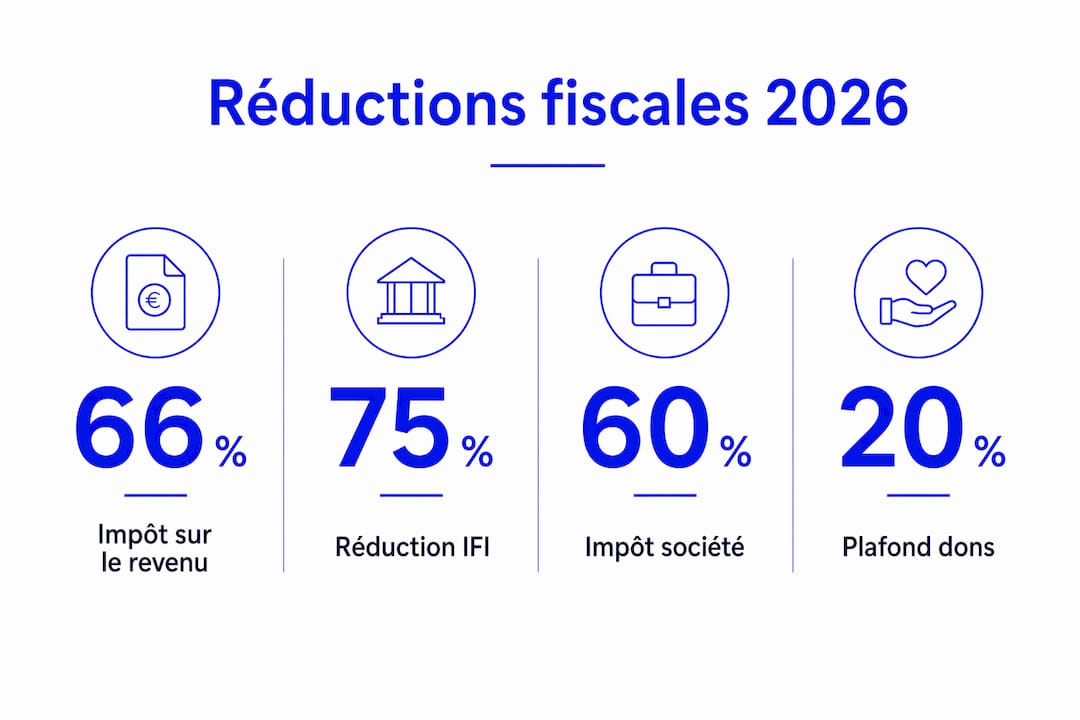
Pour les entreprises, la réduction IS à 60 % dans la limite de 0,5 % du chiffre d’affaires s’applique aux dons effectués au profit d’œuvres ou d’organismes d’intérêt général. Cette mécanique intéresse les dirigeants qui souhaitent aligner la politique de leur société avec leurs valeurs personnelles.
Conseil de pro : Avant de choisir entre réduction IR et réduction IFI, comparez votre cotisation IR et votre cotisation IFI. La réduction IFI à 75 % est souvent plus avantageuse en valeur absolue pour les patrimoines supérieurs à 1,3 million d’euros. Consultez l’article don IR ou IFI-don pour une analyse comparative détaillée.
Comment le fonds de dotation facilite-t-il l’intégration du don ?
Le fonds de dotation est une personne morale de droit privé, créée par la loi du 4 août 2008, qui reçoit et gère des biens ou droits de toute nature pour réaliser une mission d’intérêt général. Sa simplicité de création et sa souplesse statutaire en font l’outil privilégié du don intégré en gestion patrimoniale.
Ses avantages fiscaux sont significatifs :
- Exonération d’impôt sur les sociétés sur les revenus patrimoniaux générés par les actifs détenus.
- Exonération des droits de mutation sur les libéralités reçues, ce qui réduit le coût de transmission.
- Réduction d’impôt pour les donateurs pouvant atteindre 66 %, selon les conditions d’éligibilité de l’organisme.
Le fonds de dotation joue aussi un rôle structurant dans la gouvernance familiale. Il permet d’impliquer les enfants et petits-enfants dans la gestion des actifs philanthropiques, créant ainsi un espace de dialogue intergénérationnel autour de valeurs communes. Cette dimension dépasse largement la simple optimisation fiscale.
Deux mécanismes complémentaires renforcent l’efficacité du fonds de dotation. La donation temporaire d’usufruit permet de transférer les revenus d’un actif au fonds pendant une durée déterminée, sans se dessaisir du capital. La donation de titres permet de transmettre des actions ou parts sociales directement au fonds, en bénéficiant d’une déduction fiscale sur la valeur des titres au jour du don.
Conseil de pro : La création d’un fonds de dotation ne nécessite aucune dotation initiale minimale depuis 2021. Vous pouvez démarrer avec un capital modeste et l’alimenter progressivement. Consultez le guide de création d’un fonds de dotation pour connaître les étapes pratiques.
Quelles stratégies concrètes pour intégrer le don à votre patrimoine ?
Mettre en place un don intégré efficace suit une logique de progression en cinq étapes. Chaque étape conditionne la suivante.
-
Réaliser un bilan patrimonial complet. Ce bilan recense vos actifs, vos passifs, votre situation fiscale et vos objectifs familiaux. Il constitue la base de toute stratégie patrimoniale sur mesure. Sans ce diagnostic, vous risquez de choisir des outils inadaptés à votre situation réelle.
-
Définir vos objectifs philanthropiques. La formalisation du projet philanthropique est indispensable pour assurer la cohérence entre vos dons et votre stratégie globale. Posez-vous la question : quelles causes souhaitez-vous soutenir, sur quel horizon de temps, et avec quel niveau d’implication familiale ?
-
Choisir le mode de don adapté. La donation en pleine propriété transfère immédiatement la propriété d’un bien. La donation en nue-propriété conserve l’usufruit chez le donateur. La donation-partage répartit le patrimoine entre héritiers de façon anticipée. Chaque mode produit des effets fiscaux et successoraux différents.
-
Sélectionner le véhicule juridique approprié. Le choix du véhicule philanthropique conditionne le traitement fiscal et successoral. Le fonds de dotation convient aux projets familiaux durables. L’association loi 1901 convient aux projets plus souples et moins formalisés. La fondation reconnue d’utilité publique s’adresse aux patrimoines importants avec une ambition d’impact à long terme.
-
Assurer un suivi régulier. La législation fiscale évolue chaque année. Votre situation personnelle change aussi : mariage, naissance, cession d’entreprise. Un suivi annuel avec votre conseiller permet d’ajuster la stratégie et de maintenir l’alignement entre vos objectifs et les outils utilisés.
Quels pièges éviter pour un don intégré réussi ?
Le piège le plus fréquent est de réduire la démarche à un calcul d’économie d’impôt. Cette erreur fragilise la durabilité du projet philanthropique et peut créer des tensions familiales si les héritiers ne partagent pas les mêmes valeurs. La philanthropie durable combine fiscalité, engagement durable et gouvernance familiale.
Voici les erreurs les plus courantes à éviter :
- Négliger l’alignement des valeurs familiales. Un fonds de dotation créé sans consulter les héritiers peut devenir source de conflits. Impliquez votre famille dès la phase de conception.
- Choisir un organisme bénéficiaire sans vérifier son éligibilité fiscale. Tous les organismes ne donnent pas droit aux mêmes réductions. Vérifiez le statut juridique avant tout engagement.
- Ignorer les plafonds de déduction. Un don supérieur à 20 % de votre revenu imposable ne génère pas de réduction IR supplémentaire l’année du don. Les excédents sont reportables sur cinq ans, mais cette règle doit être anticipée.
- Travailler sans notaire ni conseiller spécialisé. La donation entre vifs, la donation-partage et la création d’un fonds de dotation sont des actes juridiques complexes. Un notaire et un conseiller en gestion de patrimoine sont indispensables.
Conseil de pro : Documentez votre projet philanthropique dans un document de gouvernance distinct de vos actes juridiques. Ce document précise vos valeurs, vos critères de sélection des bénéficiaires et vos règles de décision. Il guide vos héritiers et assure la continuité de votre vision au-delà de votre vivant.
Points clés
Le don intégré dans une stratégie patrimoniale produit ses meilleurs résultats quand fiscalité, gouvernance familiale et projet philanthropique sont alignés dès le départ.
| Point | Détails |
|---|---|
| Quatre piliers à enrichir | Le don s’intègre aux piliers construire, protéger, optimiser et transmettre pour former une stratégie cohérente. |
| Réductions fiscales significatives | La réduction IR atteint 66 % et la réduction IFI atteint 75 %, plafonnée à 50 000 € par an. |
| Fonds de dotation comme outil central | Il offre une exonération d’IS, une exonération des droits de mutation et un cadre de gouvernance familiale durable. |
| Bilan patrimonial obligatoire | Sans diagnostic initial précis, aucun outil ne peut être calibré à votre situation réelle. |
| Éviter le seul calcul fiscal | Une stratégie durable intègre valeurs, gouvernance et suivi régulier, pas uniquement l’optimisation d’impôt. |
Ce que j’ai appris en accompagnant des familles dans cette démarche
Quand un client me parle de don pour la première fois, il pense presque toujours à la réduction d’impôt en premier. C’est compréhensible. Mais les familles qui tirent le plus de satisfaction de leur démarche philanthropique sont celles qui ont commencé par une question différente : qu’est-ce que nous voulons laisser derrière nous ?
J’ai accompagné des investisseurs qui avaient construit des patrimoines significatifs et qui se retrouvaient, au moment de la transmission, face à une question qu’aucun tableau Excel ne résout : comment transmettre non seulement des actifs, mais une façon de voir le monde ? Le fonds de dotation a souvent été la réponse. Pas parce qu’il est fiscalement parfait, mais parce qu’il crée un espace où les générations se retrouvent autour d’un projet commun.
Ce que j’observe aussi, c’est que les stratégies qui tiennent dans le temps sont celles où le projet philanthropique a été formalisé par écrit, discuté en famille, et révisé régulièrement. Les stratégies qui s’effondrent sont celles construites uniquement sur un avantage fiscal qui disparaît à la première réforme budgétaire.
La donation aux enfants et la déclaration des dons aux impôts sont des étapes techniques nécessaires. Mais elles ne remplacent pas la réflexion de fond sur ce que vous souhaitez accomplir. Mon conseil : commencez par les valeurs, puis construisez la structure juridique et fiscale autour.
Financieresaintmatthieu : votre partenaire pour un don intégré sur mesure
Financieresaintmatthieu gère plus de 150 millions d’euros de patrimoine avec une approche qui place l’éthique au même niveau que la performance financière. Le cabinet consacre 5 % de son chiffre d’affaires à des projets caritatifs, ce qui témoigne d’un engagement concret et non d’une posture de communication.

Les conseillers de Financieresaintmatthieu construisent avec vous un plan patrimonial qui intègre vos objectifs philanthropiques, vos contraintes fiscales et vos valeurs familiales. Du bilan patrimonial initial à la mise en place d’un fonds de dotation, chaque étape est accompagnée avec transparence. Consultez les services de gestion patrimoniale ou prenez contact directement avec notre équipe pour un premier échange personnalisé.
Questions fréquentes
Qu’est-ce qu’un don intégré en gestion patrimoniale ?
Un don intégré est l’incorporation délibérée d’objectifs philanthropiques dans un plan patrimonial global, en coordonnant fiscalité, droit successoral et valeurs familiales. Il ne s’agit pas d’un don isolé, mais d’un élément structurant de votre stratégie.
Quelle est la différence entre donation en pleine propriété et donation en nue-propriété ?
La donation en pleine propriété transfère immédiatement la totalité des droits sur un bien au bénéficiaire. La donation en nue-propriété conserve l’usufruit chez le donateur, qui continue à percevoir les revenus du bien jusqu’à son décès.
Le fonds de dotation est-il réservé aux grandes fortunes ?
Non. Depuis 2021, aucune dotation initiale minimale n’est requise pour créer un fonds de dotation. Cette structure est accessible à tout particulier souhaitant formaliser un projet philanthropique familial durable.
Comment choisir entre réduction IR et réduction IFI pour ses dons ?
La réduction IFI à 75 %, plafonnée à 50 000 € par an, est généralement plus avantageuse pour les contribuables assujettis à l’IFI avec un patrimoine immobilier important. La réduction IR à 66 % s’applique à tous les contribuables, dans la limite de 20 % du revenu imposable.
Faut-il un notaire pour intégrer le don à sa stratégie patrimoniale ?
Un notaire est indispensable pour les actes de donation entre vifs et les donations-partages. Pour la création d’un fonds de dotation, un conseiller en gestion de patrimoine spécialisé complète utilement l’intervention du notaire en assurant la cohérence fiscale et successorale de l’ensemble.
Recommandation





























































