


Conflits d'intérêts en gestion de patrimoine : guide 2026
Quels sont les conflits d’intérêts en gestion patrimoniale ?
Les conflits d’intérêts en gestion de patrimoine surviennent dans cinq grandes catégories de situations. Les identifier avec précision est la première condition pour les maîtriser.
Chacune de ces situations peut compromettre l’intérêt économique du client si elle n’est pas déclarée et encadrée. La réglementation des droits patrimoniaux impose que chaque décision soit justifiée par l’intérêt du client, non par un intérêt personnel du conseiller.
Conseil de pro: Demandez à votre conseiller de vous remettre sa cartographie des conflits d’intérêts avant toute souscription. Un professionnel sérieux la tient à jour et la communique spontanément.
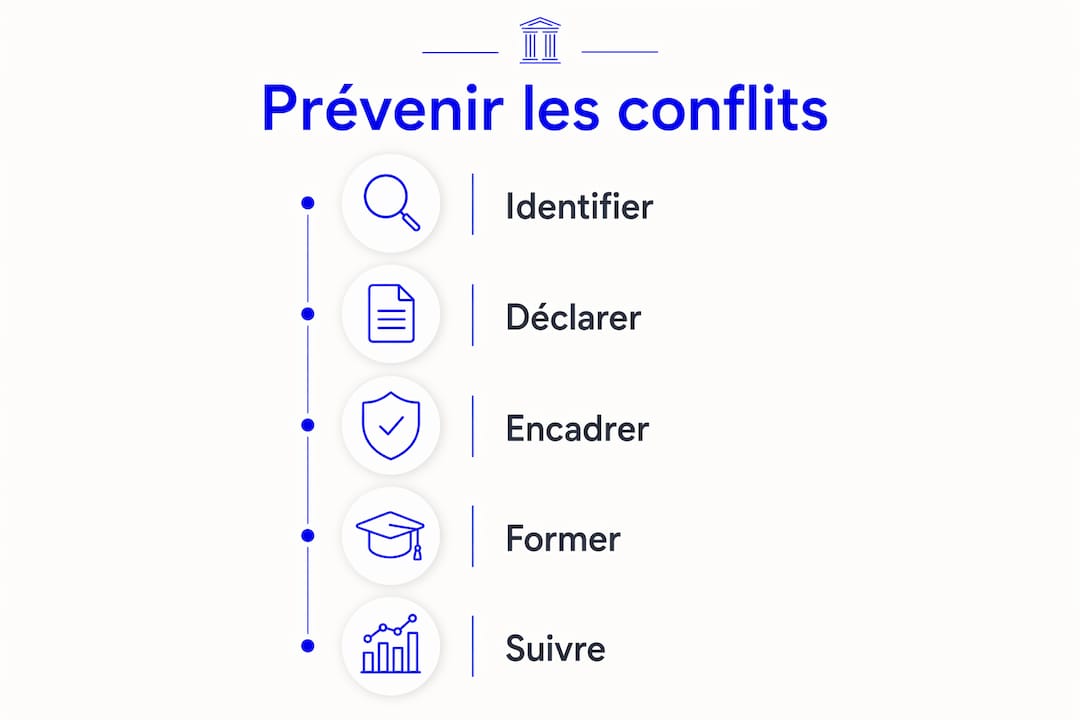
Comment prévenir et gérer efficacement ces conflits ?
La prévention des conflits d’intérêts repose sur des dispositifs formalisés, pas sur la bonne volonté individuelle. Voici les mesures concrètes que tout cabinet sérieux doit mettre en place.
La politique de gestion des conflits doit être accessible à tout client qui en fait la demande. Un cabinet qui refuse de la communiquer envoie un signal d’alerte clair.
Conseil de pro: Vérifiez si votre conseiller dispose d’un responsable de la conformité distinct de l’équipe commerciale. Cette séparation est le signe d’une organisation qui prend l’éthique au sérieux.
Conseiller indépendant ou non : quelle différence concrète ?
La distinction entre conseiller indépendant et non indépendant est l’une des plus importantes en matière de planification financière éthique. Elle détermine directement l’ampleur des conflits d’intérêts potentiels.
Un Conseiller en Gestion de Patrimoine Indépendant (CGPI) est strictement rémunéré par honoraires. Toute commission reçue d’un producteur de produits financiers doit être intégralement reversée au client. Cette règle, fixée par la directive MIF 2, garantit une objectivité réelle dans les recommandations.
Un conseiller non indépendant peut légalement percevoir des rétrocessions de commissions. Ces commissions créent un biais structurel : le conseiller a un intérêt financier à recommander les produits qui lui rapportent le plus, pas nécessairement ceux qui conviennent le mieux à votre situation.
CritèreConseiller indépendantConseiller non indépendantMode de rémunérationHonoraires uniquementCommissions et/ou honorairesReversement des commissionsObligatoireNon requisRisque de conflit d’intérêtsFaibleÉlevé si non déclaréObligation de transparenceTotalePartielleCadre réglementaireMIF 2, DDAMIF 2, DDA
En pratique, un conseiller non indépendant peut tout à fait travailler de façon éthique, à condition de déclarer ses rétrocessions et de justifier chaque recommandation par l’intérêt du client. Mais la structure de rémunération crée une pression commerciale que le client doit connaître. Pour les investisseurs en placements éthiques, cette distinction est décisive.
Comment structurer son patrimoine pour limiter les conflits familiaux ?
Les conflits d’intérêts ne concernent pas uniquement la relation client-conseiller. Ils surgissent aussi au sein des familles, notamment lors de la transmission ou de la gestion collective d’un patrimoine. Deux outils juridiques permettent de les anticiper.
La SCI familiale : avantages et limites
La Société Civile Immobilière familiale facilite la transmission du patrimoine immobilier tout en offrant une décote fiscale sur la valeur des parts. Sa création en 2026 représente un coût compris entre 1 500 et 3 000 euros. La SCI ne protège pas contre les créanciers personnels des associés. Elle exige une gouvernance claire dès la constitution : qui prend les décisions, selon quelles règles, avec quels droits de vote. Sans ces règles écrites, les désaccords entre héritiers deviennent des conflits patrimoniaux coûteux.
La holding familiale : centraliser pour mieux gouverner
La holding familiale centralise les actifs et verrouille la gouvernance pour éviter les blocages. Un pacte d’actionnaires avec des règles claires sur la cession de parts, la prise de décision et la répartition des bénéfices est souvent indispensable. Sans ce pacte, chaque associé peut bloquer une décision stratégique, paralysant la gestion du patrimoine familial. La structuration juridique patrimoniale demande une anticipation rigoureuse pour éviter les conflits intergénérationnels.
Conseil de pro: Rédigez le pacte d’actionnaires avant d’intégrer les enfants dans la structure. Modifier les règles après coup est techniquement possible mais génère presque toujours des tensions.
Les stratégies de préservation du patrimoine les plus efficaces combinent un outil juridique adapté et une gouvernance documentée. L’outil sans la gouvernance crée autant de conflits qu’il en résout. Pour les familles qui gèrent leur patrimoine selon des valeurs communes, la gestion patrimoniale en couple offre des pistes complémentaires.
Points clés
La gestion éthique des conflits d’intérêts en patrimoine repose sur trois piliers : identification rigoureuse des situations à risque, dispositifs formalisés de contrôle, et transparence totale envers le client.
PointDétailsCartographie obligatoireToute politique de conflits d’intérêts doit être mise à jour au moins une fois par an.Cinq situations typesLiens personnels, participations financières, activité secondaire, cadeaux, favoritisme.Indépendance du conseillerUn CGPI indépendant reverse toutes les commissions reçues, garantissant une objectivité réelle.Gouvernance patrimonialeSCI et holding familiale préviennent les conflits successoraux si elles incluent un pacte clair.Information du clientEn cas de conflit persistant, le client doit être informé avant toute décision.
Ce que j’observe sur le terrain après des années d’accompagnement patrimonial
Les conflits d’intérêts les plus dangereux ne sont pas ceux que le client voit. Ce sont ceux qu’il ne soupçonne pas. Un conseiller qui perçoit une rétrocession de 1 % sur un contrat d’assurance-vie a un intérêt financier direct à vous y orienter, même si un autre véhicule serait plus adapté à votre situation fiscale. Ce biais est légal. Il n’est pas toujours déclaré avec la clarté qu’il mérite.
Ce que j’ai constaté, c’est que la majorité des investisseurs ne demandent jamais à leur conseiller comment il est rémunéré. Cette question devrait être la première posée, avant même de parler de performance ou de stratégie. La réponse révèle immédiatement la structure d’intérêts en jeu.
L’autre angle mort concerne les structures familiales. Beaucoup de familles créent une SCI ou une holding sans rédiger de pacte d’actionnaires. Elles pensent que la confiance familiale suffit. Elle suffit jusqu’au premier désaccord sérieux, souvent au moment d’une succession ou d’un divorce. À ce stade, l’absence de règles écrites transforme un outil de protection en source de conflit.
Mon conseil le plus direct : choisissez un conseiller qui vous remet spontanément sa politique de gestion des conflits d’intérêts, qui vous explique sa rémunération en euros et non en pourcentages abstraits, et qui documente chaque recommandation. La transparence n’est pas un bonus. C’est le minimum attendu d’un professionnel qui gère votre patrimoine.
Financieresaintmatthieu : une gestion patrimoniale sans biais commercial
Financieresaintmatthieu gère plus de 150 millions d’euros de patrimoine avec une approche fondée sur la transparence et l’absence de conflit d’intérêts structurel. Le cabinet applique une rémunération par honoraires, conforme aux exigences de la directive MIF 2, et remet à chaque client une politique de gestion des conflits d’intérêts claire et actualisée.

Chaque recommandation est documentée et justifiée par l’intérêt du client, jamais par une logique commerciale. Le cabinet reverse 5 % de son chiffre d’affaires à des projets caritatifs, ce qui reflète une cohérence entre les valeurs affichées et les actes concrets. Pour découvrir comment cette approche s’applique à votre situation patrimoniale, consultez les services de gestion éthique proposés par Financieresaintmatthieu.
Questions fréquentes
Qu’est-ce qu’un conflit d’intérêts en gestion de patrimoine ?
Un conflit d’intérêts survient lorsque l’intérêt personnel d’un conseiller peut influencer son conseil au détriment du client. Les directives MiFID II et DDA imposent aux conseillers de l’identifier, de le déclarer et de le gérer formellement.
Comment savoir si mon conseiller est vraiment indépendant ?
Un conseiller indépendant est rémunéré uniquement par honoraires et reverse toute commission reçue à son client. Demandez-lui une attestation de son mode de rémunération et vérifiez qu’il est enregistré sous le statut de CGPI indépendant auprès de l’ORIAS.
Quelles obligations réglementaires s’appliquent aux conseillers en patrimoine ?
Tout conseiller doit disposer d’une politique écrite des conflits et d’une cartographie actualisée au moins une fois par an, conformément aux cadres MiFID II et DDA. La transparence sur les rétrocessions est contrôlée par l’AMF.
La SCI familiale protège-t-elle contre les conflits successoraux ?
La SCI facilite la transmission et offre une décote fiscale, mais elle ne prévient les conflits que si elle est accompagnée de statuts clairs et d’un pacte d’actionnaires. Sans gouvernance documentée, les désaccords entre héritiers restent fréquents.
Que faire si mon conseiller refuse de communiquer sa politique de conflits d’intérêts ?
Ce refus constitue un signal d’alerte sérieux. Tout professionnel soumis à MiFID II est tenu de rendre cette politique accessible. Vous pouvez signaler ce manquement à l’AMF ou choisir un autre conseiller dont la transparence est vérifiable.
Recommandation





























































