


Analyses et réflexions sur la gestion de patrimoine
Nos experts partagent leurs analyses, leurs convictions et leur vision pour vous aider à prendre des décisions patrimoniales éclairées, en cohérence avec vos valeurs.


Investir selon ses convictions chrétiennes consiste à mettre son patrimoine au service du bien commun, sans renoncer à la recherche de performance. Fondée sur la Doctrine sociale de l’Église, cette approche associe exclusions sectorielles, sélection d’entreprises responsables et engagement actionnarial. En 2026, les fonds et indices catholiques offrent de nouveaux repères, mais ils ne remplacent ni l’analyse des placements ni le discernement personnel de l’investisseur.
Lire l'article
ISR et impact investing poursuivent un objectif commun : concilier performance financière et responsabilité. Leur logique diffère toutefois profondément. L’ISR sélectionne des entreprises selon des critères ESG, tandis que l’investissement à impact finance directement des projets dont les effets sociaux ou environnementaux sont mesurables. En 2026, comprendre cette distinction permet de choisir une approche adaptée à son besoin de liquidité, à son horizon de placement et au niveau d’impact réellement recherché.
Lire l'article
La holding patrimoniale est un outil central pour structurer, développer et transmettre le patrimoine d’un entrepreneur. Passive, animatrice ou familiale, elle permet de centraliser les participations, d’optimiser la remontée des dividendes et de préparer une transmission dans un cadre juridique cohérent. Son efficacité dépend toutefois du choix de la forme sociale, du régime fiscal et surtout de règles de gouvernance clairement définies dès sa création.
Lire l'article
Évaluer un investissement responsable ne consiste pas seulement à mesurer son rendement : il faut également vérifier la réalité de ses engagements environnementaux, sociaux et de gouvernance. Classification SFDR, labels ISR ou Greenfin, rapports d’impact et notations ESG permettent d’analyser conjointement performance financière, risques et impact réel. Cette lecture croisée est indispensable pour dépasser les arguments marketing et construire un portefeuille durable, cohérent avec ses convictions et son horizon d’investissement.
Lire l'article
La transparence est une condition essentielle d’une gestion de patrimoine responsable et performante. Frais, modes de rémunération, rétrocessions et logique des recommandations doivent être clairement présentés afin de permettre à l’investisseur de décider en connaissance de cause. En 2026, des documents comme le rapport d’adéquation, le DIC PRIIPS ou la lettre de mission offrent des repères concrets pour identifier les conflits d’intérêts, comparer les offres et construire une relation durable avec son conseiller.
Lire l'article
Investir selon ses valeurs consiste à construire un patrimoine cohérent avec ses convictions, sans renoncer à la recherche de performance. Fonds ISR, obligations vertes, investissement à impact ou engagement actionnarial permettent aujourd’hui d’orienter son épargne vers des projets plus responsables. En 2026, cette démarche repose avant tout sur une clarification de ses priorités, une sélection rigoureuse des supports et un suivi régulier afin de préserver l’alignement entre rendement, risques et convictions personnelles.
Lire l'article
Face à la multiplication des placements présentés comme responsables, distinguer un véritable investissement durable d’une simple opération de communication devient essentiel. Classification SFDR, critères ESG, label Greenfin et transparence du conseil constituent autant de repères pour évaluer la réalité des engagements annoncés. En 2026, éviter le greenwashing suppose donc de dépasser les discours commerciaux pour examiner les exclusions appliquées, les indicateurs d’impact et la cohérence entre les préférences de l’investisseur et les produits recommandés.
Lire l'article
Intégrer le don à sa stratégie patrimoniale permet de conjuguer engagement philanthropique, optimisation fiscale et transmission familiale. Au-delà de la réduction d’impôt, cette démarche consiste à structurer durablement ses dons à l’aide d’outils adaptés, comme le fonds de dotation, la donation de titres ou la donation temporaire d’usufruit. Bien préparée, elle donne du sens au patrimoine tout en assurant la cohérence entre performance financière, valeurs personnelles et projet de transmission.
Lire l'article
Longtemps reléguée au second plan derrière le climat, la biodiversité s’impose désormais comme un critère essentiel d’investissement. Sa dégradation expose directement les entreprises et les portefeuilles à des risques opérationnels, réglementaires et financiers. Grâce à des cadres comme le TNFD, le Finance for Biodiversity Pledge et l’accord de Kunming-Montréal, les investisseurs disposent aujourd’hui d’outils pour mieux mesurer ces risques et orienter leurs capitaux vers des modèles plus résilients, performants et respectueux des écosystèmes.
Lire l'article
Un label suffit-il à garantir un investissement responsable ? Pas vraiment. Les meilleures pratiques d'alignement reposent sur des données vérifiables : indicateurs PAI et ITR, transparence des ETF, sincérité de l'engagement actionnarial et rééquilibrage régulier du portefeuille. Entre approche best-in-class et exclusion stricte, chaque investisseur peut construire une stratégie cohérente avec ses convictions, à condition d'exiger des preuves plutôt que des promesses.
Lire l'article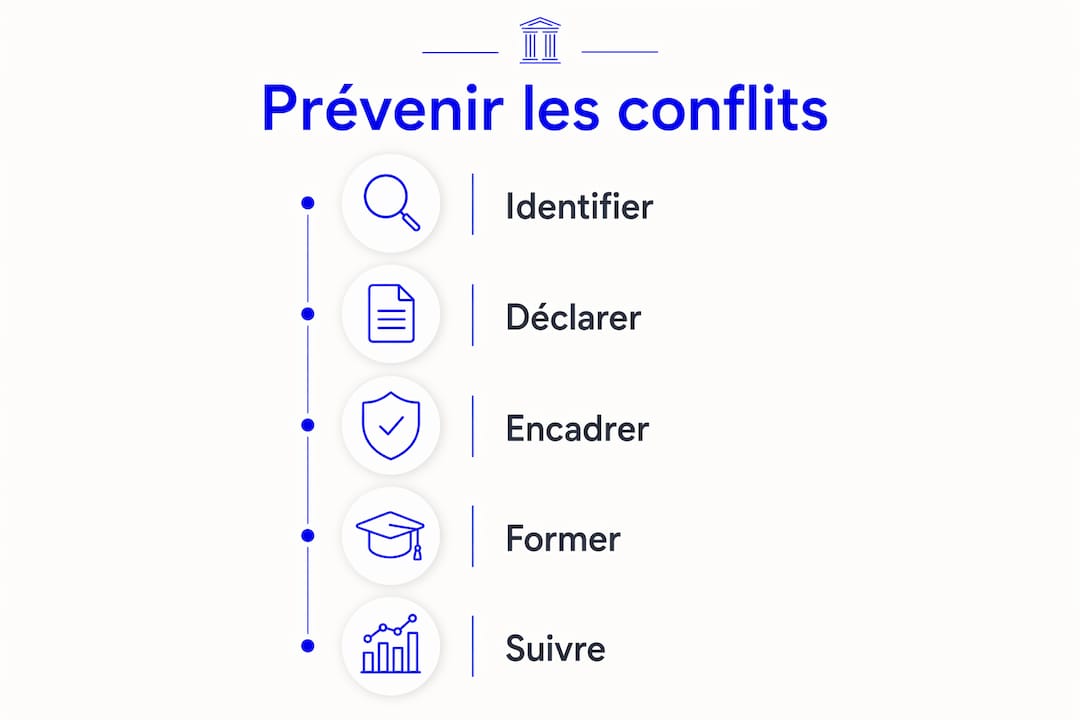
Un conflit d’intérêts en gestion de patrimoine désigne toute situation où l’intérêt personnel d’un conseiller peut influencer son conseil, compromettant l’objectivité et la protection du patrimoine du client. Ce risque est encadré par les directives MiFID II et DDA, qui imposent à tout conseiller une politique écrite et une cartographie des conflits actualisée au moins une fois par an. Un conflit non détecté peut compromettre la régularité d’une opération et nuire directement à l’intérêt économique du client. La planification financière éthique commence donc par la capacité à identifier, déclarer et gérer ces situations avant qu’elles n’affectent votre patrimoine.
Lire l'article
Peut-on gérer son argent sans trahir sa foi ? Oui, et c'est même une exigence de cohérence. La Doctrine Sociale de l'Église, deux fois centenaire, offre des principes solides pour investir, donner et transmettre en accord avec ses convictions. Ce guide complet rassemble l'essentiel : les fondements bibliques et doctrinaux, les grands principes, leur traduction en choix patrimoniaux concrets, et une méthode pour avancer. Une boussole pour le croyant-investisseur.
Lire l'article
Et si votre patrimoine reflétait pleinement ce en quoi vous croyez ? Le bilan patrimonial aligné sur ses valeurs est la démarche qui réconcilie performance et convictions : faire le point, clarifier ce qui compte pour vous, analyser l'alignement de vos placements et de votre transmission, puis bâtir une stratégie cohérente. Voici les étapes de cette démarche le cœur de notre métier.
Lire l'article
Vous souhaitez confier votre argent à une banque plus transparente et responsable ? Changer de banque est aujourd'hui plus simple qu'on ne le croit, grâce au service d'aide à la mobilité bancaire. Voici les étapes pratiques choisir, ouvrir, transférer, clôturer sans oublier le vrai enjeu : orienter son épargne investie, là où l'argent finance des choix précis.
Lire l'article
Combien coûtera la transmission de mon patrimoine ? Pour le savoir, il faut comprendre le calcul des droits de succession : l'abattement applicable selon le lien de parenté, puis le barème progressif. Le conjoint est exonéré, les enfants bénéficient de 100 000 € d'abattement chacun. Voici la méthode pas à pas, avec un exemple chiffré et comment anticiper pour réduire la facture.
Lire l'article
L'Impôt sur la Fortune Immobilière (IFI) concerne les patrimoines immobiliers nets supérieurs à 1,3 million d'euros. Plusieurs leviers permettent de le réduire légalement dont le don-IFI à 75 %, particulièrement aligné sur des valeurs chrétiennes. Mais l'optimisation a aussi une dimension morale : rester dans la loi et dans l'esprit. Voici les leviers, et le regard chrétien sur l'optimisation fiscale.
Lire l'article
Faire un legs à l'Église, c'est prolonger sa générosité au-delà de sa vie soutenir sa paroisse, son diocèse, une congrégation ou une œuvre. La démarche est simple mais précise : choisir le bon bénéficiaire (souvent une association diocésaine, exonérée de droits), le type de legs, rédiger le testament et respecter la réserve héréditaire. Voici le guide pratique, étape par étape.
Lire l'article
Le fonds de dotation est un outil souple et puissant pour donner un cadre durable à sa générosité financer des œuvres, soutenir une cause, structurer une philanthropie familiale. Sa création est relativement simple, mais obéit à des étapes précises : objet, statuts, dotation initiale, déclaration. Voici le guide pratique de la création, étape par étape.
Lire l'article
La SCI familiale est un outil puissant pour détenir et transmettre un patrimoine immobilier à plusieurs. Mais sa création obéit à des étapes précises statuts, capital, gérant, immatriculation et comporte des pièges à éviter. Voici le guide pratique de la création, étape par étape, en complément des articles sur le « pourquoi » et le choix fiscal IR/IS.
Lire l'article
Après un décès, les héritiers doivent accomplir une démarche : la déclaration de succession. Délais, inventaire, recours au notaire, paiement des droits… le sujet est technique et survient à un moment difficile. Voici le guide pratique, étape par étape, pour s'y retrouver étant entendu que l'accompagnement d'un notaire est, dans la plupart des cas, indispensable.
Lire l'article
La clause bénéficiaire est le cœur de l'assurance-vie en matière de transmission : c'est elle qui décide qui recevra le capital, hors succession et dans un cadre fiscal avantageux. Une clause mal rédigée peut produire des effets non voulus ; une clause soignée protège et transmet selon vos souhaits. Voici comment la choisir et la rédiger, étape par étape.
Lire l'article
L'assurance-vie est l'outil patrimonial le plus polyvalent et il peut être pleinement aligné sur vos valeurs, à condition de bien le choisir. Quel contrat ? Quels supports filtrés ? Quelle allocation ? Quelle clause bénéficiaire ? Voici le guide pratique pour ouvrir une assurance-vie cohérente avec vos convictions, étape par étape.
Lire l'article
Transmettre de son vivant à ses enfants est l'une des stratégies les plus efficaces encore faut-il connaître les démarches. Quels types de donation ? Quels abattements mobiliser ? Quand passer chez le notaire ? Voici le guide pratique, étape par étape, pour faire une donation à ses enfants dans les règles, en complément de la réflexion sur le « pourquoi » et l'équité familiale.
Lire l'article
Rédiger son testament, c'est exprimer clairement ses volontés pour le jour où l'on ne sera plus là un acte de prévoyance et de charité envers ses proches. Mais pour qu'il soit valide et efficace, certaines règles s'imposent : type de testament, respect de la réserve héréditaire, formalités. Voici le guide pratique, étape par étape.
Lire l'article
Se loger est devenu, pour beaucoup, un parcours du combattant. Derrière la crise du logement, une question morale affleure : le logement est-il une marchandise comme une autre, ou un besoin fondamental lié à la dignité ? La Doctrine Sociale, par la destination universelle des biens, éclaire la différence entre investir dans l'immobilier (légitime) et spéculer au détriment du droit de chacun à se loger. Voici ce regard.
Lire l'article
L'intelligence artificielle transforme l'économie à grande vitesse : productivité, emplois, nouveaux services. Mais elle soulève de profonds enjeux éthiques. Le regard chrétien ne diabolise pas la technologie : il rappelle des principes la dignité du travail, le bien commun, la responsabilité pour que l'humain reste au centre. Voici comment discerner les promesses et les risques de l'IA en économie.
Lire l'article
La sobriété chrétienne et la décroissance prônée par certains courants écologistes se ressemblent toutes deux critiquent la course au « toujours plus ». Mais sont-elles identiques ? Pas tout à fait. L'Église prône la sobriété heureuse et l'écologie intégrale (Laudato Si'), sans pour autant épouser une idéologie « décroissante » qui rejetterait le développement (Populorum Progressio). Voici comment distinguer les deux.
Lire l'article
L'Église est-elle pour ou contre le capitalisme ? La réponse, nuancée, déçoit les partisans des slogans. Dans Centesimus Annus, l'Église distingue une économie de marché libre et encadrée qu'elle reconnaît comme légitime et efficace d'un capitalisme « sauvage » et idolâtre qu'elle condamne. Ni canonisation du marché, ni collectivisme. Voici cette position d'équilibre, essentielle pour l'investisseur chrétien.
Lire l'article
Les taux d'intérêt sont l'un des leviers les plus puissants de l'économie : ils influencent le coût du crédit, le rendement de l'épargne, les prix de l'immobilier et la valeur des obligations. Comprendre leur impact aide à prendre de meilleures décisions. Voici l'essentiel, simplement expliqué, avec un regard chrétien sur le « juste prix » de l'argent prêté et la question de l'usure.
Lire l'article
Le pouvoir d'achat est au cœur du débat public, et la préoccupation est légitime surtout pour les plus modestes. Mais la foi propose un autre regard, complémentaire : celui de la « juste mesure ». Distinguer les besoins des désirs, cultiver la sobriété et la gratitude, ne pas réduire sa vie à sa capacité de consommer. Voici comment articuler souci légitime du pouvoir d'achat et sagesse chrétienne.
Lire l'article
Une récession période de recul de l'activité économique inquiète légitimement. Mais l'économie est cyclique : les crises passent, comme les beaux jours reviennent. Comment traverser une récession en chrétien ? Par la prudence (avoir anticipé), la solidarité (être attentif à ceux qu'elle frappe le plus) et l'espérance (qui ne désespère pas de l'avenir). Voici un regard apaisé sur les crises économiques.
Lire l'article
Lors d'un krach boursier, l'émotion pousse à la pire décision : vendre dans la panique, et transformer une perte « sur le papier » en perte réelle. Garder son sang-froid est la clé et la foi y aide, par l'espérance qui ne place pas son assurance ultime dans les marchés, et par les vertus de prudence et de tempérance. Voici comment traverser les tempêtes boursières sans céder à la panique.
Lire l'article
La dette publique française a franchi des sommets : plus de 115 % du PIB fin 2025, avec une charge d'intérêts qui approche désormais le budget de l'Éducation nationale. Au-delà des chiffres, une question morale se pose : transmettons-nous un fardeau injuste à nos enfants ? La Doctrine Sociale, par la solidarité intergénérationnelle et la prudence, éclaire ce débat. Voici un regard mesuré.
Lire l'article
L'inflation est l'érosion silencieuse du pouvoir d'achat de la monnaie : avec le temps, le même euro achète moins. Comprendre ce mécanisme, savoir qui il pénalise (souvent les plus prudents et les plus modestes) et comment s'en protéger (par les actifs réels) est essentiel. Voici l'essentiel, avec un regard chrétien sur la juste épargne face à l'inflation.
Lire l'article
Le couple sans enfant fait face à un double enjeu de transmission, différent de celui d'une personne seule : protéger d'abord le conjoint survivant (qui n'est pas toujours bien protégé par défaut), puis choisir à qui transmettre au second décès car à défaut d'organisation, ce sont les collatéraux qui héritent, souvent lourdement taxés. Voici comment s'organiser, étape par étape.
Lire l'article
Pour un parent d'enfant en situation de handicap, une question domine toutes les autres : que deviendra-t-il quand je ne serai plus là ? Au-delà des outils d'épargne dédiés (traités par ailleurs), sécuriser son avenir suppose une anticipation globale : organiser le relais, articuler les dispositifs et la place de la fratrie, désigner qui veillera. Voici les repères de cette démarche délicate et essentielle.
Lire l'article
Recevoir un héritage n'est pas un simple événement financier : c'est un moment chargé d'émotion, souvent lié à un deuil, et une responsabilité. Comment l'accueillir avec discernement ? En prenant le temps, en évitant de dilapider comme de figer, et en regardant cet héritage comme un dépôt à faire fructifier et, le moment venu, à partager. Voici les repères pour l'héritier chrétien.
Lire l'article
Le passage à la retraite, vécu encore en pleine forme, ouvre un chapitre patrimonial particulier. C'est le moment d'optimiser ses revenus (gérer la sortie du PER, faire travailler son épargne), de commencer à transmettre (donations anticipées) et de donner du temps comme de l'argent. Voici comment le jeune retraité peut aborder cette étape avec méthode et sens.
Lire l'article
S'expatrier change profondément la donne patrimoniale : résidence fiscale, conventions internationales, risque de double imposition, choix de supports adaptés, préparation du retour. Le sujet est technique et propre à chaque pays d'où l'importance d'un accompagnement. Voici les grands repères pour l'expatrié catholique soucieux d'organiser son patrimoine avec prudence et cohérence.
Lire l'article
Pour beaucoup de chefs d'entreprise, l'essentiel du patrimoine est concentré dans un seul actif : leur société. C'est à la fois une force (l'outil de travail) et un risque (les œufs dans le même panier). Bien organiser son patrimoine suppose d'articuler pro et perso, de diversifier hors de l'entreprise, de préparer la cession et de protéger sa famille. Voici les repères pour le dirigeant chrétien.
Lire l'article
Médecin, avocat, expert, consultant… la profession libérale offre liberté et responsabilité mais aussi des fragilités spécifiques : revenus variables, absence de filet salarié, retraite et prévoyance à construire soi-même. Bien organiser son patrimoine, c'est d'abord se protéger et préparer l'avenir activement. Voici les repères pour le professionnel libéral soucieux d'aligner gestion et convictions.
Lire l'article
Le célibataire par choix, par vocation ou par les circonstances a une situation patrimoniale spécifique. Sans le filet de sécurité d'un conjoint, la prévoyance devient cruciale ; mais sans héritier réservataire direct, la transmission est plus libre. Comment épargner, se protéger et choisir à qui transmettre ? Voici les repères pour le célibataire chrétien.
Lire l'article
Une famille nombreuse est une grande richesse et un défi d'organisation patrimoniale au quotidien. Plus de personnes à charge, c'est un budget à tenir, une protection à renforcer (si l'un des parents venait à manquer) et des études à financer. Au-delà de la transmission (traitée par ailleurs), voici comment organiser concrètement budget, épargne et prévoyance pour une famille nombreuse.
Lire l'article
Premier emploi, premiers revenus : le jeune actif a entre les mains l'atout le plus précieux qui soit le temps. Bien démarrer son patrimoine ne demande pas de gros moyens, mais de bons réflexes : se constituer une épargne de précaution, fuir les dettes inutiles, commencer à investir tôt, et donner dès le début. Voici par où commencer, à la lumière de la bonne intendance.
Lire l'article
Choisir sa banque selon ses valeurs : la question gagne du terrain. Face aux banques traditionnelles (services complets, proximité, mais usage des dépôts peu transparent), des banques dites éthiques proposent une plus grande transparence sur ce que devient l'argent déposé. Faut-il franchir le pas ? Voici un comparatif lucide, qui distingue ce qui dépend vraiment de vous de ce qui pèse peu.
Lire l'article
Lorsqu'on crée une SCI familiale, un choix fiscal majeur s'impose : l'impôt sur le revenu (IR, par défaut) ou l'impôt sur les sociétés (IS, sur option). Ce choix, souvent irréversible, change tout : imposition des loyers, amortissement, fiscalité à la revente. La transparence de l'IR contre l'optimisation de l'IS pendant la détention mais une plus-value plus lourde à la sortie. Voici le comparatif.
Lire l'article
Au moment de transmettre, une question technique mais décisive se pose : donner la pleine propriété d'un bien, ou seulement sa nue-propriété en conservant l'usufruit ? Le démembrement séparer l'usage (usufruit) et la propriété (nue-propriété) est l'un des outils les plus puissants de la transmission : il permet de transmettre à moindre coût fiscal tout en gardant l'usage. Voici le comparatif.
Lire l'article
Pour agir avec son argent selon ses valeurs, deux voies se présentent : donner (l'aumône, le don à une œuvre) ou investir de façon responsable (orienter son épargne vers ce qui sert le bien). Faut-il choisir ? Non : ce sont deux manières complémentaires d'agir, l'une immédiate et gratuite, l'autre durable et productive. Voici comment les articuler.
Lire l'article
Au sein de l'assurance-vie, le choix structurant est celui-ci : fonds euros (capital garanti, rendement modéré) ou unités de compte (potentiel de rendement, mais risque de perte) ? La bonne réponse n'est presque jamais « tout l'un » ou « tout l'autre », mais un équilibre, dosé selon votre horizon et votre tolérance au risque. Voici comment trouver le bon mélange.
Lire l'article
PEA ou compte-titres ordinaire (CTO) ? Le PEA offre un avantage fiscal puissant après 5 ans, mais dans un cadre limité (actions européennes, plafond). Le CTO est totalement souple (toutes les valeurs, sans plafond), mais sans avantage fiscal. Là encore, ce n'est pas l'un contre l'autre : c'est l'un puis l'autre, selon les besoins. Voici le comparatif pour choisir.
Lire l'article